飲食店や美容サロン、小売店などを営む個人事業主のなかには、「クレジットカード決済を導入したいが、どのサービスを選べばよいかわからない」という方も多いのではないでしょうか。
個人事業主でも、加盟店審査に通過すればクレジットカード決済を導入できます。サービスによっては初期費用や月額費用を抑えて始められるため、小規模な店舗や開業直後の事業者でも導入を検討できます。
本記事では、実店舗向けのクレジットカード決済10サービスと、オンライン販売向けのUnivaPayを比較します。決済手数料だけでなく、端末代、月額費用、入金サイクル、対応する決済方法まで整理しました。
対面でカードを受け付けるなら、対応スマホを使う方法と専用端末を購入・借りる方法を比較しましょう。ネット販売やメールでの請求にはオンライン決済を選び、対面とは別の料率・審査条件で確認するのがおすすめです。
【迷ったらコレ!】個人事業主が比較したいクレジットカード決済3社
Square決済  |
Airペイ |
PAYGATE |
| 4.86 | 4.54 | 4.47 |
| 初期費用・固定費が無料 最短当日から利用可能 入金は最短数分後&振込手数料無料 POSレジや請求書機能も無料 |
業界最安水準の決済手数料 92種類の決済方法に対応 振込手数料・固定費が無料 初期費用0円キャンペーンあり |
初期費用無料&端末代金無料 1台で約30種類の決済に対応 Android&Wi-Fi&4Gにも対応 プリンターやカメラ内蔵 |
| 決済手数料率:2.50〜3.25%月額0円&端末代金0円~最短数分後入金&振込手数料0円 | 決済手数料率:2.48〜3.24%月額0円&端末代金0円~最大月6回入金&振込手数料0円 | 決済手数料率:1.98〜3.24%月額0円~&端末代金0円月2回入金&振込手数料0円 |
目次
- 個人事業主のクレジットカード決済導入におすすめのサービス10選【比較表】
- 個人事業主のクレジットカード決済導入におすすめのサービス10選【実店舗向け】
- Square(スクエア)|決済・POSレジ・請求書をまとめて管理
- Airペイ(エアペイ)|幅広いキャッシュレス決済に対応
- PAYGATE|4G通信で持ち運べるプリンター内蔵端末
- 楽天ペイ|決済・通信・レシート印刷を1台で完結
- stera pack(ステラパック)|多様な決済と店舗アプリに1台で対応
- JMSおまかせサービス|店舗に合う端末で複数ブランドをまとめて導入
- STORES決済|小型端末でカード・電子マネー・QR決済に対応
- stera tap(ステラタップ)|スマホをタッチ決済端末として利用
- PayCAS Mobile|ソフトバンクのSIMとプリンターを搭載
- ダイニー|POSレジ・モバイルオーダー・決済をまとめて運用
- 個人事業主の口コミ評価が高いクレジットカード決済端末TOP5
- 個人事業主のクレジットカード決済導入におすすめのUnivaPay【オンライン向け】
- 個人店・個人事業主のクレジットカード決済導入事例4選
- 個人事業主のクレジットカード決済の総費用を試算
- 個人事業主がクレジットカード決済を選ぶ基準
- 個人事業主でもクレジットカード決済を導入できる?
- 個人事業主のクレジットカード決済の契約方法と導入手順
- 個人事業主のクレジットカード決済導入のメリット・デメリット
- 個人事業主のクレジットカード決済導入に関するよくある質問
- クレジットカード決済端末をはじめとした決済端末の導入に関するお役立ち情報
- まとめ:個人事業主のカード決済は必要機器と適用条件で選ぶ
個人事業主のクレジットカード決済導入におすすめのサービス10選【比較表】
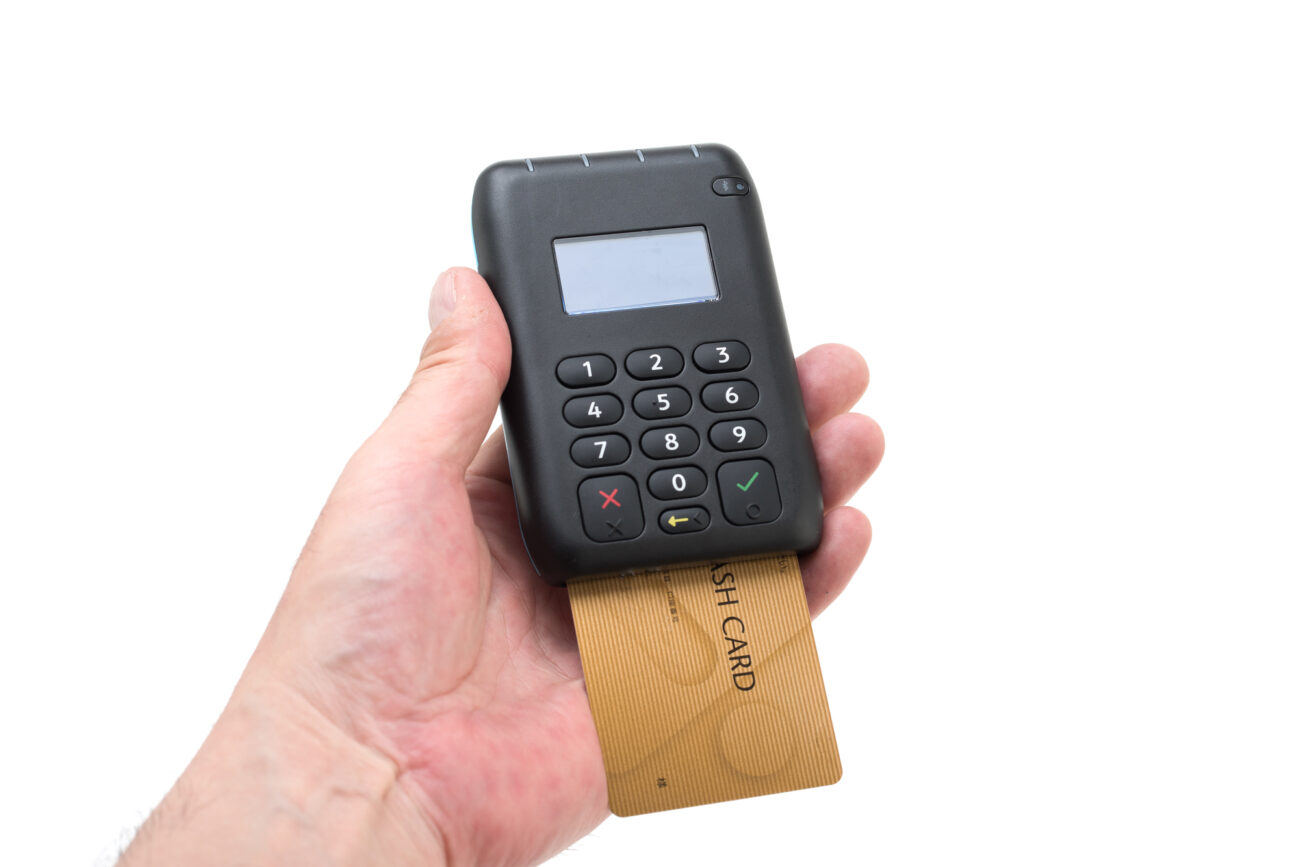
個人事業主がクレジットカード決済サービスを選ぶ際は、決済手数料だけでなく、端末代、月額費用、入金サイクルまで比較することが重要です。
実店舗で対面決済を導入する場合はSquare、Airペイ、PAYGATEなどの決済端末が候補になります。
以下では、実店舗向け10サービスを比較しています。
個人事業主のクレジットカード決済導入におすすめのサービス10選【比較表
| サービス名 | 総合評価 | クレカ手数料 | 電子マネー手数料 | QRコード手数料 | 初期費用 | 月額固定費用 | 入金手数料 | 決済端末代金 | 入金/振込サイクル | 審査〜導入の期間 | 個人事業主 | キャッシュレス端末名 | 対応クレジットカード | 対応電子マネー | 対応QRコード | プリンター内蔵 | オフライン決済 | インバウンド決済 | 持ち運び対応 | タッチ決済対応 | 解約手数料・違約金 | 運営企業名 | キャンペーン | 口コミ評点(StorePro独自調査) | メリット・デメリット(利用者の口コミより) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
 | 4.86 ★★★★★ /5.00 | 2.50〜3.25% | 3.25% | 3.25% | 0円〜 | 0円〜 | 0円 | 0円〜 | 最短翌営業日 ※即時入金サービスあり | 最短当日 | 個人事業主OK | スマートフォン(iOS/Android)など | Visa・Mastercard・AMEX・Diners・JCB・銀聯・Discover | Apple Pay・Google Pay・iD・QUICPay・Suica・PASMO・Kitaca・ICOCA・manaca・TOICA・SUGOCA・nimoca・はやかけん | PayPay・d払い・楽天ペイ・au PAY・メルペイ・WeChat Pay・Alipay | ✓ | ✓ | ✓ | ✓ | ✓ | 0円 | Block, Inc. | — | メリット
| |
 | 4.54 ★★★★★ /5.00 | 2.48〜3.24% | 2.95〜3.24% | 0.99〜2.95% | 0円 | 0円 | 0円 | 27,720円 ※端末無料キャンペーン中 | 月3回または6回 (15日・末日・月初など) | 1週間〜1ヶ月 | 個人事業主OK | Airペイ専用端末+iPad/iPhone | Visa・Mastercard・AMEX・Diners・JCB・銀聯・Discover | Apple Pay・iD・QUICPay・楽天Edy・Suica・PASMO・Kitaca・ICOCA・manaca・TOICA・SUGOCA・nimoca・はやかけん | PayPay・d払い・楽天ペイ・au PAY・J-coin Pay・Smart Code・WeChat Pay・Alipay・teppay | ✗ | ✗ | ✓ | ✓ | ✓ | 0円 | 株式会社リクルート | 【0円スタートプログラム】台数限定でカードリーダー端末が1台無料 | メリット
| |
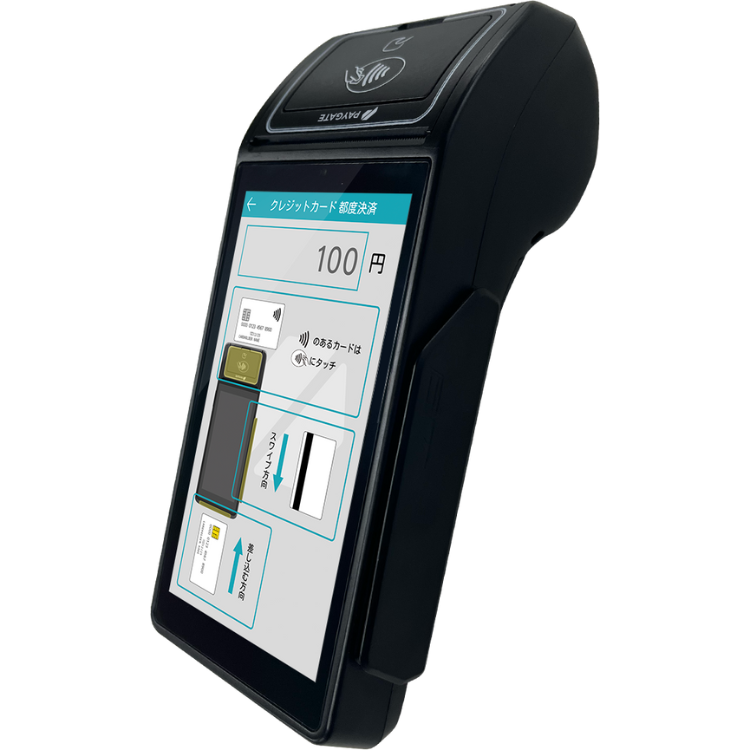 | 4.47 ★★★★★ /5.00 | 1.98〜3.24% | 3.24% | 2.00〜3.24% | 0円 | 0円/3,300円 ※スマレジ有料プラン契約で0円 | 0円 | 0円(数量限定) | 月2回 | 最短15日 | 個人事業主OK | PAYGATE ※使い方はこちら | Visa・Mastercard・AMEX・Diners・JCB・銀聯・Discover | iD・楽天Edy・nanaco・WAON・QUICPay・Suica・PASMO・Kitaca・ICOCA・manaca・TOICA・SUGOCA・nimoca・はやかけん | PayPay・d払い・楽天ペイ・au PAY・メルペイ・teppay・WeChat Pay・Alipay・UnionPay | ✓ | ✗ | ✓ | ✓ | ✓ | 1年以内に解約すると発生 ※3,000円×残月数 | 株式会社スマレジ | 初期費用0円&3.96万円の端末が何台でも0円! | メリット
デメリット
| |
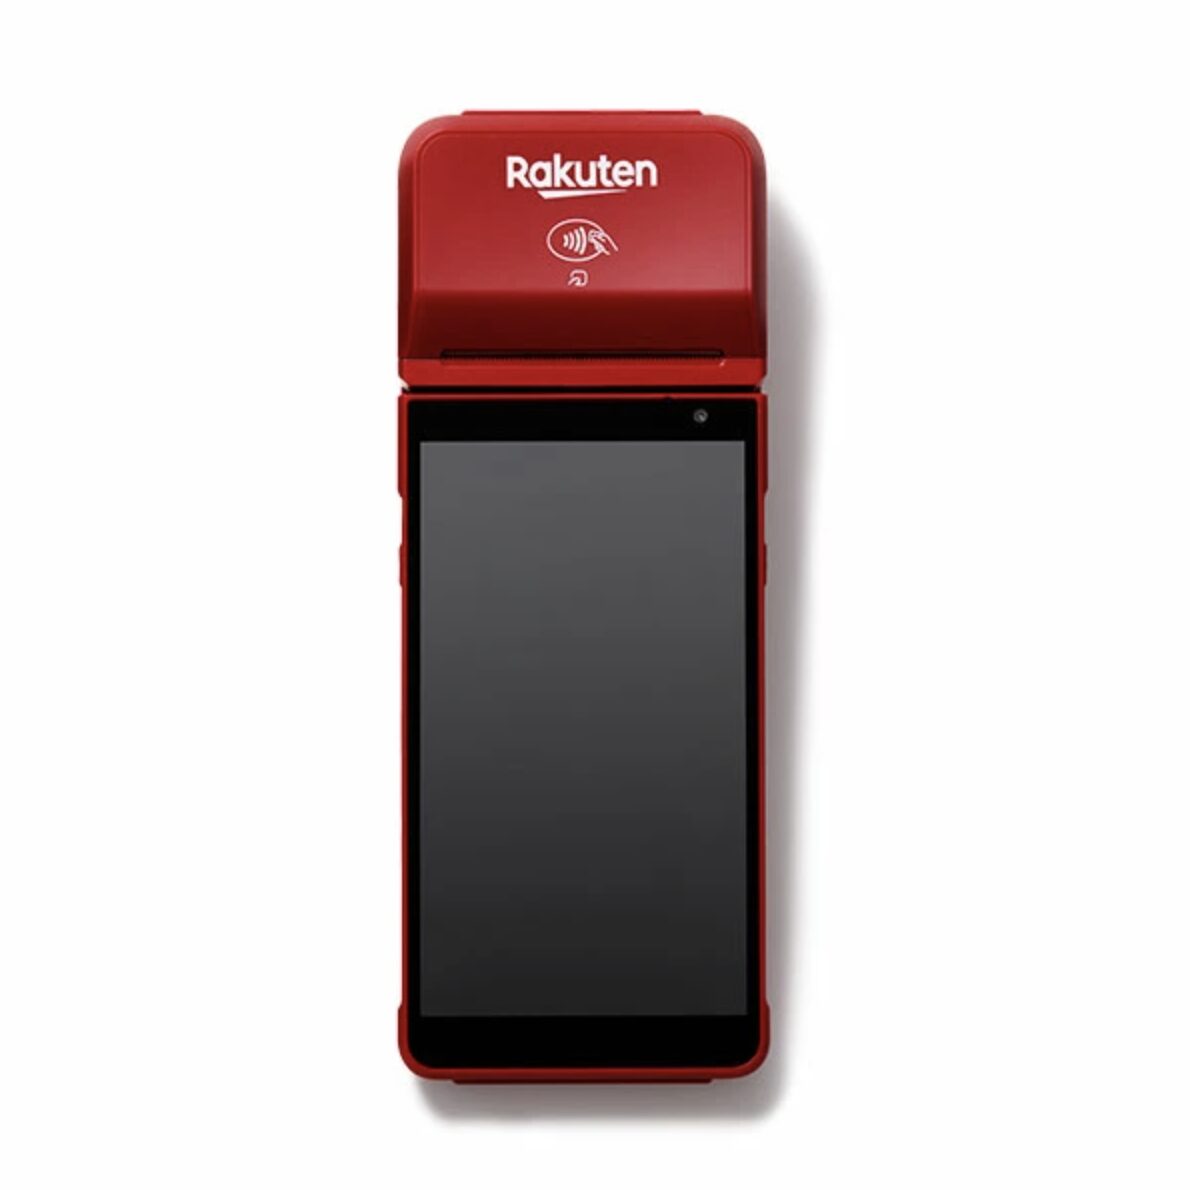 | 4.61 ★★★★★ /5.00 | 2.20~3.24% | 2.95〜3.24% | 2.00〜3.24% | 38,280 円 | ライトプラン:0円 標準プラン:0円 スタンダードプラン:2,200円 | 0円(楽天銀行) 330円(他銀行) | 38,280円 | 最短翌日 | 約1週間 | 個人事業主OK | 楽天ペイターミナル ※使い方はこちら | Visa・Mastercard・AMEX・Diners・JCB・銀聯・Discover | Apple Pay・iD・QUICPay・楽天Edy・nanaco・WAON・Suica・PASMO・Kitaca・ICOCA・manaca・TOICA・SUGOCA・nimoca・はやかけん | PayPay・d払い・楽天ペイ・au PAY・Smart Code・銀行Pay・WeChat Pay・Alipay・JKOPAY | ✓ | ✗ | ✓ | ✓ | ✓ | スタンダードプランのみ2年以内に解約すると発生 ※38,280円 | 楽天ペイメント株式会社 | 領収書アプリ「UNITEインボイス」を0円で利用可能! | メリット
デメリット
| |
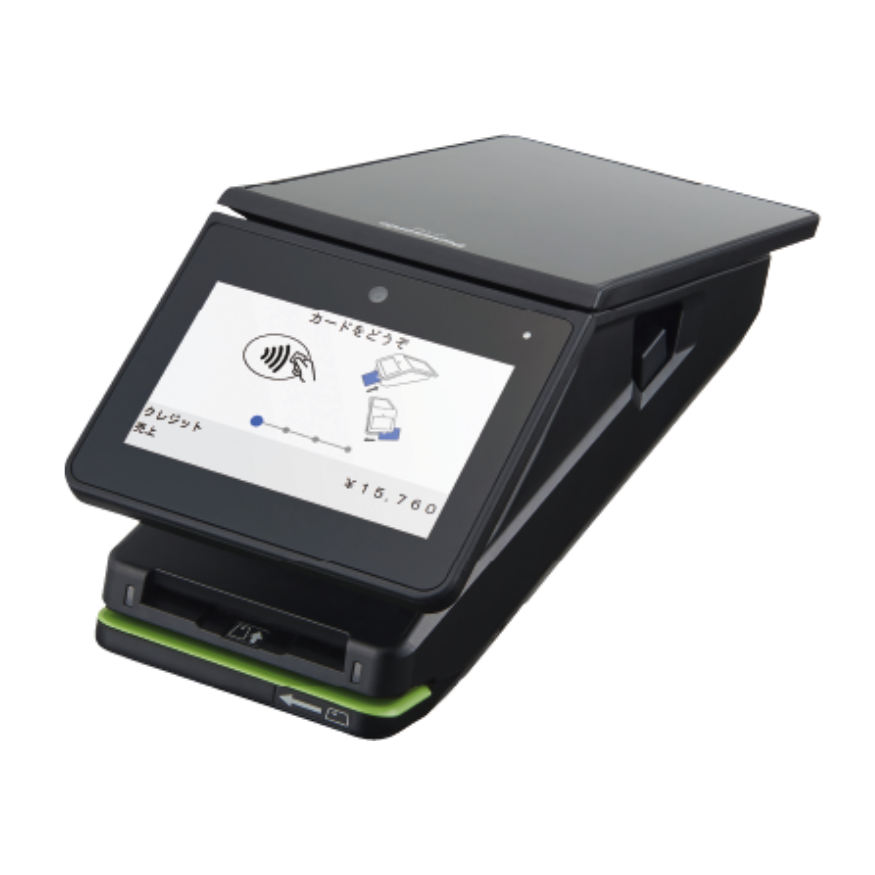 | 4.77 ★★★★★ /5.00 | 1.98〜3.24% | 3.24% | 3.24% | 0円 | 1年目0円 2年目以降3,300円 ※条件達成で永年無料 | 0円(三井住友銀行) 220円(他銀行) | 0円 | 最短6営業日後(毎日締め) | 約3週間 | 個人事業主OK | stera terminal | Visa・Mastercard・AMEX・Diners・JCB・銀聯・Discover | iD・楽天Edy・nanaco・WAON・QUICPay・Suica・PASMO・Kitaca・ICOCA・manaca・TOICA・SUGOCA・nimoca・はやかけん・Wesmo! | PayPay・d払い・楽天ペイ・au PAY・メルペイ・AEON Pay・WeChat Pay・Alipay・UnionPay | ✓ | ✗ | ✓ | ✗ | ✓ | 45日以内に正常な状態で端末を返却すれば無料 | SMBC GMO PAYMENT株式会社 | 最初の1年間は月額費用が無料!年間3,000万円以上で永年無料 | メリット
デメリット
| |
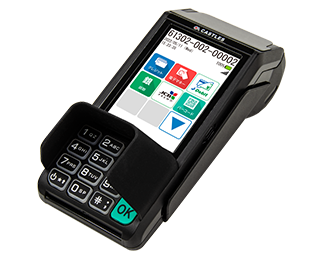 | 4.40 ★★★★★ /5.00 | 2.48〜3.24% | 3.24% | 3.24% | 0円 | 0円〜 | 0円〜198円 | 0円〜13,750円 | 月2回または6回 | 2~4週間 | 個人事業主OK | VEGA3000シリーズ | Visa・Mastercard・AMEX・Diners・JCB・銀聯・Discover | Apple Pay・iD・QUICPay・楽天Edy・nanaco・WAON・Suica・PASMO・Kitaca・ICOCA・manaca・TOICA・SUGOCA・nimoca・はやかけん | PayPay・d払い・楽天ペイ・au PAY・Smart Code・銀行Pay・WeChat Pay・Alipay・ゆうちょPay・FamiPay・JAL Pay・ANA Pay・teppay | ✓ | ✗ | ✓ | ✓ | ✓ | 0円 | 株式会社ジェイエムエス | 【StorePro読者限定】Tap on Mobileの導入でJCBギフトカード3,000円分をプレゼント | ||
 | 4.43 ★★★★★ /5.00 | 1.98〜3.24% | 3.24% | 3.24% | 0円 | フリー/通常:0円 スタンダード:3,300円 | 0円(売上10万円以上) 200円(売上10万円未満) | 19,980円 (スタンダードは0円) | 手動:1〜2営業日 自動:翌月20日 | 最短3営業日 | 個人事業主OK | STORES決済端末 STORES決済端末2 ※使い方はこちら | Visa・Mastercard・AMEX・Diners・JCB・Discover | iD・QUICPay・Suica・PASMO・Kitaca・ICOCA・manaca・TOICA・SUGOCA・nimoca・はやかけん | PayPay・d払い・楽天ペイ・au PAY・メルペイ・ファミペイ・銀行Pay・teppay・SmartCode・WeChatPay | ✗ | ✗ | ✓ | ✓ | ✓ | スタンダードプランのみ12ヶ月以内に解約すると発生 ※3,300円×残月数 | STORES株式会社 | スタンダードプラン導入で4万円分のAmazonギフトカードがもらえる | メリット
デメリット
| |
 | 4.44 ★★★★★ /5.00 | 1.98〜3.24% | — | — | 0円 | 0円 | 0円(三井住友銀行) 220円(他銀行) | 0円 | 最短6営業日後(毎日締め) | 最短5営業日 (iPhoneタッチ決済は最短15分) | 個人事業主OK | スマートフォン(iPhone XS以上/Android) | Visa・Mastercard・AMEX・Diners・JCB・Discover | — | — | ✗ | ✗ | ✗ | ✓ | ✓ | 0円 | GMO フィナンシャルゲート株式会社 | — | メリット
デメリット
| |
 | 4.17 ★★★★★ /5.00 | 2.20~3.80% | 2.95~3.24% | 1.98~3.24% | 0円 | 1,980円〜 | 0円 | 78,800円 ※端末無料キャンペーン中 | 月2回 | 約1ヶ月 | 個人事業主OK | PayCAS Mobile ※使い方はこちら | Visa・Mastercard・AMEX・Diners・JCB・銀聯・Discover | Apple Pay・Google Pay・iD・QUICPay・楽天Edy・WAON・nanaco・Suica・PASMO・Kitaca・ICOCA・manaca・TOICA・SUGOCA・nimoca・はやかけん | PayPay・d払い・楽天ペイ・au PAY・Jcoin Pay・WeChat Pay・Alipay・JKOPAY・teppay | ✓ | ✓ | ✓ | ✓ | ✓ | 4年以内に解約すると発生 ※最大66,000円 | PayPay株式会社 | — | メリット
デメリット
| |
 | 4.31 ★★★★★ /5.00 | 1.888%〜3.10% | — | — | 0円 | 0円 | 0円 | 0円 | 最大月6回 | 最短2週間〜4週間 | 個人事業主OK | ダイニーキャッシュレス | Visa・Mastercard・Diners Club・JCB | — | — | ✓ | ✗ | ✗ | ✓ | ✓ | 要問合わせ | 株式会社ダイニー | — | 3.75 ★★★★★ (2件) | メリット
デメリット
|
迷った方必見!あなたに最適なキャッシュレス決済サービスを簡単診断!
個人事業主のクレジットカード決済導入におすすめのサービス10選【実店舗向け】
ここでは、店舗(対面)でクレジットカード決済を導入する際におすすめの10サービスを厳選して紹介します。
実際に店舗レジで使う端末やアプリにフォーカスし、個人事業主との相性が良い順に挙げています。各サービスの強みや手数料、入金サイクルに加え、「こんな業種・シーンに向いている」という視点も交えて解説します。
- Square
- Airペイ
- PAYGATE
- 楽天ペイ
- stera pack
- JMSおまかせサービス
- STORES決済
- stera tap
- PayCAS Mobile
- ダイニー
それでは順番に解説していきます。
クレジットカード決済導入したい個人事業主におすすめ①Square(スクエア)|決済・POSレジ・請求書をまとめて管理
画像引用元:Square決済
| サービス名 | Square(スクエア) |
| 総合評価 | 4.86 |
| 口コミ評価 | |
| 個人事業主の口コミ評価 | 4.32 |
| 初期費用 | 0円 |
| 月額利用料金 | 0円 |
| 決済手数料 | ■クレジットカード:対象事業者の対面決済は主要6ブランド2.50%、対象外は3.25% ※年間キャッシュレス決済額3,000万円未満などの条件あり。オンライン決済は別料率 ■電子マネー:3.25% ■QRコード:3.25% |
| 入金手数料 | 通常振込:0円 即時入金:送金額の1.5% |
| 端末代金 | ■お手持ちのスマホ:0円 ■Squareリーダー:4,980円 ■Squareターミナル:39,980円 ■Squareレジスター(第2世代):99,980円 |
| 入金サイクル | 三井住友銀行・みずほ銀行:最短翌営業日 その他の金融機関:毎週金曜日 ※即時入金は別途手数料・利用条件あり |
| 個人事業主の導入可否 | 導入可能 |
| 個人事業主の導入に必要な書類 | 追加確認時は開業届、または事業内容を確認できる資料(メニュー表、広告、名刺、請求書、許認可証など) ※申込者・事業・振込口座の確認もあり、開業届だけで審査が完了するわけではありません |
| 公式サイト | Squareの公式サイトを確認する |
Square(スクエア)は、米国発のキャッシュレス決済サービスで、日本でも個人事業主から中小企業まで幅広く利用されています。
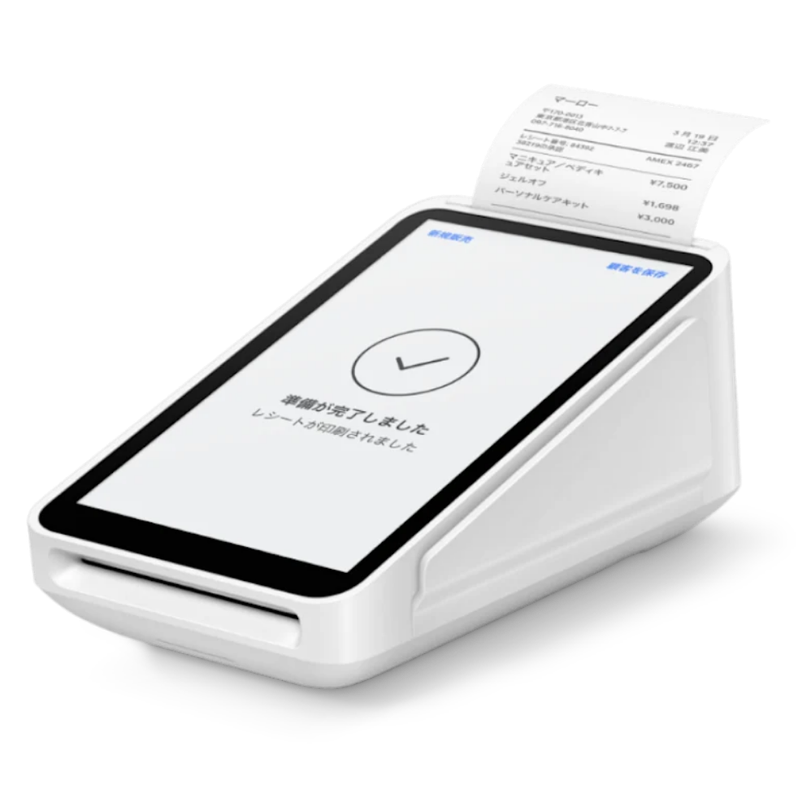
対応スマホのタッチ決済、スマホ・タブレットに接続するリーダー、一体型の専用端末を選べます。基本の月額料金は0円ですが、専用端末の購入費は別です。

Squareは小規模な飲食店、カフェ、物販店、移動販売など「とにかく手軽にカード決済を始めたい」個人事業主に最適です。
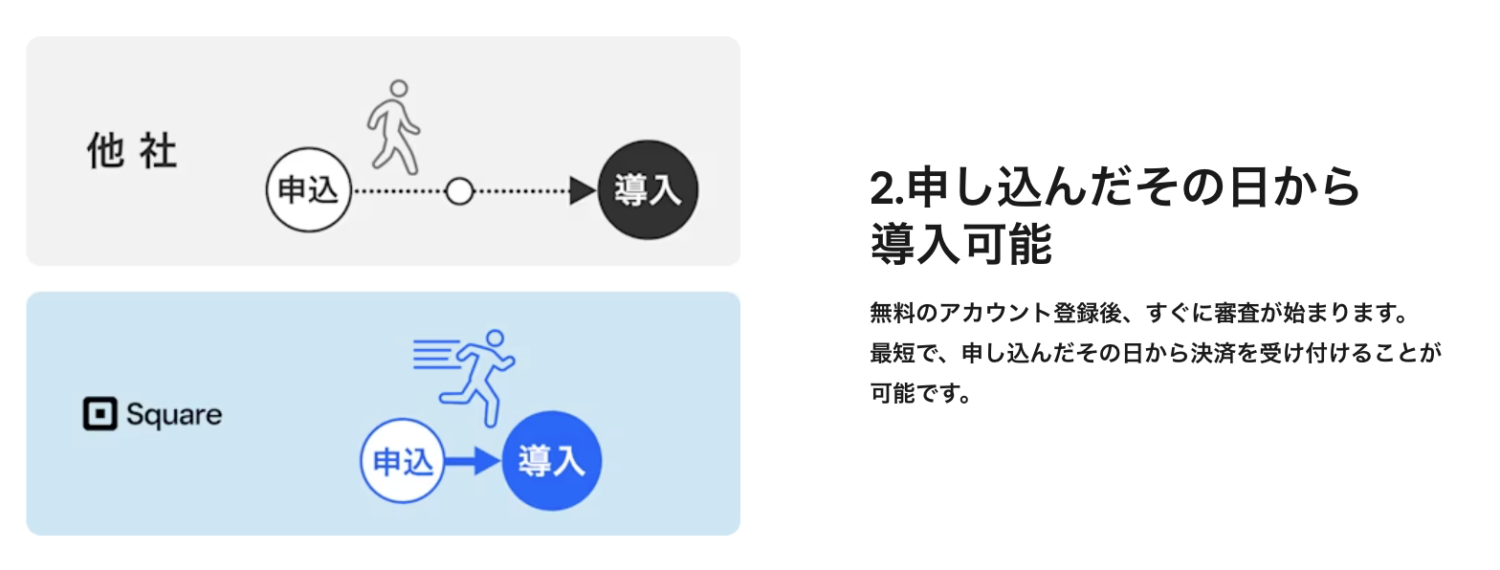
対応スマホのタッチ決済なら、専用端末の配送を待たずに始められます。ただし、審査やブランド追加の状況で開始日は変わるため、最短当日の案内を開業日に間に合う保証とは考えないようにしましょう。
また、屋外イベント等でもスマホ+リーダーでサッと決済できる機動力は大きな強みです。
Square導入店舗の口コミを見ると、「クレカ利用希望のお客様に対応でき売上が伸びた」「無料のPOSレジで会計管理が楽になった」など評価も高く、総合力でトップクラスのサービスと言えます。
クレジットカードはもちろんですが、電子マネーやQRコードも幅広く使われているので、ほとんどの方の会計に対応できるので私は満足です!
端末の設置自体はコンパクトなのでどこにおいても困りませんでした。また、サイズも小さく軽いため持ち運びも楽なので使用してないときなどはしまいやすいです。
口コミ投稿者:なりさん / 27歳男性 / 東京都
業種:サービス業 / 職種:医療・看護 / 役職:自営業・個人事業主
導入サービス:Squareターミナル / 2022年2月に導入開始 / 総合評価:4.0/5.0
設置や初期設定はびっくりするほど簡単と聞いていましたが、実際、全く事情を知らないスタッフに依頼しても初期設定が完了し助かりました。設置に関してはデザイン性もサイズ感も申し分なく、表に常に出しておけるのが他の端末と違うメリットでした!
口コミ投稿者:かほさん / 36歳女性 / 石川県
業種:サービス業 / 職種:経営・管理・人事 / 役職:自営業・個人事業主
導入サービス:Squareリーダー / 2020年10月に導入開始 / 総合評価:5.0/5.0
 Square(スクエア)決済の評判・口コミ(86件)【実際に導入した人の体験談】続きを読む
 Square(スクエア)の決済手数料一覧まとめ【高い?計算方法は?消費税は含む?】続きを読む
 Squareの割引キャンペーン情報まとめ【決済端末無料キャンペーンは?新型端末が無料?】続きを読む
クレジットカード決済導入したい個人事業主におすすめ②Airペイ(エアペイ)|幅広いキャッシュレス決済に対応

画像引用元:Airペイ(エアペイ)
| サービス名 | Airペイ |
| 総合評価 | 4.54 |
| 口コミ評価 | |
| 個人事業主の口コミ評価 | 4.21 |
| 初期費用 | 0円 |
| 月額利用料金 | 0円 |
| 決済手数料 | ■クレジットカード:通常3.24%、主要6ブランドはディスカウント適用で2.48% ■電子マネー:3.24%(交通系IC・楽天Edyは税込) ■QRコード:COIN+は1.08%(税込)、その他は3.24%(税込) ※ディスカウントにはブランドごとの取扱高・業種などの条件と審査があります |
| 入金手数料 | 0円 |
| 端末代金 | カードリーダー:0円(無償貸与) ※0円スタートプログラムの条件を確認 ※対応するiPad・iPhone、通信環境、必要なプリンターは別途用意 |
| 入金サイクル | 月6回または3回 |
| 個人事業主の導入可否 | 導入可能 |
| 個人事業主の導入に必要な書類 | 本人確認書類、店舗の実態や取扱商品を確認できる資料、業種に応じた許認可証など ※開業前・店舗がない場合も、指定される資料を確認 ※Airペイの個人の申し込みに必要な書類 |
| 公式サイト | Airペイの公式サイトを確認する |
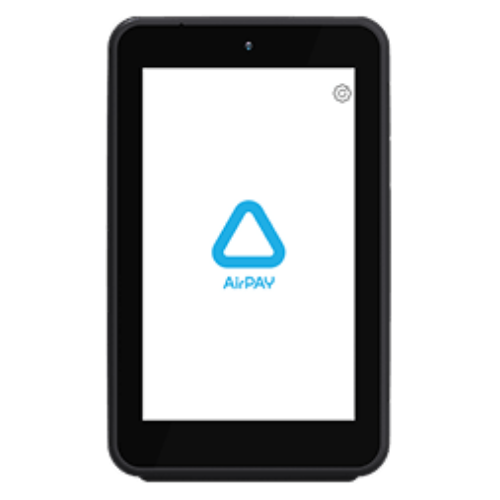
Airペイは、リクルートが提供するマルチ決済サービスです。「Airレジ」との連携や豊富なCMで知名度が高く、小規模店舗からチェーン店まで幅広く導入されています。基本の月額費用と振込手数料が0円で、対応ブランドの幅広さが強みです。
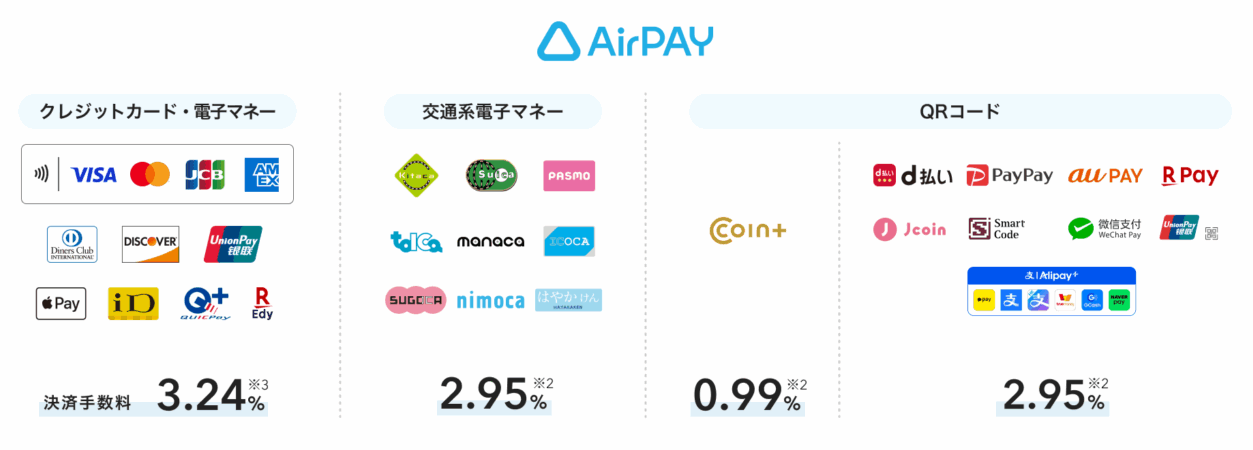
Airペイは、飲食店、美容サロン、小売店など幅広い個人店舗におすすめできます。特にiPadやiPhoneを活用したスマートなレジ運用を目指す店舗に相性抜群です。Airペイ導入者の多くはAirレジも併用しており、「レジと決済の一体運用で会計ミスが減った」「飲食店の伝票会計がスムーズになった」といった声があります。
リクルート運営の安心感も強みで、サポート体制や加盟店管理画面の使いやすさなど細かい点まで配慮されています。
例えば、「普段は現金が多いが一部常連からカード払い要望がある」「複数の決済端末を置きたくない」という美容室オーナーや、週末に売上集中するカフェ店主などに、Airペイはベストな選択肢となっています。
導入費用、運用コスト、振込手数料はありませんでした。決済手数料のみで残りは0円で運用できます。返却時もちゃんと大切に扱えていれば費用はかかりません。
デザインは黒色を基調としていてコンパクトかつシンプルだったのでそんなに店内のデザインを乱すものにはなってないかと思います。ボタンがプッシュ式なため、押せてなくて一から金額を入れ直しが何度かあったかな。
口コミ投稿者:神谷健志さん / 32歳男性 / 愛知県
業種:サービス業 / 職種:美容・理容 / 役職:自営業・個人事業主
導入サービス:Airペイ(エアペイ) / 2020年8月に導入開始 / 総合評価:3.0/5.0
私の店では、d払いや楽天ペイ、PayPay等のQR決済サービスの利用が大半を占めていますが1年間のうちでお客様申告のお支払い方法で対象外だった事はまだ一度もありませんので満足しています。
口コミ投稿者:椿さん / 36歳女性 / 神奈川県
業種:卸売・小売・飲食業 / 職種:飲食・フード / 役職:自営業・個人事業主
導入サービス:Airペイ(エアペイ) / 2023年9月に導入開始 / 総合評価:4.0/5.0
 Airペイ(エアペイ)の評判・口コミ(88件)【メリットや手数料も解説】続きを読む
 Airペイ(エアペイ)の手数料一覧【決済手数料や振込手数料は高い?他サービスと比較!】続きを読む
 Airペイ(エアペイ)のキャンペーン情報【iPadは無料でもらえる?】続きを読む
【飲食店限定】数量限定で決済端末とiPadが無料!
クレジットカード決済導入したい個人事業主におすすめ③PAYGATE|4G通信で持ち運べるプリンター内蔵端末
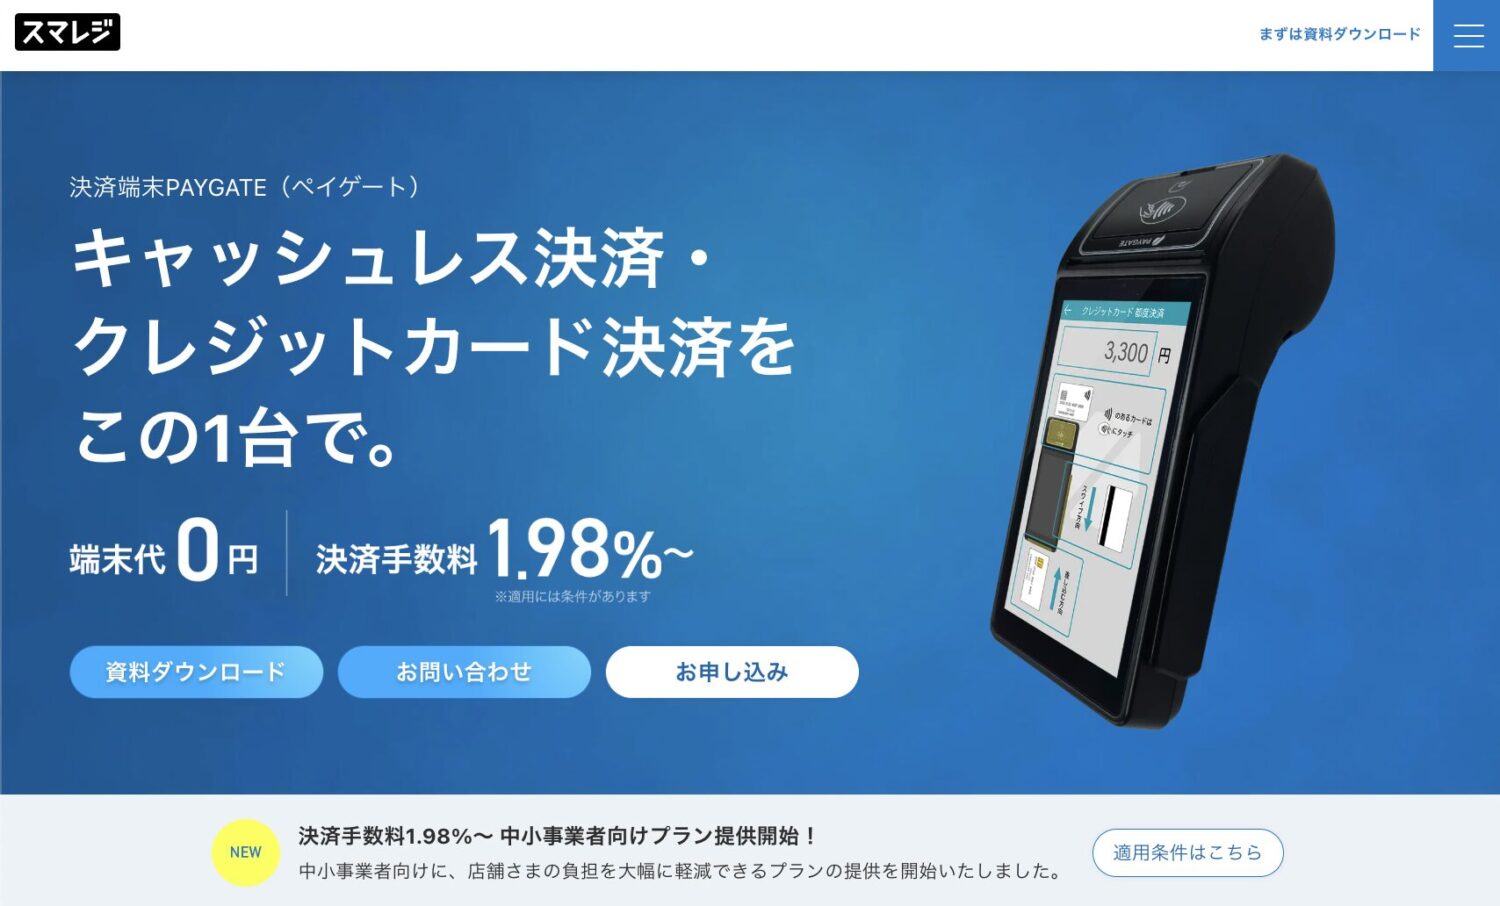
画像引用元:PAYGATE
| サービス名 | PAYGATE |
| 総合評価 | 4.47 |
| 口コミ評価 | |
| 個人事業主の口コミ評価 | 4.25 |
| 初期費用 | 0円 |
| 月額利用料金 | 標準プラン:3,300円(税込) ※スマレジの有料プラン利用者向けに月額0円プランあり。料率・通信条件は標準プランと異なります |
| 決済手数料 | ■クレジットカード:1.98%〜 ※対象中小事業者・新規カード導入・VisaとMastercardの年間売上2,500万円以内などの条件あり ■電子マネー:3.24% ■QRコード:2.00%〜 ※適用料率はブランド・業種・契約プランにより異なります |
| 入金手数料 | 申込プランの見積もり・契約条件で確認 |
| 端末代金 | 0円 ※数量限定で無料 |
| 入金サイクル | ・クレジットカード・電子マネー:月2回(15日締め当月末払い、月末締め翌月15日払い) ・QRコード:月1回(月末締め翌月末払い) |
| 個人事業主の導入可否 | 導入可能 |
| 個人事業主の導入に必要な書類 | 申込者・事業者・店舗・振込口座の情報と、業種や審査に応じて指定される資料 ※本人名義の口座だけで申込要件を満たすわけではありません |
| 公式サイト | PAYGATEの公式サイトを確認する |
PAYGATE(ペイゲート)は、クラウドPOSレジ「スマレジ」を提供する株式会社スマレジが展開するマルチ決済サービスです。
1台の専用端末「PAYGATE Station」でクレジットカード・電子マネー・QR決済に対応できます。スマレジPOSアプリと連動できることから、飲食・物販のレジ周り効率化を図りたい店舗に支持されています。
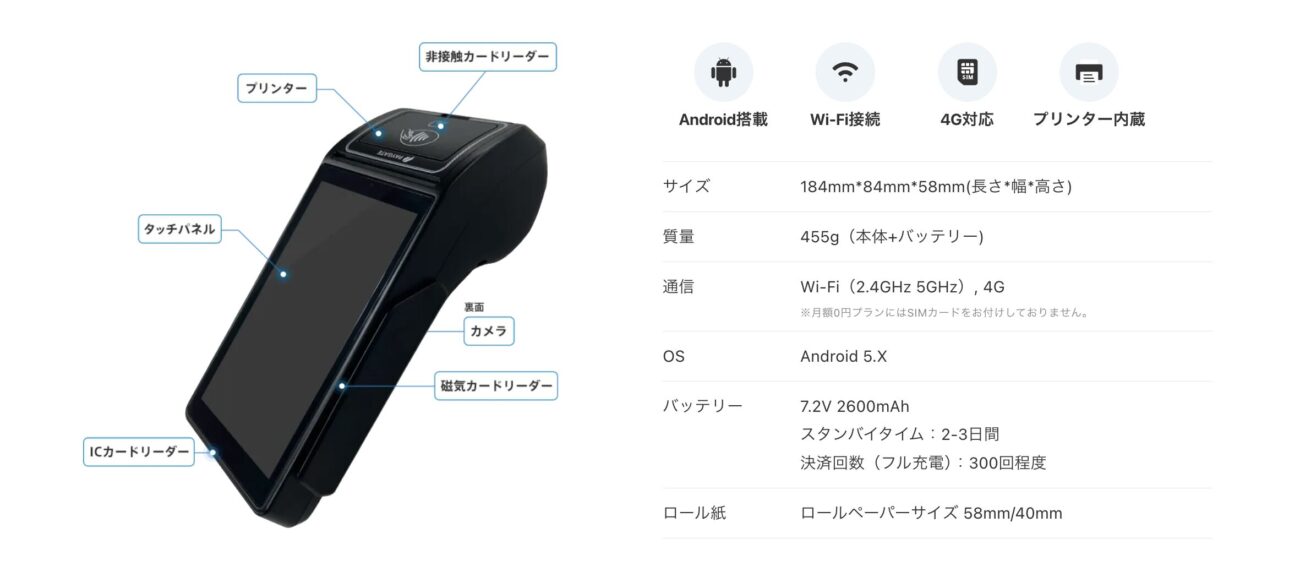
PAYGATEは、スマレジを導入している飲食店・小売店には第一選択肢と言えます。レジと決済が連動することでスタッフの操作負担が減り、特にレジ混雑時のミス防止やスピードアップに寄与します。
また、移動が多いビジネス(キッチンカー、デリバリー受付時の決済など)やイベント出店がある事業者にも適しています。端末1台でプリントまで完了するので持ち運びが便利で、屋内外問わず決済インフラを確保できる安心感があります。
月額費用は発生しますが、裏を返せば端末保証や通信費込みのオールインワン料金でもあり、安定運用に価値を感じる方に向いています。
スマレジ社はサポート体制もしっかりしており、導入相談から運用フォローまで手厚く、初めてキャッシュレス導入する個人事業主でも安心できるでしょう。
設置や初期設定も、とてもスムーズにできました。コンパクトな端末なので場所も取らず、サロンの受付スペースにも自然に馴染みます。コードの接続もシンプルで、電源とWi-Fiをつなぐだけですぐに使えるようになりました。設定についても、説明書や専用アプリのガイドに従えば、専門知識がなくても簡単に進められました。わからないことがあっても、サポートが丁寧で安心感がありました。
機械が苦手な私でもストレスなく導入できたので、「もっと早く始めていればよかった」と思ったほどです。
口コミ投稿者:北出さん / 33歳女性 / 北海道
業種:サービス業 / 職種:販売・接客・サービス・モニター / 役職:自営業・個人事業主
導入サービス:PAYGATE / 2024年8月に導入開始 / 総合評価:5.0/5.0
私の店舗では1/3程度のお客様がキャッシュレス決済をされますが、それを加味すると導入費用や運用コストは特にコストパフォーマンスが悪いと感じません。
オープン時からすぐに使うのは、審査待ちの状態となってしまうので難しかった。まだ存在しない店舗なので仕方ないかもしれないが、もう少し早く使い始めたかったという気持ちはある。
口コミ投稿者:よよよさん / 29歳女性 / 北海道
業種:サービス業 / 職種:エンタメ・レジャー・スポーツ / 役職:自営業・個人事業主
店舗数:1店舗 / 従業員数:2〜4人 / 平均客単価:1,000〜2,999円 / 1日のキャッシュレス決済件数:1〜4件 / 年間売上:100万〜300万円 / 年間キャッシュレス決済額:0〜100万円
導入サービス:スマレジ・PAYGATE / 2025年8月に導入開始 / 総合評価:3.5/5.0
 PAYGATE(ペイゲート)とは?手数料・使い方・評判・デメリットを解説続きを読む
 スマレジのPAYGATE(ペイゲート)の手数料はいくら?【振込手数料や消費税・月額費用も解説】続きを読む
 PAYGATEの審査は難しい?審査期間は長い?【継続的役務提供はNG】続きを読む
標準プランと月額0円プランでは、決済手数料と通信条件が異なります。月額0円プランにはSIMカードが付かないため、屋外で4G通信を使いたい場合は、必要なプランを申し込み前に確認しましょう。
初期費用0円&3.96万円の決済端末が何台でも0円!
クレジットカード決済導入したい個人事業主におすすめ④楽天ペイ|決済・通信・レシート印刷を1台で完結
画像引用元:楽天ペイ
| サービス名 | 楽天ペイターミナル |
| 総合評価 | 4.61 |
| 口コミ評価 | |
| 個人事業主の口コミ評価 | 3.83 |
| 初期費用 | アカウント開設:0円 ※端末購入費は別途 |
| 月額利用料金 | ライトプラン・標準プラン:0円 スタンダードプラン:2,200円(税込) ※低料率プランには事業規模・取扱高などの条件あり。スタンダードは適用日から2年以上の利用が条件 |
| 決済手数料 | ■クレジットカード ・スタンダードプラン:主要6ブランド2.20% ・ライトプラン:主要6ブランド2.48% ・標準プラン:3.24% ※低料率には対象条件があります ■電子マネー・QRコード 決済ブランド別の料率・税区分を確認 |
| 入金手数料 | 楽天銀行:0円 その他の金融機関:通常1回330円(税込) ※入金設定やキャンペーンの適用条件により異なります |
| 端末代金 | 38,280円(税込) ※端末無料を前提にせず、申込時点の適用条件で確認 |
| 入金サイクル | 楽天銀行:最短翌日、月1回・月2回も選択可能 その他の金融機関:最短3日後、月1回・月2回など ※初期設定は月1回。希望する入金サイクルへ設定変更が必要 |
| 個人事業主の導入可否 | 導入可能 |
| 個人事業主の導入に必要な書類 | 本人確認書類、申込者と関係が確認できる振込口座、店舗名・住所・商品やサービスを確認できる資料 ※許認可証や追加資料の提出を求められる場合があります |
| 公式サイト | 楽天ペイの公式サイトを確認する |
楽天ペイ(実店舗決済)は、楽天グループが提供する店舗向けキャッシュレス決済サービスです。もともとスマホアプリ決済「楽天ペイ」の加盟店サービスでしたが、現在はクレジットカード、電子マネー、QRコードをまとめて導入できる総合決済サービスとなっています。
楽天ペイは、楽天ポイントを重視する顧客が多い店舗、観光地の土産物店、ファミリー層向け店舗などに向いています。例えば「楽天カードで支払いたい」「楽天ポイントを使いたい」といったニーズは根強く、楽天ペイ導入によりこうした声に応えられます。
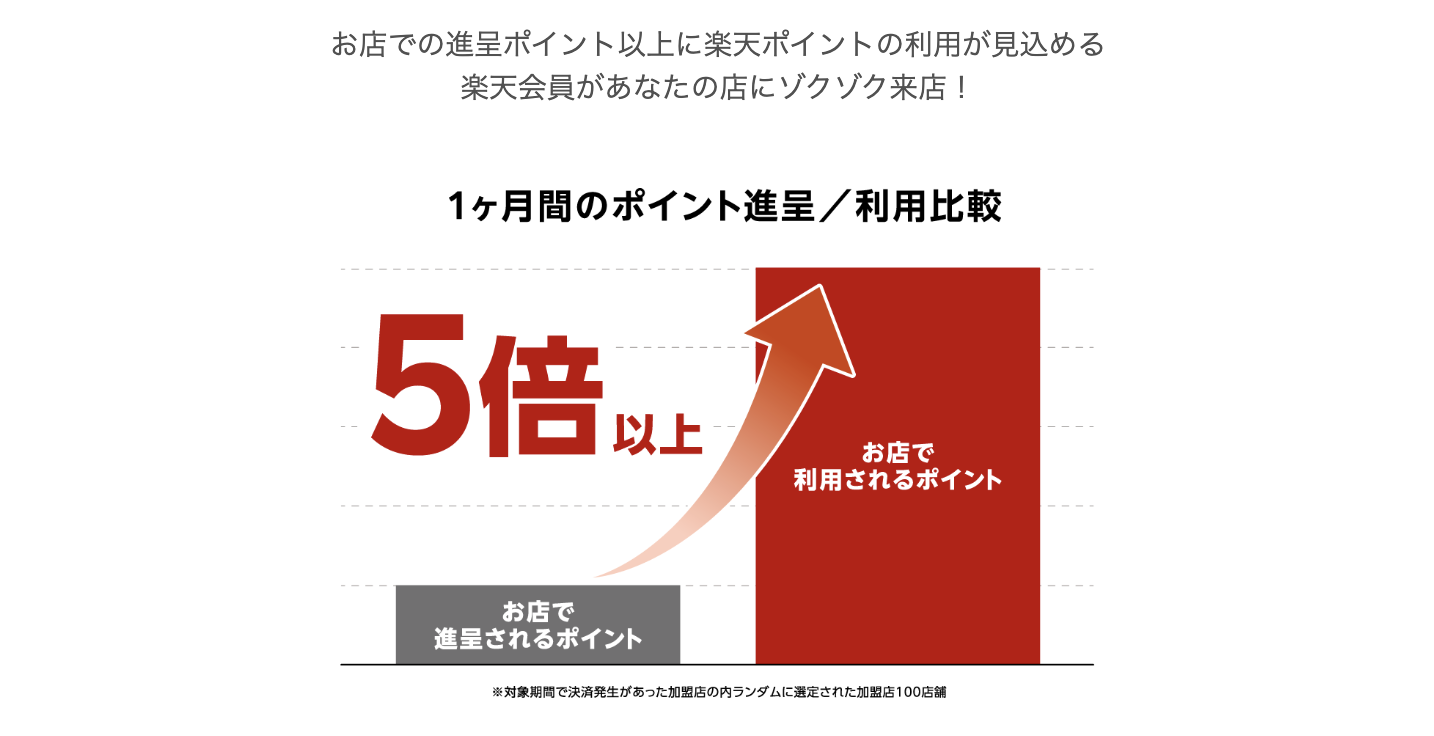
カード・電子マネー・QRコード決済の対応範囲を確認し、自店で利用が多いブランドを受け付けられるか比べましょう。

楽天銀行を利用すればキャッシュフローも良好で、個人事業主や小規模店でも安心して導入できます。
楽天ポイント関連機能を利用する場合は、決済の契約だけで利用できる機能と、別の申し込みが必要な機能を分けて確認しましょう。
オンライン販売も行う場合、楽天ペイターミナルによる対面決済と、ネットでの決済方法は分けて用意する必要があります。
 楽天ペイ(実店舗決済)の評判・口コミ(32件)【導入方法やデメリットも解説】続きを読む
 楽天ペイの手数料は高い?誰が払う?【導入費用や端末料金も解説】続きを読む
スタンダードプランの低料率には、年間キャッシュレス決済額などの条件に加え、適用日から2年以上の利用条件があります。短期間だけの導入なら、月額料金と契約期間も合わせて比較しましょう。
領収書アプリ「UNITEインボイス」を0円で利用可能!
クレジットカード決済導入したい個人事業主におすすめ⑤stera pack(ステラパック)|多様な決済と店舗アプリに1台で対応
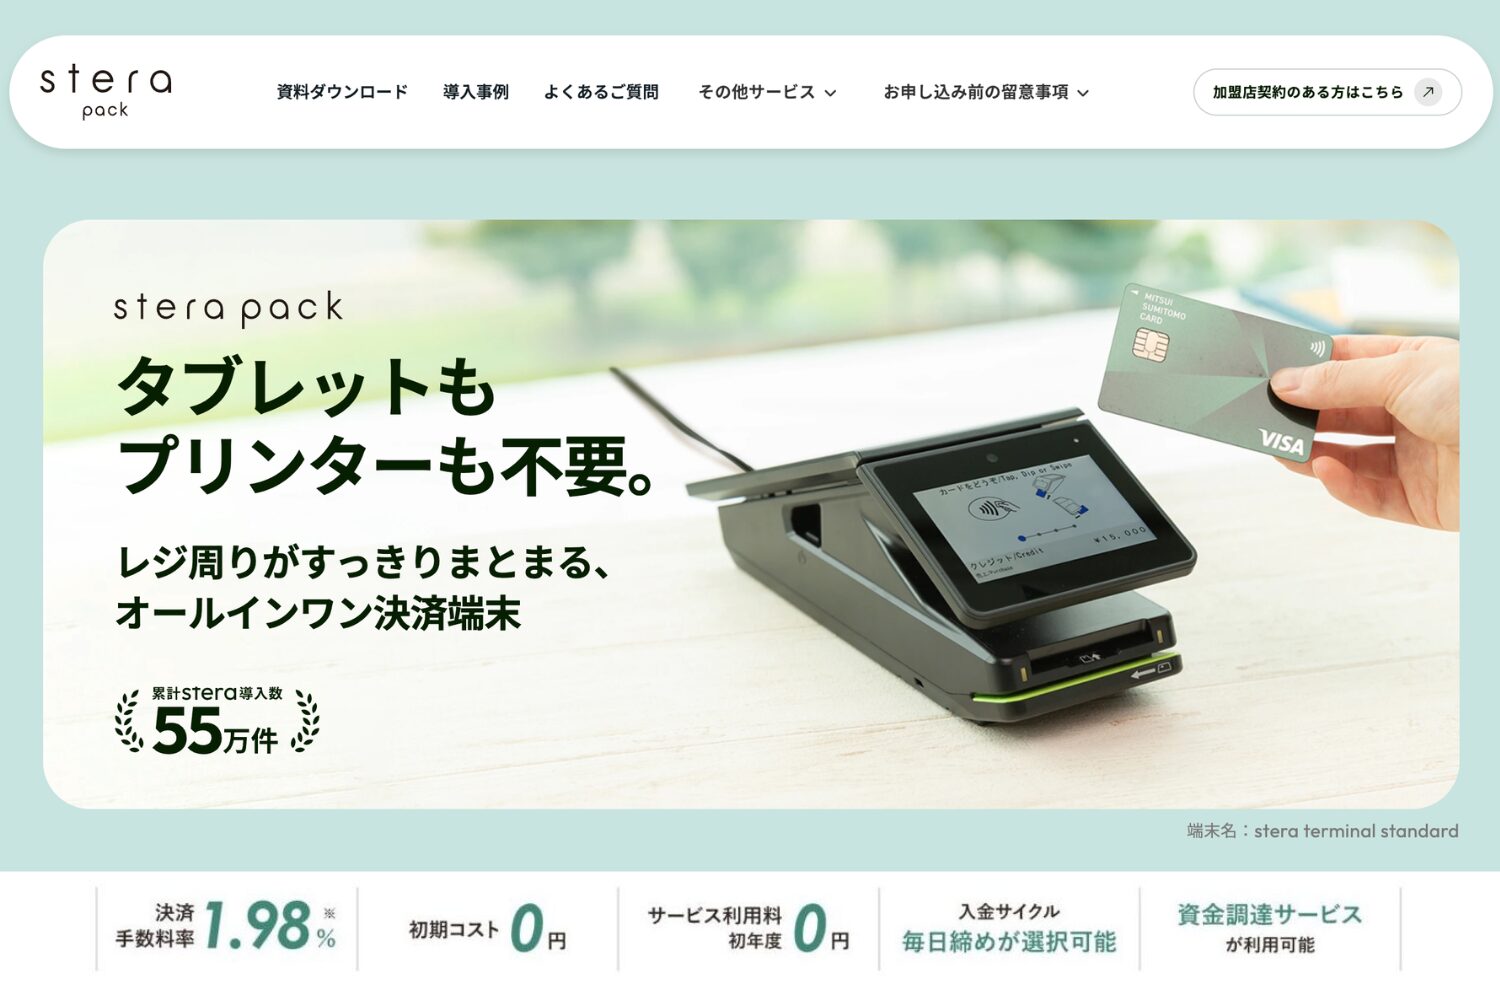
画像引用元:stera pack
| サービス名 | stera pack(ステラパック) |
| 総合評価 | 4.77 |
| 口コミ評価 | |
| 個人事業主の口コミ評価 | 4.06 |
| 初期費用 | 0円 |
| 月額利用料金 | 1年目:0円 2年目以降:3,300円(税込) ※直近1年間のキャッシュレス売上3,000万円以上などの条件を満たす場合は、翌年度の利用料が無料 |
| 決済手数料 | ■スモールビジネスプラン ・Visa・Mastercard:1.98% ・JCB・American Express・Diners Club・Discover:2.48% ■スタンダードプラン ・Visa・Mastercard:2.70% ・その他の決済:3.24% ※低料率には対象業種・事業規模・取扱高などの条件あり |
| 入金手数料 | ・三井住友銀行なら0円 ・その他の銀行は220円 |
| 端末代金 | 0円 |
| 入金サイクル | 月2回・月6回などの締め日と、締め日から6営業日後払い・15日後払いの組み合わせ ※毎日締めは新規申込時に選べません |
| 個人事業主の導入可否 | 導入可能 |
| 個人事業主の導入に必要な書類 | 本人確認書類のいずれか1つが必要(運転免許証、運転経歴証明書、健康保険資格確認証、在留カード、特別永住者証明書) |
| 公式サイト | stera packの公式サイトを確認する |
stera pack(ステラパック)は、SMBC GMO PAYMENT株式会社が提供する対面決済サービスです。
高機能なAndroid搭載マルチ決済端末「stera terminal standard」を用いて、クレジット・電子マネー・QR決済をこの1台で処理できるオールインワン型が特徴です。
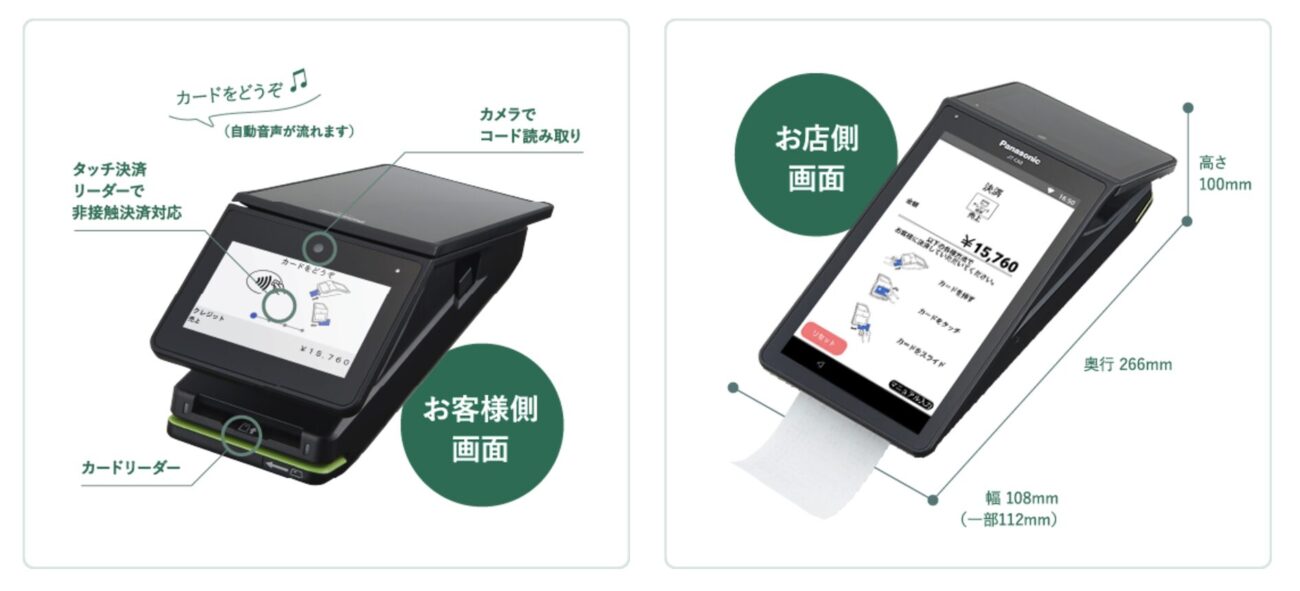
三井住友フィナンシャルグループの安心感から、個人事業主や中小規模の店舗にも広く導入が進んでいます。
stera packは小売店、美容室、クリニックなど「顧客層が幅広く、あらゆる支払い手段に応えたい」店舗に向いています。例えば高年齢層にはクレジットカード、若年層にはQR決済、地域によっては交通系IC…と多様なニーズがありますが、stera packなら一手に引き受けてくれます。
初年度のサービス利用料は無料ですが、3年契約です。1年で利用をやめる可能性がある場合は、途中解約時の端末返却と違約金免除の条件まで確認しましょう。
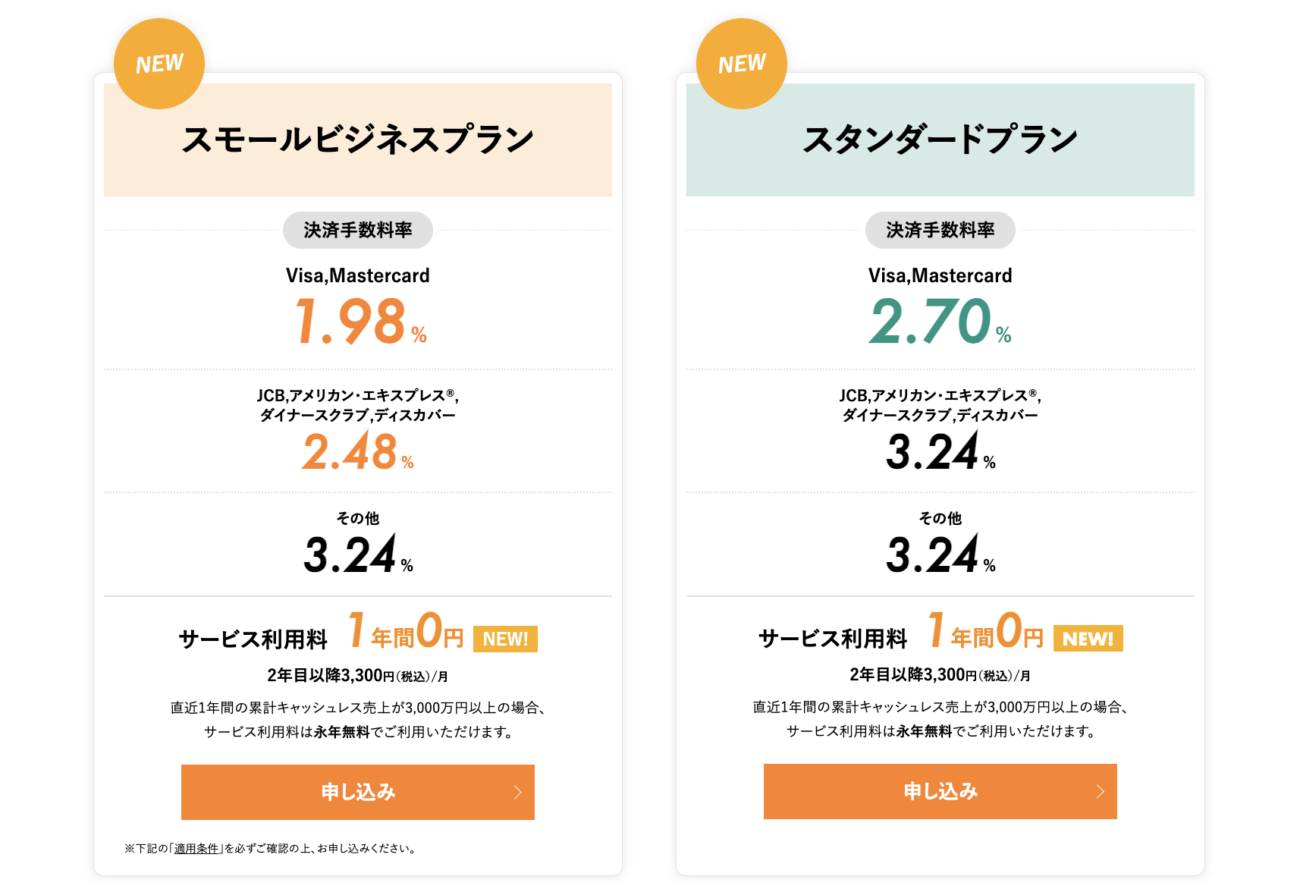
※画像は掲載当時の案内です。新規申込では、上の表に記載したプラン別の料率・月額料金・適用条件も合わせて確認しましょう。
2年目以降も月額無料となる売上条件と、スモールビジネスプランの低料率条件は別です。初年度だけでなく、継続した場合の費用も比べましょう。
1.98%はVisa・Mastercardの対象取引に適用する料率です。売上が増えて適用条件から外れた場合も含め、ブランド別の手数料を確認しましょう。
クレジットカードのタッチ決済ができるのでお客様にも喜んでいただけます。Edyも対応しているのはよく驚かれますし、好評です。QRコード決済は導入していません。
stera packを導入したことで高単価の回数券も売れるようになったので、リピートのお客様が増えました。
口コミ投稿者:リリーさん / 29歳女性 / 福岡県
業種:サービス業 / 職種:美容・理容 / 役職:自営業・個人事業主
導入サービス:stera pack / 2022年7月に導入開始 / 総合評価:4.5/5.0
本体代金初年度無料は、経営を始めたばかりの者としてはかなり助かりました。
また入金サイクルを自分で選択することができ、さらには変更することも可能でしたので、毎月の売り上げに応じて臨機応変に調整することも可能でした。
口コミ投稿者:りーさん / 31歳女性 / 大阪府
業種:卸売・小売・飲食業 / 職種:飲食・フード / 役職:自営業・個人事業主
導入サービス:stera pack / 2022年11月に導入開始 / 総合評価:5.0/5.0
 stera pack(ステラパック)とは?決済端末の使い方や特徴・費用を分かりやすく解説続きを読む
 stera pack(ステラパック)の評判・口コミ(18件)【デメリットは?審査は厳しい?端末に不具合?】続きを読む
 stera pack(ステラパック)の手数料まとめ【高い?導入費用は?消費税の扱いは?】続きを読む
年間キャッシュレス額が3,000万円以上なら永年無料
クレジットカード決済導入したい個人事業主におすすめ⑥JMSおまかせサービス|店舗に合う端末で複数ブランドをまとめて導入
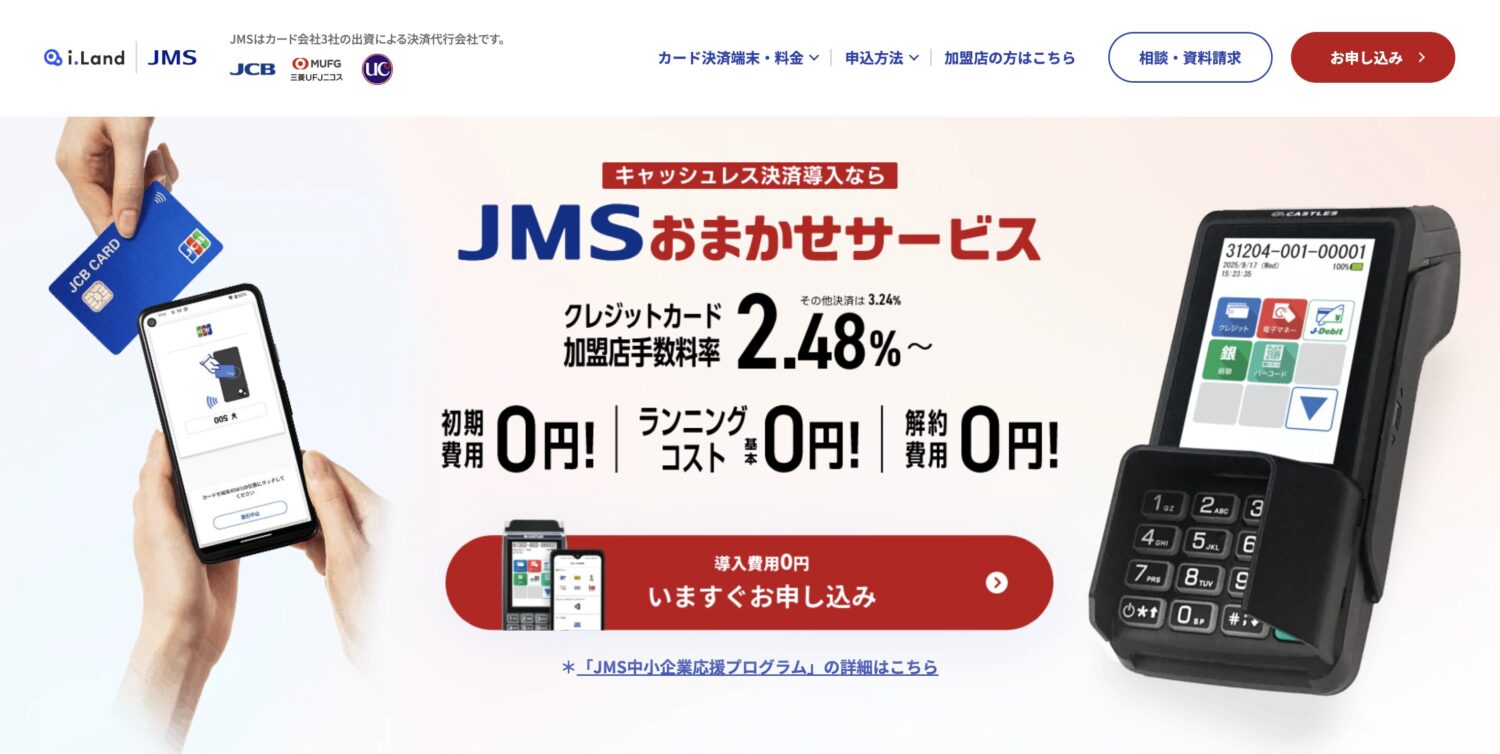
画像引用元:JMS
| サービス名 | JMSおまかせサービス |
| 総合評価 | 4.40 |
| 口コミ評価 | 3.83 (6件) |
| 個人事業主の口コミ評価 | 3.83 |
| 初期費用 | 0円 |
| 月額利用料金 | 0円 ※SIMカードご利用の場合は693円(税込) |
| 決済手数料 | 主要6ブランド:中小企業応援プログラム適用で2.48% その他の決済・プログラム対象外:3.24% ※業種・企業規模・決済取扱高などの条件あり |
| 入金手数料 | ■月2回払い:0円 ■月6回払い:198円(税込) |
| 端末代金 | Webプランは1店舗1台の端末導入費用0円 ※有線LANモデルでコード決済を使う場合は、別売バーコードスキャナー13,750円(税込・送料込)が必要 |
| 入金サイクル | 月2回または6回 |
| 個人事業主の導入可否 | 導入可能 |
| 個人事業主の導入に必要な書類 | 本人確認書類のいずれか1つが必要 ・運転免許証、運転経歴証明書(2012年4月1日以降に発行されたもの) ・パスポート(日本国政府で発行されたもの/顔写真ページ必須) ・住民票の写し(発行日より3ヵ月以内/マイナンバーの記載がないもの) ・印鑑登録証明書(発行日より3ヵ月以内) ・在留カード ・特別永住者証明書 ・住基カード |
| 公式サイト | JMSおまかせサービスの公式サイトを確認する |
JMSおまかせサービスは、インターネット環境や営業形態に応じた端末を0円~で提供しているキャッシュレス決済端末・決済システムです。
Webプランでは専用端末の導入費用が0円で、Wi-Fiや有線LANを使う場合の月額費用も0円です。LTEを使う場合はSIM利用料がかかるため、端末代と通信費を分けて比べましょう。

JMSの端末は、通信回線と使う場所に合わせて選びます。VEGA3000には持ち運び型と有線LANの据え置き型があり、利用できる決済方法や追加機器の費用も確認しましょう。

0円で導入できる端末には保証が4年間もついているので、万が一故障した場合も安心して利用できます。
売上や契約情報を、Web上の管理画面で24時間いつでもどこでも確認できる点も嬉しいポイントです。
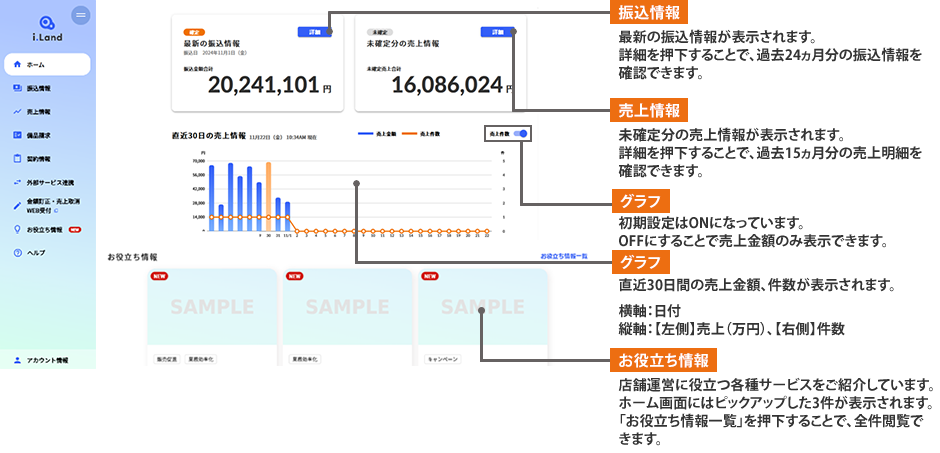
個人事業主の場合も導入可能で、審査の際は本人確認書類の他に、店舗外観写真や商品詳細資料が必要なケースがあるのでご注意ください。
設置や初期設定はJMSの方が一緒にしてくださったので、設置も設定も随時説明をして頂きながらの作業でしたので、とてもスムーズでした。
運用コストは現金販売に比較すると、売り上げる程に決算手数料が増えているのが気になる点ではありましたが、お客様が持ち合わせ以上の購入意欲を持った時に即決済が出来る事で見込み客を取り逃す事を減らせたので、結果的にコストパフォーマンスは満足していました。
口コミ投稿者:小津 邪馬人さん / 60歳男性 / 滋賀県
業種:サービス業 / 職種:美容・理容 / 役職:自営業・個人事業主
導入サービス:JMS / 2008年5月に導入開始 / 総合評価:5.0/5.0
安定感のある決済処理でエラーなど起きない。端末が良い部分ではありますが、振り込み回数が極端に少ないと言うのと、手数料が若干高めでキャンペーンなども少ないので、費用がかかるサービスと感じてしまいます。費用がかかっても金銭に関わることなので、決済処理の安定感が欲しい、と言う部分を求めるのであれば、そういった方にはお勧めです。
口コミ投稿者:ThreeCafeさん / 43歳男性 / 宮城県
業種:サービス業 / 職種:美容・理容・サロン / 役職:自営業・個人事業主
店舗数:1店舗 / 従業員数:2〜4人 / 平均客単価:10,000円以上 / 1日のキャッシュレス決済件数:5〜9件 / 年間売上:1,000万〜2,000万円 / 年間キャッシュレス決済額:500万〜1,000万円
導入サービス:JMSおまかせサービス / 2014年7月に導入開始 / 総合評価:3.0/5.0
 JMSおまかせサービスの評判・口コミ【クレジット決済端末の口コミも調査】続きを読む
 JMSおまかせサービスの手数料は高い?非課税?交渉できる?【中小企業の手数料率も】続きを読む
 JMSの決済端末とは?手数料や使い方を解説【故障しやすい?交換可能?】続きを読む
【当サイト限定&先着50店】JCBギフト3000円分を進呈(詳細)
クレジットカード決済導入したい個人事業主におすすめ⑦STORES決済|小型端末でカード・電子マネー・QR決済に対応
画像引用元:STORES決済
| サービス名 | STORES決済 |
| 総合評価 | 4.43 |
| 口コミ評価 | |
| 個人事業主の口コミ評価 | 3.60 |
| 初期費用 | アカウント開設:0円 ※端末代・必要機器は別途 |
| 月額利用料金 | フリープラン:0円 スタンダードプラン:年契約は月額3,300円(税込)、月額契約は3,960円(税込) |
| 決済手数料 | ■年間キャッシュレス決済額3,000万円未満などの条件を満たす場合 ・フリー:主要6ブランド2.48% ・スタンダード:Visa・Mastercard1.98%、JCBなど4ブランド2.38% ■電子マネー・QRコード:3.24% ※年間決済額3,000万円以上は別途相談。旧プランの交通系IC料率とは異なります |
| 入金手数料 | 手動入金:10万円以上は0円、10万円未満は200円(税込) 自動入金:金額にかかわらず0円 |
| 端末代金 | 27,720円(税込) ※年契約のスタンダードプランは1台無償貸与。解約時は返却 |
| 入金サイクル | ・手動入金の場合は1〜2営業日 ・自動入金の場合は翌月20日に入金 |
| 個人事業主の導入可否 | 導入可能 |
| 個人事業主の導入に必要な書類 | 【開業前】 店舗ホームページ/SNSまたは商品、サービス内容、価格が確認できる資料(料金表、メニュー表など)が必要 【開業後】 個人事業開廃業届または店舗ホームページ/SNSまたは商品、サービス内容、価格が確認できる資料(料金表、メニュー表など)が必要 |
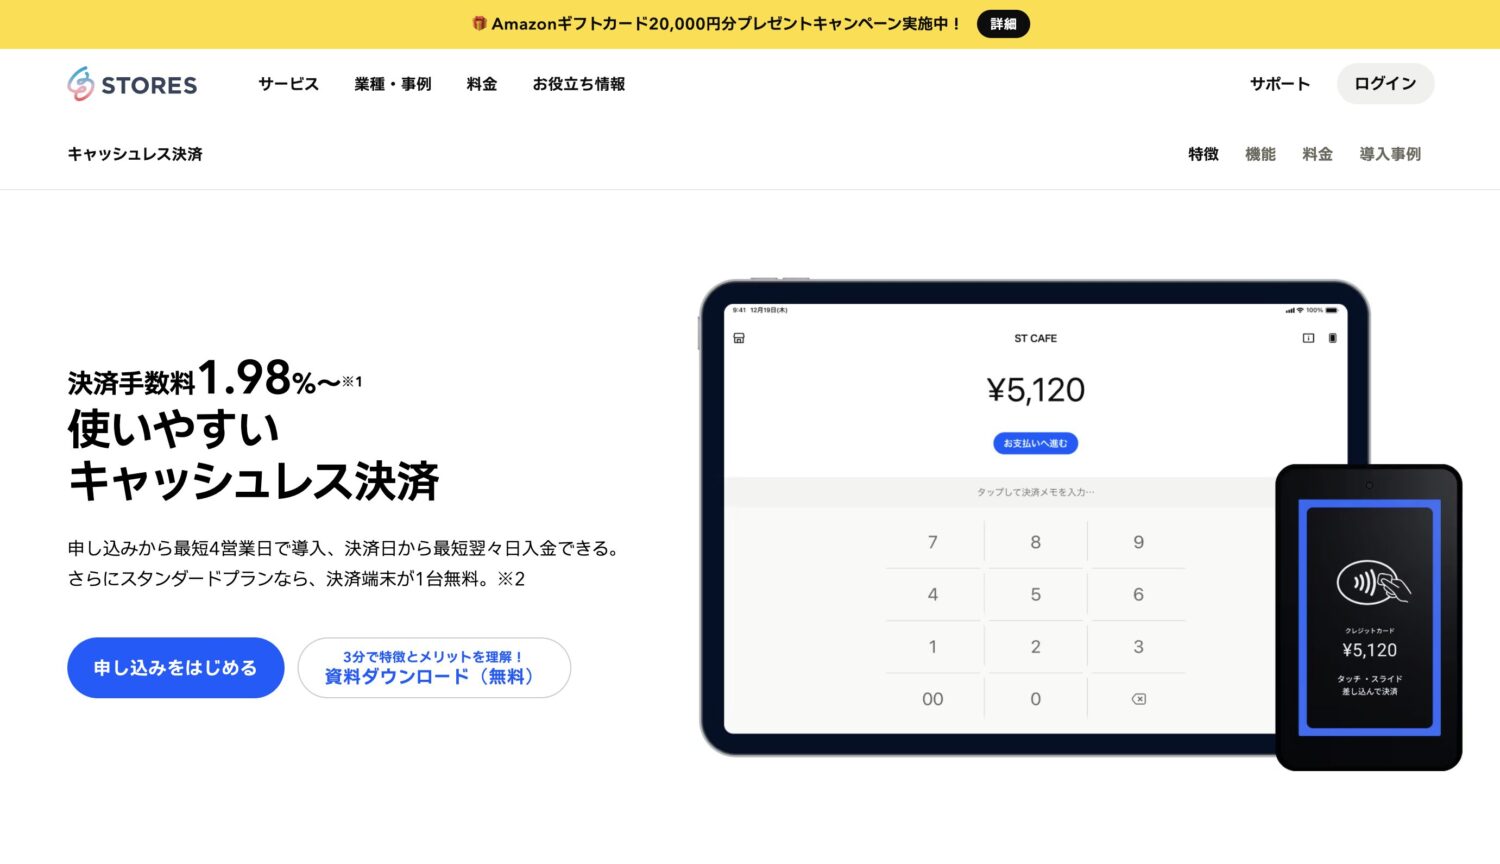
STORES決済は、STORES株式会社が提供するマルチ決済サービスです。決済端末だけで利用する方法と、POSレジと連携する方法を選べ、月額0円のフリーと、カード料率を抑えるスタンダードから選べる点が特徴です。STORESのレジやネットショップを併用する場合は、利用できる機能も含めて比較できます。
STORES決済は、若年層向けのアパレル・雑貨店、駅周辺の店舗、ネットショップと店舗を両方展開する個人事業主に適しています。
現行のフリー・スタンダードプランでは、電子マネーは3.24%です。カードの1.98%を交通系ICにも当てはめず、利用する決済方法ごとに料金を確認しましょう。

StoreProの口コミ調査では、飲食店経営者のなぎさんが、狭い店舗に置く端末を小さくするため、stera terminalからSTORES決済へ変更したと回答しました。利用中のスマレジと連携しやすいことも選んだ理由です。
一方、同じ回答者は、POSでの金額入力から決済端末へ連携するまでの待ち時間をやや長く感じたとしています。省スペース性を重視する場合も、カードの読み取りだけでなく、POSから決済へ移る流れまで確かめておくと、導入後の使い方を判断しやすくなります。いずれも2025年4月時点の利用者の感想です。
使用しているポータブル端末は月額費用はなく、初期費用もありません。振込み手数料も急がなければかかりませんし、決済手数料だけなので、私は満足です。
審査のプロセスはわかりませんが、速度は早かったです。提出書類も必要であるだろうものばかりでしたので、特段大変ではありませんでした。
カスタマーサポートには繋がりやすいと思います。私が問い合わせた際は対応も丁寧にしていただけました。
口コミ投稿者:タナカさん / 36歳女性 / 大阪府
業種:サービス業 / 職種:販売・接客・サービス・モニター / 役職:自営業・個人事業主
導入サービス:STORES決済(旧Coiney) / 2021年6月に導入開始 / 総合評価:4.0/5.0
私の使っている端末は月額費用はかからないので満足しています。決済手数料も1.98%なので負担にならず、売り上げが10万円になると振り込み手数料がかからずに振り込まれるのでコストパフォーマンスはとても良いと感じています。
入金サイクルは、売り上げ金が10万円に達したら振り込み手数料がかからず入金されます。10万円に満たない場合でも入金申請をすれば翌〜翌々営業日には入金されて便利です。
口コミ投稿者:asamiyさん / 38歳女性 / 山形県
業種:サービス業 / 職種:美容・理容 / 役職:自営業・個人事業主
導入サービス:STORES決済(旧Coiney) / 2020年3月に導入開始 / 総合評価:5.0/5.0
 STORES決済とは?特徴やメリット・デメリットを解説続きを読む
 STORES決済の評判・口コミ【特徴や決済方法ごとの手数料も解説】続きを読む
 STORES(ストアーズ)決済の手数料・費用は高い?計算方法は?【他サービスと比較】続きを読む
2万円分のAmazonギフトカードをプレゼント!

クレジットカード決済導入したい個人事業主におすすめ⑧stera tap(ステラタップ)|スマホをタッチ決済端末として利用
画像引用元:stera tap
| サービス名 | stera tap |
| 総合評価 | 4.44 |
| 口コミ評価 | 3.90 (76件) |
| 個人事業主の口コミ評価 | 3.90 |
| 初期費用 | 0円 |
| 月額利用料金 | 0円 |
| 決済手数料 | ■小規模業者 ※その他の条件もあり Visa・Mastercard:1.98% JCB・American Express・Diners Club・Discover:2.48% ■その他の事業者 Visa・Mastercard:2.70% JCB・American Express・Diners Club・Discover:3.24% |
| 入金手数料 | ・三井住友銀行なら0円 ・その他の銀行は220円 |
| 端末代金 | 0円 |
| 入金サイクル | 月2回締め15日後払いが初期設定 ※変更可能な締め日・入金日数は、契約時の案内で確認 |
| 個人事業主の導入可否 | 導入可能 |
| 個人事業主の導入に必要な書類 | 本人確認書類のいずれか1つが必要(運転免許証/運転経歴証明書 、健康保険資格確認証、マイナンバーカード、在留カード、特別永住証明書) |
stera tap(ステラタップ)は、SMBC GMO PAYMENT株式会社が提供するサービスで、iPhoneやAndroidスマートフォンを決済端末として活用できます。
申し込みと加盟店審査を経て専用アプリを設定すると、対応するカードやスマホのタッチ決済を受け付けられます。
対応するスマホと通信環境があれば、追加のカードリーダーを購入せずにタッチ決済を受け付けられます。カードの差し込みや、交通系ICなどへの対応とは異なるため、必要な決済方法を確認しましょう。
クレジットカードの決済手数料率は1.98%〜3.24%と、特に個人事業主などの小規模事業者にとって導入しやすい価格設定となっています。
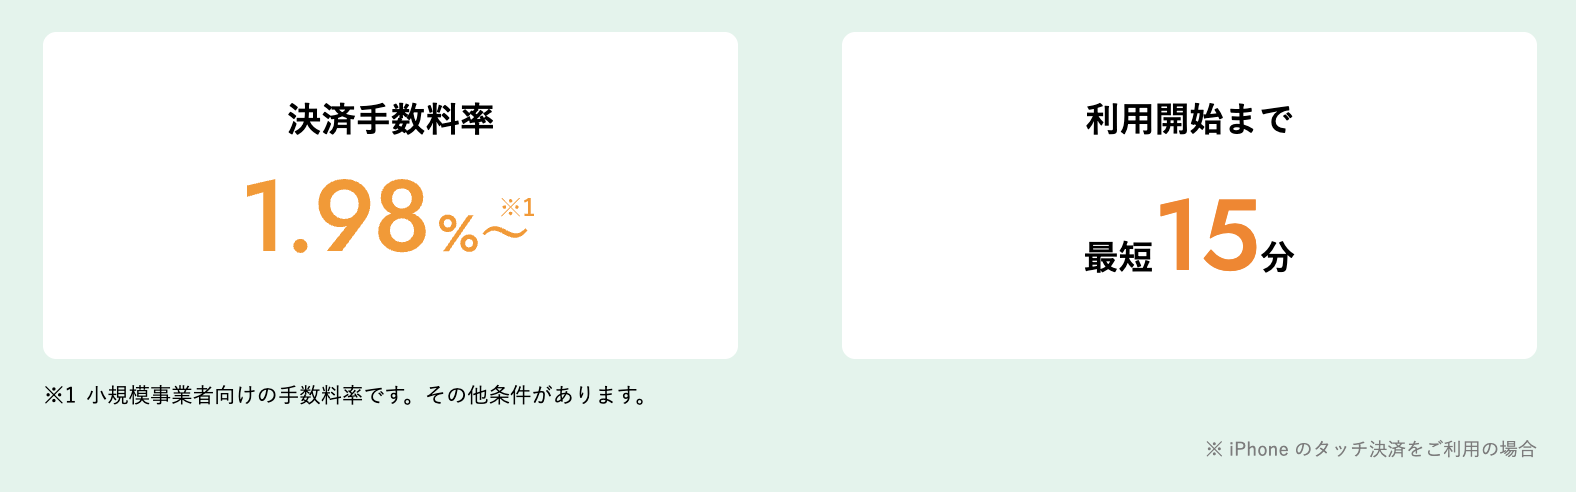
iPhoneのタッチ決済では、申し込みから最短15分で利用開始と案内されています。ただし審査や設定の状況によるため、イベント当日の利用開始が保証されるわけではありません。
「ひとまずカード決済をできるようにしてみたい」という個人事業主にとってハードルが極めて低いため、今後このSoftPOS(スマホが決済端末)方式は普及が進むでしょう。カードの差し込みや電子マネーなども受け付けたい場合は、専用端末を使うサービスの対応方法と申込条件も比較しましょう。
端末は私が使用しているスマホなのでアプリをダウンロードしてスムーズに初期設定はできました。端末設置の煩わしさもありませんでした。決済時はスマホでお客様のクレジットカードを読み込む方式なので直観的に使えます。お客様の手を煩わせないで、私のみで使用できます。
口コミ投稿者:xtakao418さん / 59歳男性 / 新潟県
業種:サービス業 / 職種:警備・清掃・点検 / 役職:自営業・個人事業主
導入サービス:stera tap / 2025年5月に導入開始 / 総合評価:4.5/5.0
操作は直感的に可能で、日常感覚で使用できます。また、イベントでも、常設の出店でも、stera tapは据え置き不要で立ち上げが早いです。モバイルバッテリーとポケットWi-Fiがあれば鬼に金棒です。非常にお勧めできます。
口コミ投稿者:ひろぽんさん / 33歳男性 / 大阪府
業種:卸売・小売・飲食業 / 職種:飲食・フード / 役職:自営業・個人事業主
店舗数:1店舗 / 従業員数:1人 / 平均客単価:〜999円 / 1日のキャッシュレス決済件数:1〜4件 / 年間売上:〜100万円 / 年間キャッシュレス決済額:〜100万円
導入サービス:stera tap / 2025年4月に導入開始 / 総合評価:4.0/5.0
 stera tap(ステラタップ)の評判・料金・手数料まとめ【個人でも審査に通る?対応機種は?】続きを読む
クレジットカード決済導入したい個人事業主におすすめ⑨PayCAS Mobile|ソフトバンクのSIMとプリンターを搭載
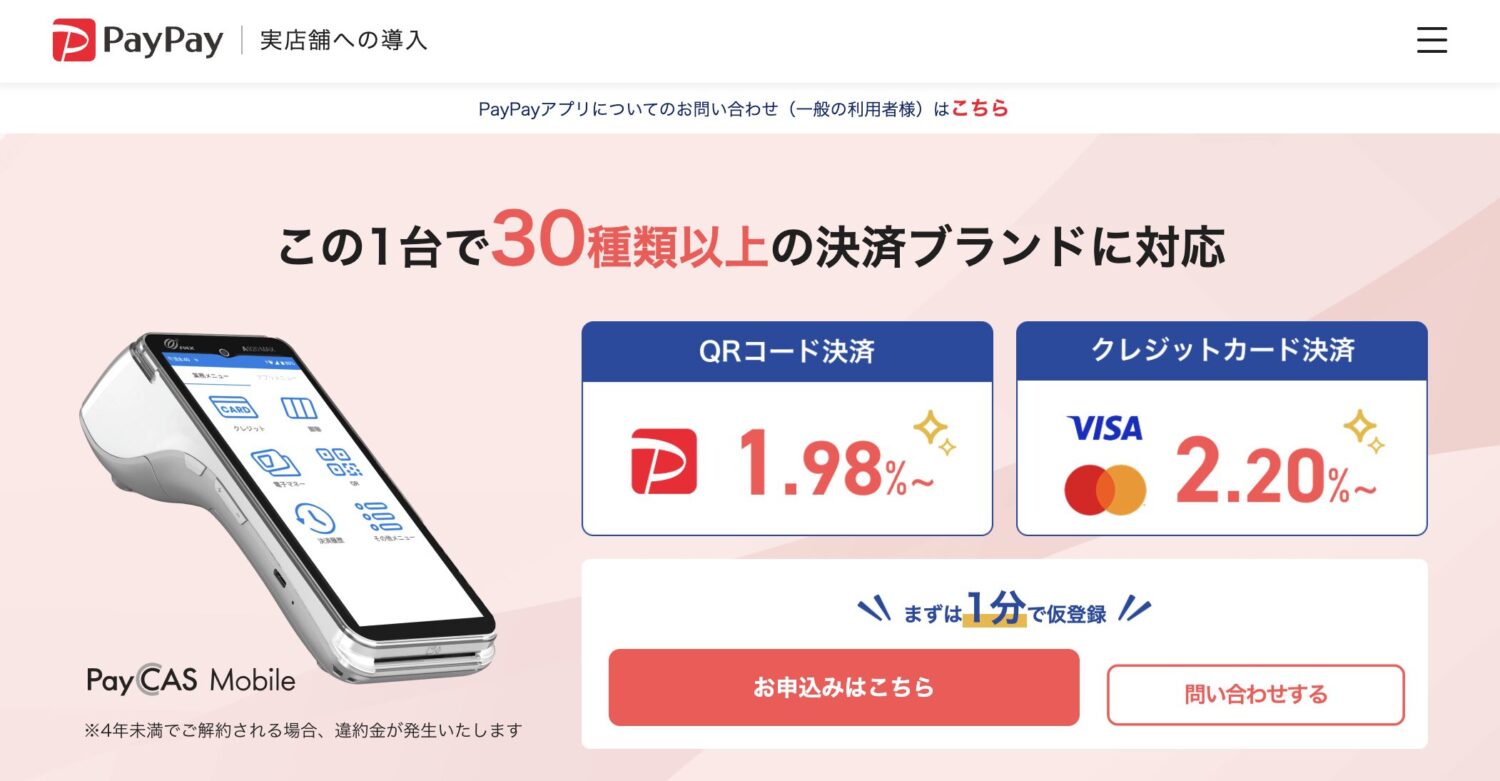
画像引用元:PayCAS Mobile
| サービス名 | PayCAS Mobile |
| 総合評価 | 4.17 |
| 口コミ評価 | |
| 個人事業主の口コミ評価 | 2.75 |
| 初期費用 | 0円 |
| 月額利用料金 | 基本料金:1,980円(税別)/2,178円(税込) あんしんプラス加入時:別途1,980円(税別)/2,178円(税込) ※電子マネー利用は別途月額1,020円(税別) |
| 決済手数料 | ■中小事業者応援プログラム適用時 ・Visa・Mastercard:2.48%、あんしんプラス加入時2.20%(非課税) ・JCB・American Express・Diners Club・Discover:2.48%(税別) ・PayPay:2.80%、あんしんプラス加入時1.98%(税別) ※対象外は一般料率。電子マネーやその他QRコードの料率・追加月額は別途確認 |
| 入金手数料 | 0円 |
| 端末代金 | 対象プランは0円 ※4年未満の解約には違約金が発生する場合あり。追加機器・オプションは別 |
| 入金サイクル | 月2回 |
| 個人事業主の導入可否 | 導入可能 |
| 個人事業主の導入に必要な書類 | 本人確認書類、店舗の内観・外観写真、業種に応じた営業許可証、事業・振込口座に関する情報 ※審査で追加資料を求められる場合があります |
PayCAS Mobileは、PayPay経由でも申し込めるマルチ決済端末サービスです。対象プランでは、端末代0円でクレジットカード・電子マネー・QRコード決済をまとめて導入できます。電子マネーなどの追加料金や、早期解約時の条件は別途確認しましょう。

端末はソフトバンクの4G回線に対応し、Wi-Fiがない場所でも通信できる設計です。利用する営業場所の契約条件と電波状況も確認しましょう。大画面タッチパネルで操作性も良く、プリンター内蔵でレシートもその場で発行できます。

PayPayクーポンなどの販促機能を使いたい場合は、PayCAS Mobileの契約だけで利用できるか、別の申し込みや料金が必要かを確認しましょう。決済端末の導入と、販促サービスの契約は分けて考える必要があります。
決済端末としての機能以外に、PayPayプラットフォームを活用した集客メリットがある点はPayPayならではです。
導入後も掲示したQRコードは残し、混雑時にはお客様に読み取ってもらう方法を使っているそうです。すべての支払いを端末に切り替えたわけではなく、会計の混み具合によって使い分けています。
PayCAS Mobileは、幅広い決済ニーズに応えたい中規模店舗、観光客相手の店舗、既にPayPay加盟店の個人事業主に適しています。特に「今はQRのPayPayだけ導入しているが、カードもまとめて強化したい」というケースでは、PayCAS Mobileへの切替がおすすめです。
クレカやQRコード決済だけでなく、交通系ICやID、タッチ決済(金額による)も使えるので、大変便利だと思っています。機械に弱い人やパート・アルバイトさんにも解りやすい説明書や、動画での使用方法があります。
口コミ投稿者:yurianchitoさん / 57歳女性 / 千葉県
業種:サービス業 / 職種:販売・接客・サービス・モニター / 役職:自営業・個人事業主
店舗数:1店舗 / 従業員数:1人 / 平均客単価:5,000〜9,999円 / 1日のキャッシュレス決済件数:1〜4件 / 年間売上:300万〜500万円 / 年間キャッシュレス決済額:100万〜300万円
導入サービス:PayCAS Mobile / 2023.12に導入開始 / 総合評価:3.5/5.0
端末を持ち出してイベント会場などで決済をすることがなければ、PayCASを導入するメリットはありません。Posレジなどの連携を考えているならAirレジ、Posレジとの連携なく幅広い決済に対応したいのであればAirPayがおススメです。私も、AirPayに戻す方向で考えています。
口コミ投稿者:kengoさん / 56歳男性 / 千葉県
業種:卸売・小売・飲食業 / 職種:飲食・フード / 役職:自営業・個人事業主
店舗数:1店舗 / 従業員数:2〜4人 / 平均客単価:1,000〜2,999円 / 1日のキャッシュレス決済件数:5〜9件 / 年間売上:500万〜1,000万円 / 年間キャッシュレス決済額:100万〜300万円
導入サービス:PayCAS Mobile / 2024年8月に導入開始 / 総合評価:2.0/5.0
 PayCAS Mobile(ペイキャスモバイル)の口コミまとめ【手数料・月額費用や使い方も解説】続きを読む
 PayCAS Mobileの手数料・費用まとめ【月額費用はいくら?ロール紙は有料?】続きを読む
 【最大1.3万円OFF】PayCAS Mobileのキャンペーンまとめ【月額費用が無料?キャッシュバック?】続きを読む
クレジットカード決済導入したい個人事業主におすすめ⑩ダイニー|POSレジ・モバイルオーダー・決済をまとめて運用
| サービス名 | ダイニー |
| 総合評価 | 4.31 |
| 口コミ評価 | 3.75 (2件) |
| 個人事業主の口コミ評価 | – |
| 初期費用 | POSレジとの同時申し込み・決済単独など、契約内容ごとの見積もりで確認 |
| 月額利用料金 | 0円 |
| 決済手数料 | Visa・Mastercard:2.28%〜(税別) JCB・Diners Club・American Express:2.38%〜(税別) ※中小事業者・他社カード決済の利用状況・ブランド別年間取扱高等の条件と審査あり |
| 入金手数料 | 0円 |
| 端末代金 | 対象プランは0円 ※機器の種類・契約条件を確認 |
| 入金サイクル | 月2回または月6回 |
| 個人事業主の導入可否 | 導入可能 |
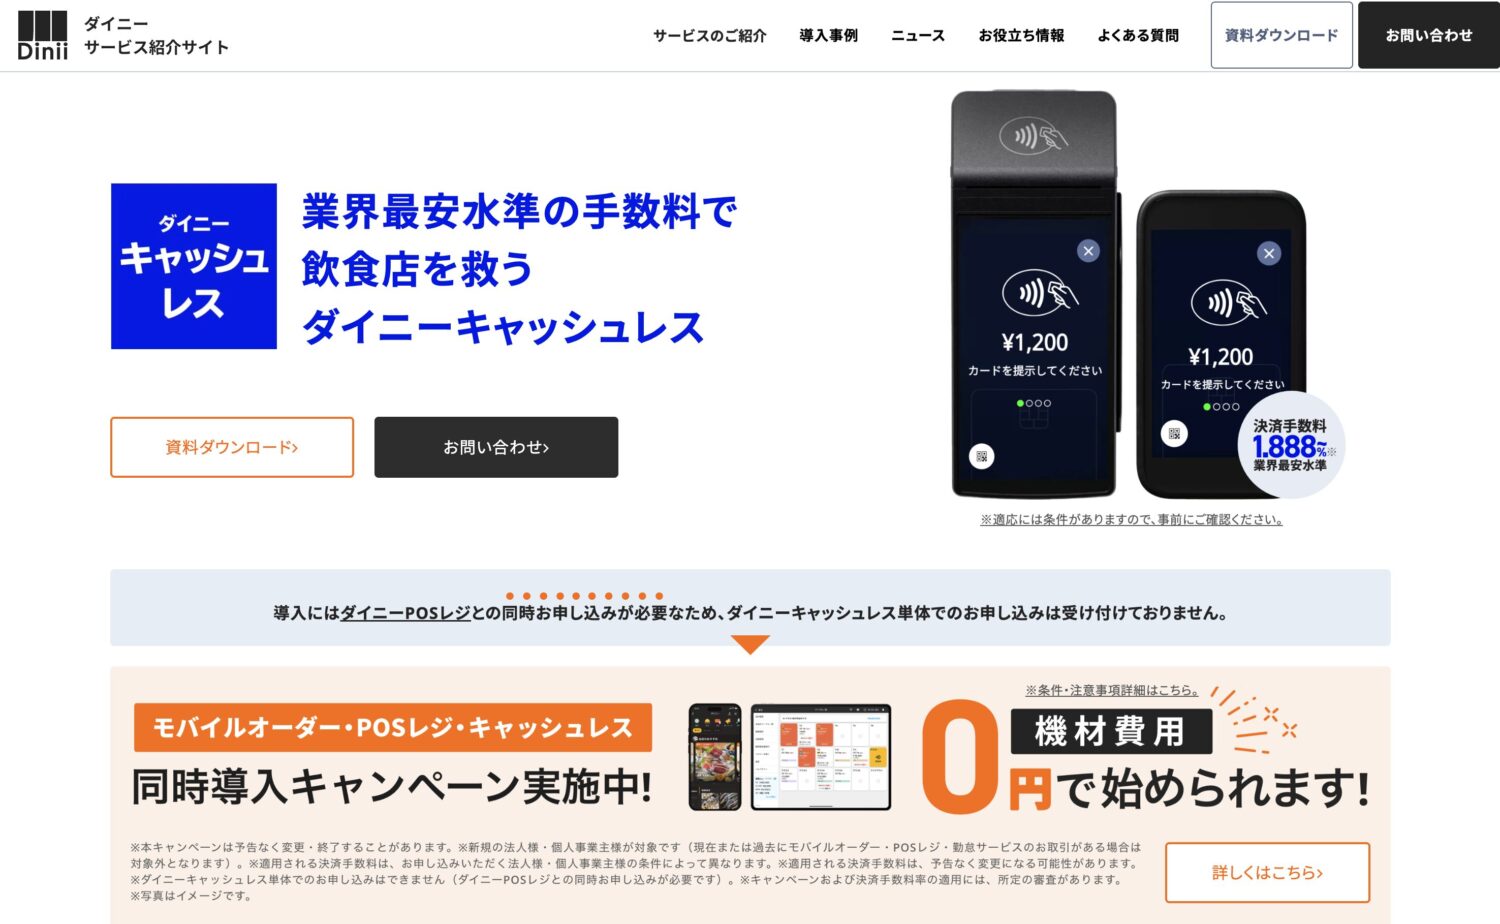
ダイニーキャッシュレスは、飲食店の会計と決済をまとめて運用したい場合に比較できるサービスです。POSレジとの同時申し込みと決済単独の契約では条件が異なるため、必要な機能と費用を分けて相談しましょう。
Visa・Mastercardの決済手数料は2.28%から、JCBなどは2.38%からで、表示料率はいずれも税別です。他社のカード決済利用、年間取扱高、事業規模などの適用条件を確認し、自店の条件で比較しましょう。
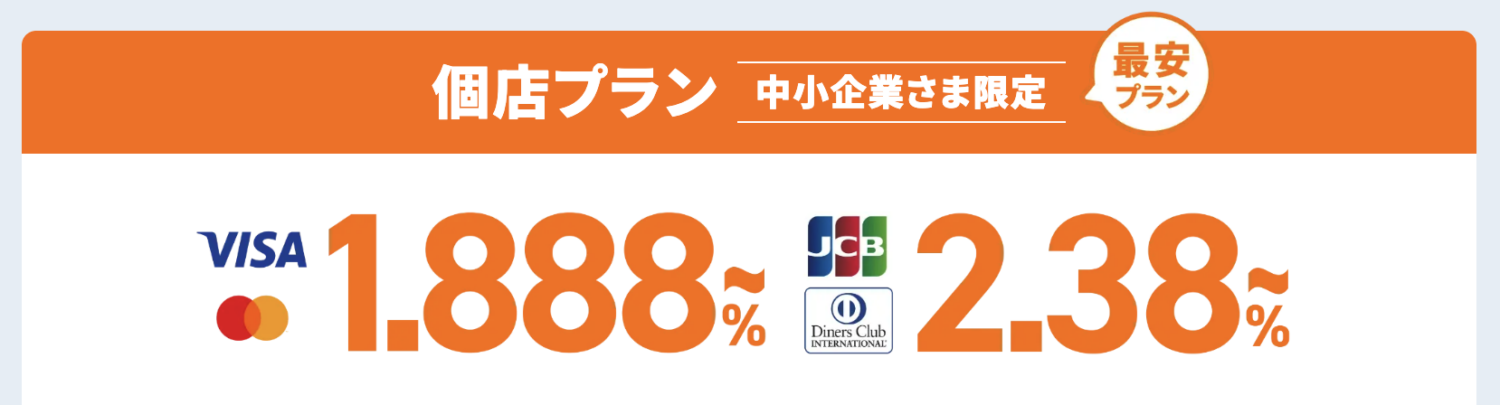
※画像は掲載当時のプランです。新規申込の料率・費用は、上の表と契約時の見積もりで確認しましょう。
下のプラン画像は掲載当時の案内です。決済手数料に加え、POSレジなど別サービスの費用を含めた見積もりで比較するのがおすすめです。
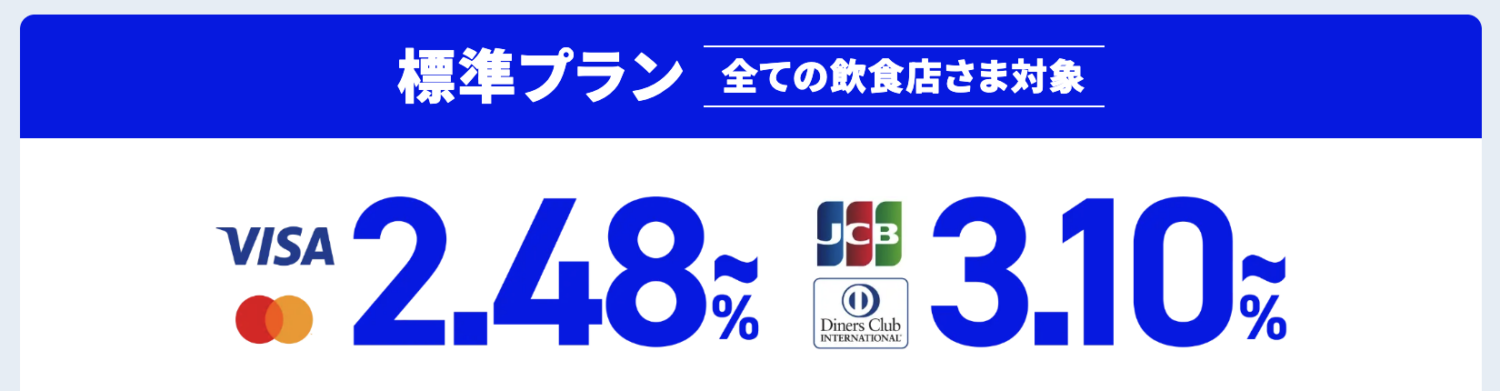
※画像は掲載当時のプランです。新規申込の料率・費用は、上の表と契約時の見積もりで確認しましょう。
カード以外の決済も必要な場合は、QRコード決済・電子マネーの対応状況を、申し込み時点で確認しましょう。
入金サイクルは月2回と月6回から選べます。決済サービスの月額費用・振込手数料は無料ですが、POSレジなどを組み合わせた際の初期費用や継続費用は、見積もりを確認しましょう。
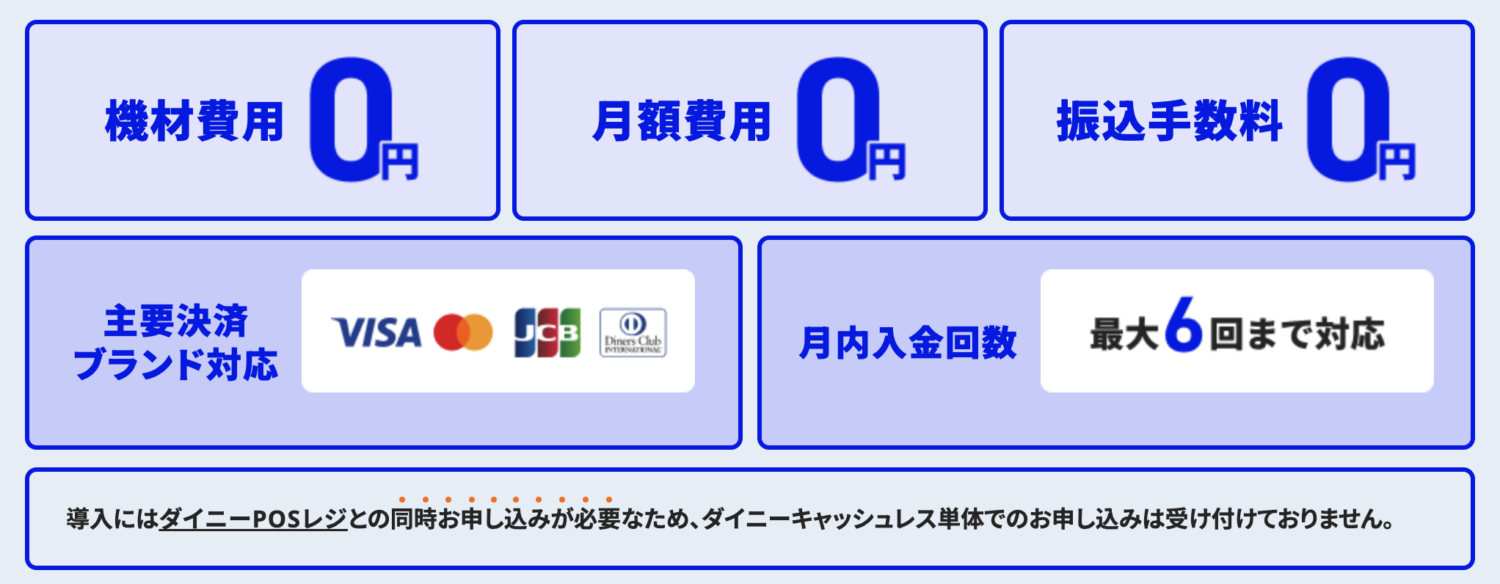
※画像は掲載当時のプランです。新規申込の料率・費用は、上の表と契約時の見積もりで確認しましょう。
このようにダイニーは決済手数料の負担を少しでも軽くしたい店舗や、レジ作業の効率化を図りたい個人飲食店におすすめのサービスといえます。
個人事業主の口コミ評価が高いクレジットカード決済端末TOP5
ここでは、StoreProが個人事業主の実店舗経営経験者から収集した口コミを基に、平均評点が高かったクレジットカード決済端末を紹介します。
利用者数や申込件数による人気順位ではなく、回答者による口コミ評点を集計した結果です。料金や機能だけでは判断しにくい操作性や使いやすさを比較する際の参考にしてください。
個人事業主の口コミ評点によるクレジットカード決済ランキングTOP5
| ランキング順位 | 決済端末名 | 端末画像 | 個人事業主の口コミ評点 |
| 1位 | Squareリーダー |
 |
4.43 |
| 2位 | Squareターミナル |
|
4.27 |
| 3位 | Airペイ |
|
4.22 |
| 4位 | stera pack |
|
4.06 |
| 5位 | 楽天ペイカードリーダー |  |
3.88 |
ランキング1位の「Squareリーダー」は、スマートフォンと連携して使うタイプで、機械が苦手な方でも直感的に操作できる点が評価されています。コンパクトでデザイン性も高く、個人サロンでも導入しやすい手軽さと、安定したシステムで安心して使える点が魅力です。
ランキング2位の「Squareターミナル」は、レシートプリンター一体型で、決済からレシート発行まで1台で完結する利便性が支持されています。画面が大きく操作も直感的で、幅広い決済方法に対応しているため、様々なお客様のニーズに応えることができます。
ランキング3位の「Airペイ」は、iPadと連携して使うタイプで、幅広い決済方法に対応し、Airレジと組み合わせて会計できる点が評価されています。一方で、決済処理速度の遅さや、カードリーダーの故障や接続不良を指摘する声もありました。
個人事業主のクレジットカード決済導入におすすめのUnivaPay【オンライン向け】
ECサイトやオンラインスクール、会員制サービスなどでクレジットカード決済を導入したい個人事業主には、オンライン決済に対応したUnivaPayが候補になります。
実店舗向けの決済端末とは異なり、UnivaPayでは都度課金のほか、定期課金、分割決済、メールリンク決済などを利用できます。オンラインで商品やサービスを販売し、継続的に代金を回収したい事業者と相性のよいサービスです。
料金や利用できる機能は契約内容によって異なるため、見積もりを取得したうえで、初期費用、月額費用、決済手数料、入金サイクルを確認してください。
UnivaPay|オンライン販売・継続課金・リンク決済に対応
| サービス名 | UnivaPay |
| 初期費用 | 要問い合わせ |
| 月額費用 | 要問い合わせ |
| 決済手数料 | 要問い合わせ |
| 入金手数料 | 要問い合わせ |
| 個人事業主の導入可否 | 導入可能 |
| 個人事業主の導入に必要な書類 | 商品商材資料・身分証明書 |
| 入金サイクル | 要問い合わせ |
UnivaPay(ユニヴァペイ)は、継続課金やメールリンク決済など、オンラインでの販売方法に合わせて相談できる決済サービスです。取扱商材と販売方法が契約対象になるか、申し込み前に確認しましょう。
オンラインスクールやコンテンツ販売などでは、販売する商品、提供期間、継続課金の有無を伝えて、利用条件を確認することが大切です。サポートを利用できても、審査や利用規約に基づく決済の停止が起きないと保証されるわけではありません。
また、多通貨決済や多言語対応にも優れており、将来的に海外展開や越境ECを視野に入れている個人事業主にとっても、システムを切り替えることなく成長に合わせた拡張が可能です。
担当者によるサポート体制も充実しており、初めて決済システムを導入する方でも、自身のビジネスモデルに最適なプランの提案を受けることができます。
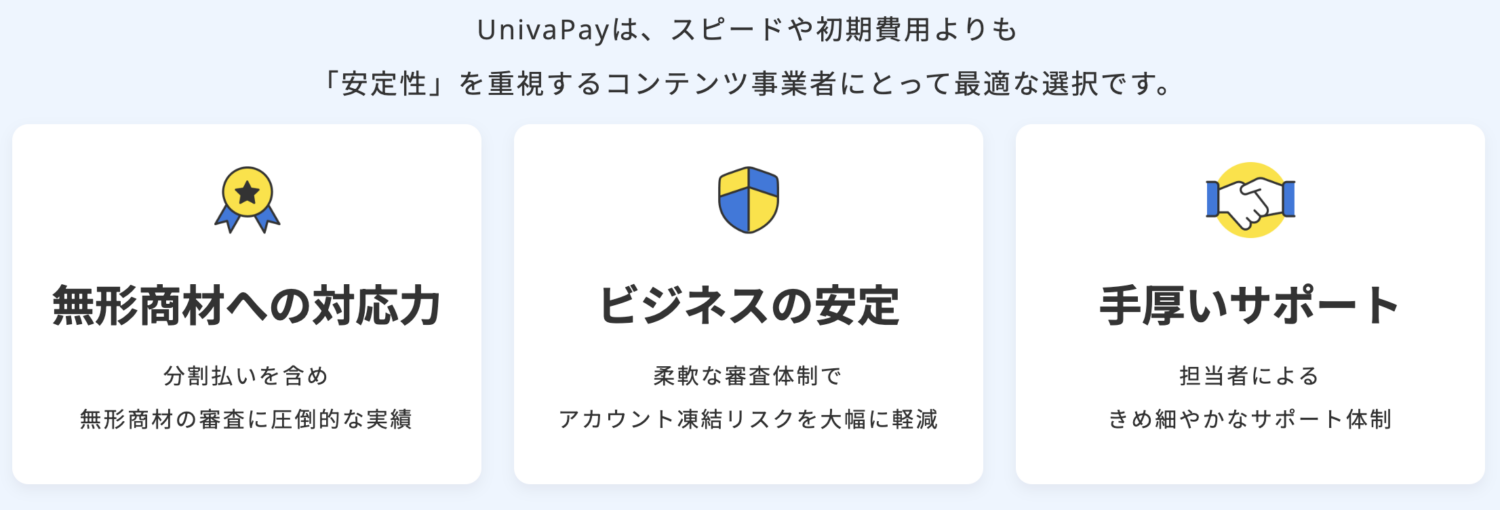
安定性と柔軟性を重視する個人事業主にとって、真に頼れるビジネスパートナーといえるでしょう。
個人店・個人事業主のクレジットカード決済導入事例4選
個人事業主がクレジットカード決済を導入する際は、手数料に加えて、会計の場所や必要機器、ブランド別の審査を確認したいところです。StoreProが取材した個人店の使い方から、申し込み前に確かめておきたい違いを紹介します。
個人店・個人事業主のクレジットカード決済導入事例①naturi|1人サロンでお客様の席へ端末を運ぶ
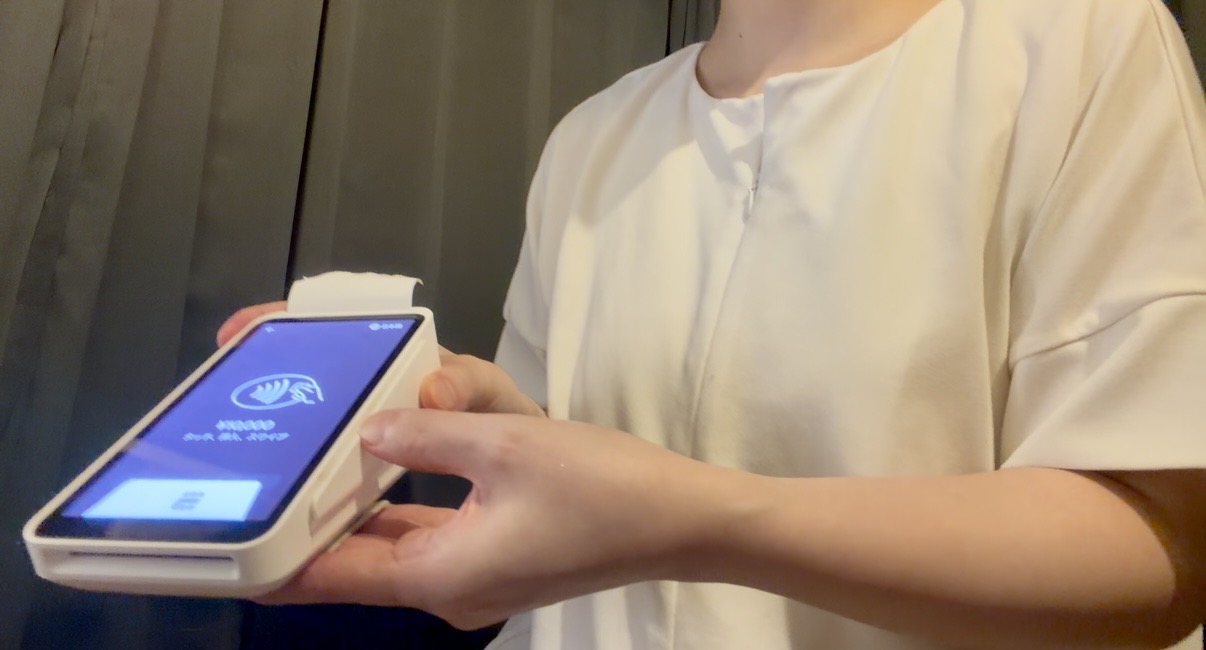
naturiでお客様にSquareターミナルの会計金額を提示する様子。導入店舗への取材記事より。
1人で営業する個人サロンnaturiでは、Squareターミナルをお客様のもとへ持っていき、金額を見せてカード決済を受け付けています。会計のためにお客様をレジへ移動させずに済むことが、店舗の使い方に合っていました。
端末の機能表だけでは、どこに置き、誰が金額を入力し、どう見せるかまでは決まりません。施術から会計まで一人で担当するサロンでは、持ち運びと画面の向きを含めて比較するのがおすすめです。
 Squareターミナルを個人サロンで導入した事例|会計1〜2分短縮・キャッシュレス比率8割続きを読む
個人店・個人事業主のクレジットカード決済導入事例②grit.HAIR|+|1席の美容室でAirレジとAirペイを併用

grit.HAIR|+の受付カウンターに置かれたタブレット、Airペイのカードリーダー、決済用の掲示物。導入店舗への取材記事より。
1席・1人営業のgrit.HAIR|+では、Airレジで当日の施術メニューを選び、キャッシュレスの場合はAirペイで決済しています。会計記録を残して、その日の売上を確認することを主な用途にしています。
完全予約制で会計が重なりにくいため、多店舗管理や複雑な在庫管理より、日々の会計操作の分かりやすさを重視しています。決済端末だけを追加するか、POSレジと一緒に導入するかを考える参考になります。
 Airレジ・Airペイを1席の美容室で導入した事例|端末支給で初期費用0円・キャッシュレス約5割続きを読む
個人店・個人事業主のクレジットカード決済導入事例③PALETTE|開業前の申し込みとブランド別審査

鍼灸サロンPALETTEで会計時に使う楽天ペイターミナルと電卓と小銭受け皿。導入店舗への取材記事より。
オーナー1人の鍼灸サロンPALETTEでは、開業準備と並行して楽天ペイターミナルを申し込みました。カード決済などを利用できるようになった後も、一部のQRコード決済の審査に時間がかかったと回答しています。
端末が届く日と、希望するブランドを使える日は別です。開業日に必要な決済方法を先に決め、申込後も管理画面で利用開始状況を確認する大切さが分かります。審査期間は店舗やブランドによって異なるため、同店の日数だけで開業までの予定を決めないようにしましょう。
 楽天ペイターミナルを鍼灸院で導入した事例|現金会計より約30秒短縮・キャッシュレス比率8割続きを読む
個人店・個人事業主のクレジットカード決済導入事例④Lana OKINAWA|高額商品の支払いをJMSで受け付ける
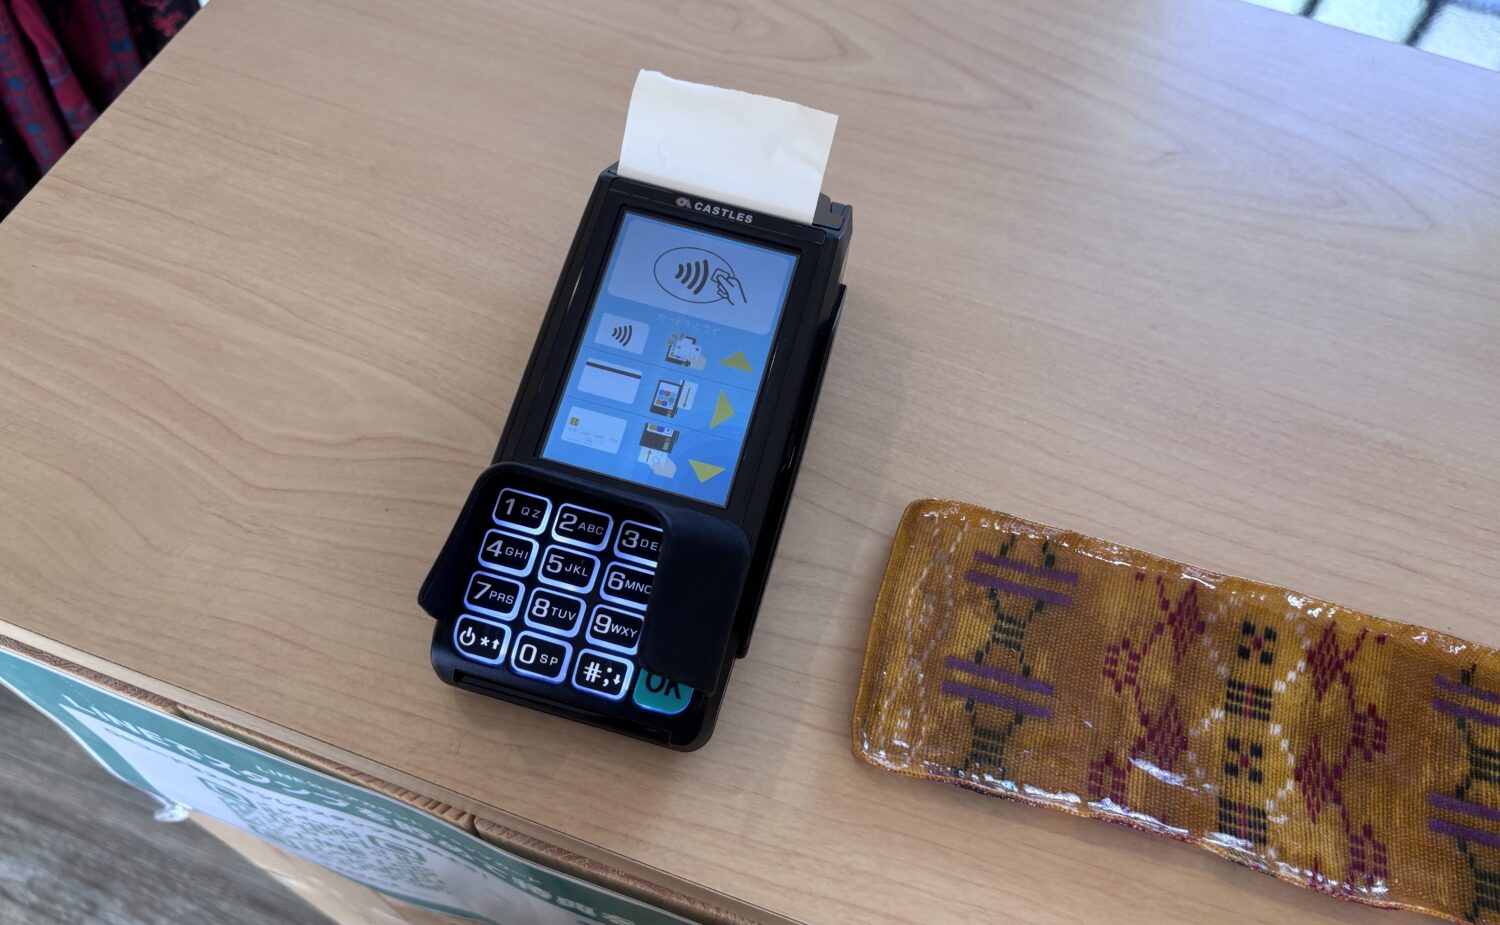
カードの読み取り方法を画面に表示したLana OKINAWAのハンディ型決済端末。導入店舗への取材記事より。
1人で営む洋服店Lana OKINAWAは、現金の持ち合わせを理由に高額商品の購入を見送られることが課題でした。JMSを導入し、POSレジを新設せずにカードなどの支払いへ対応しています。
店内やイベントで端末を使う一方、Webでの支払いには別の課題も残っています。対面の決済端末を導入すればオンライン請求も同じ契約で使えるとは限らないため、販売方法ごとに必要な機能を確かめましょう。
 JMSおまかせサービスを洋服店で導入した事例|キャッシュレス比率約9割続きを読む
個人事業主のクレジットカード決済の総費用を試算

続いてはクレジットカード決済を導入したい個人事業主におすすめのサービスの総費用シミュレーションを比較表でご紹介します。
下の表では、年間の売上がすべて対面のVisa決済だった場合に条件をそろえ、端末代・月額料金・決済手数料を試算しています。他のカード、電子マネー、QRコード、入金手数料なども含めたい場合は、表の後にあるシミュレーターで自店の条件を入力しましょう。
クレジットカード決済を導入したい個人事業主におすすめのサービスの総費用シミュレーション
| サービス名 | 端末機の画像 | 総合評価 | 年間Visa決済額が500万円の場合 | 年間Visa決済額が1,000万円の場合 | 年間Visa決済額が2,000万円の場合 | 年間Visa決済額が5,000万円の場合 | ||||||||||||
| 1年目の費用 | 2年目の費用 | 3年目の費用 | 3年間の総額 | 1年目の費用 | 2年目の費用 | 3年目の費用 | 3年間の総額 | 1年目の費用 | 2年目の費用 | 3年目の費用 | 3年間の総額 | 1年目の費用 | 2年目の費用 | 3年目の費用 | 3年間の総額 | |||
| Square |
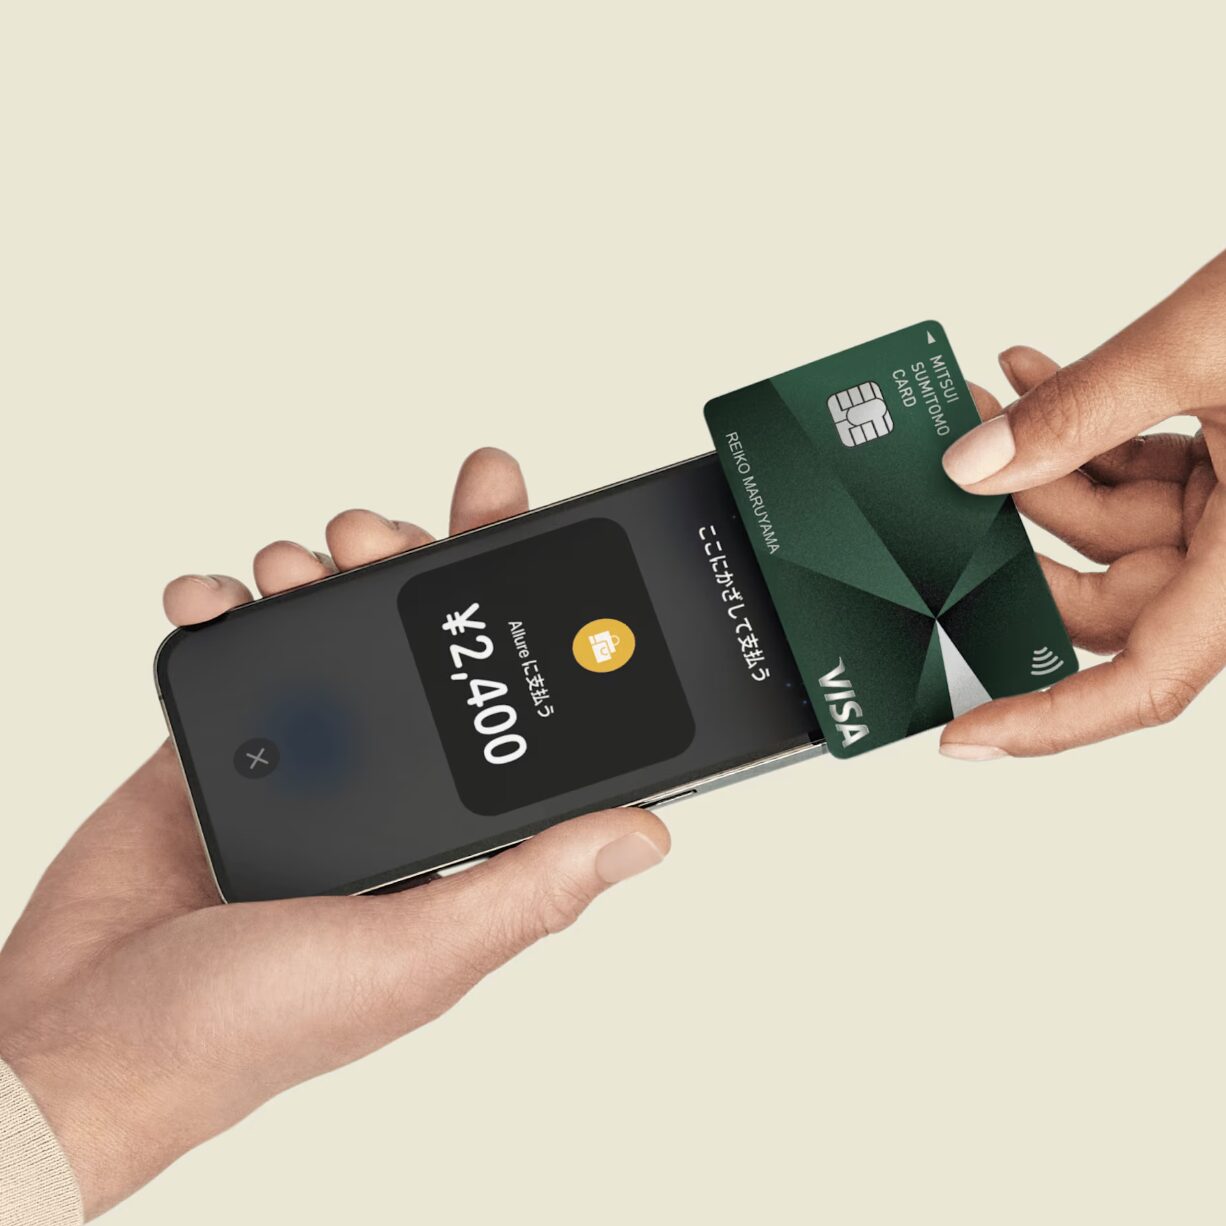 |
4.86 | ¥125,000 | ¥125,000 | ¥125,000 | ¥375,000 | ¥250,000 | ¥250,000 | ¥250,000 | ¥750,000 | ¥500,000 | ¥500,000 | ¥500,000 | ¥1,500,000 | ¥1,625,000 | ¥1,625,000 | ¥1,625,000 | ¥4,875,000 |
| stera pack スモール ビジネス |
|
4.77 | ¥99,000 | ¥138,600 | ¥138,600 | ¥376,200 | ¥198,000 | ¥237,600 | ¥237,600 | ¥673,200 | ¥396,000 | ¥435,600 | ¥435,600 | ¥1,267,200 | 対象外 | 対象外 | 対象外 | 対象外 |
| stera pack スタンダード |
|
4.77 | ¥135,000 | ¥174,600 | ¥174,600 | ¥484,200 | ¥270,000 | ¥309,600 | ¥309,600 | ¥889,200 | ¥540,000 | ¥579,600 | ¥579,600 | ¥1,699,200 | ¥1,350,000 | ¥1,350,000 | ¥1,350,000 | ¥4,050,000 |
| Square リーダー |
|
4.74 | ¥129,980 | ¥125,000 | ¥125,000 | ¥379,980 | ¥254,980 | ¥250,000 | ¥250,000 | ¥754,980 | ¥504,980 | ¥500,000 | ¥500,000 | ¥1,504,980 | ¥1,629,980 | ¥1,625,000 | ¥1,625,000 | ¥4,879,980 |
| Square スタンド |
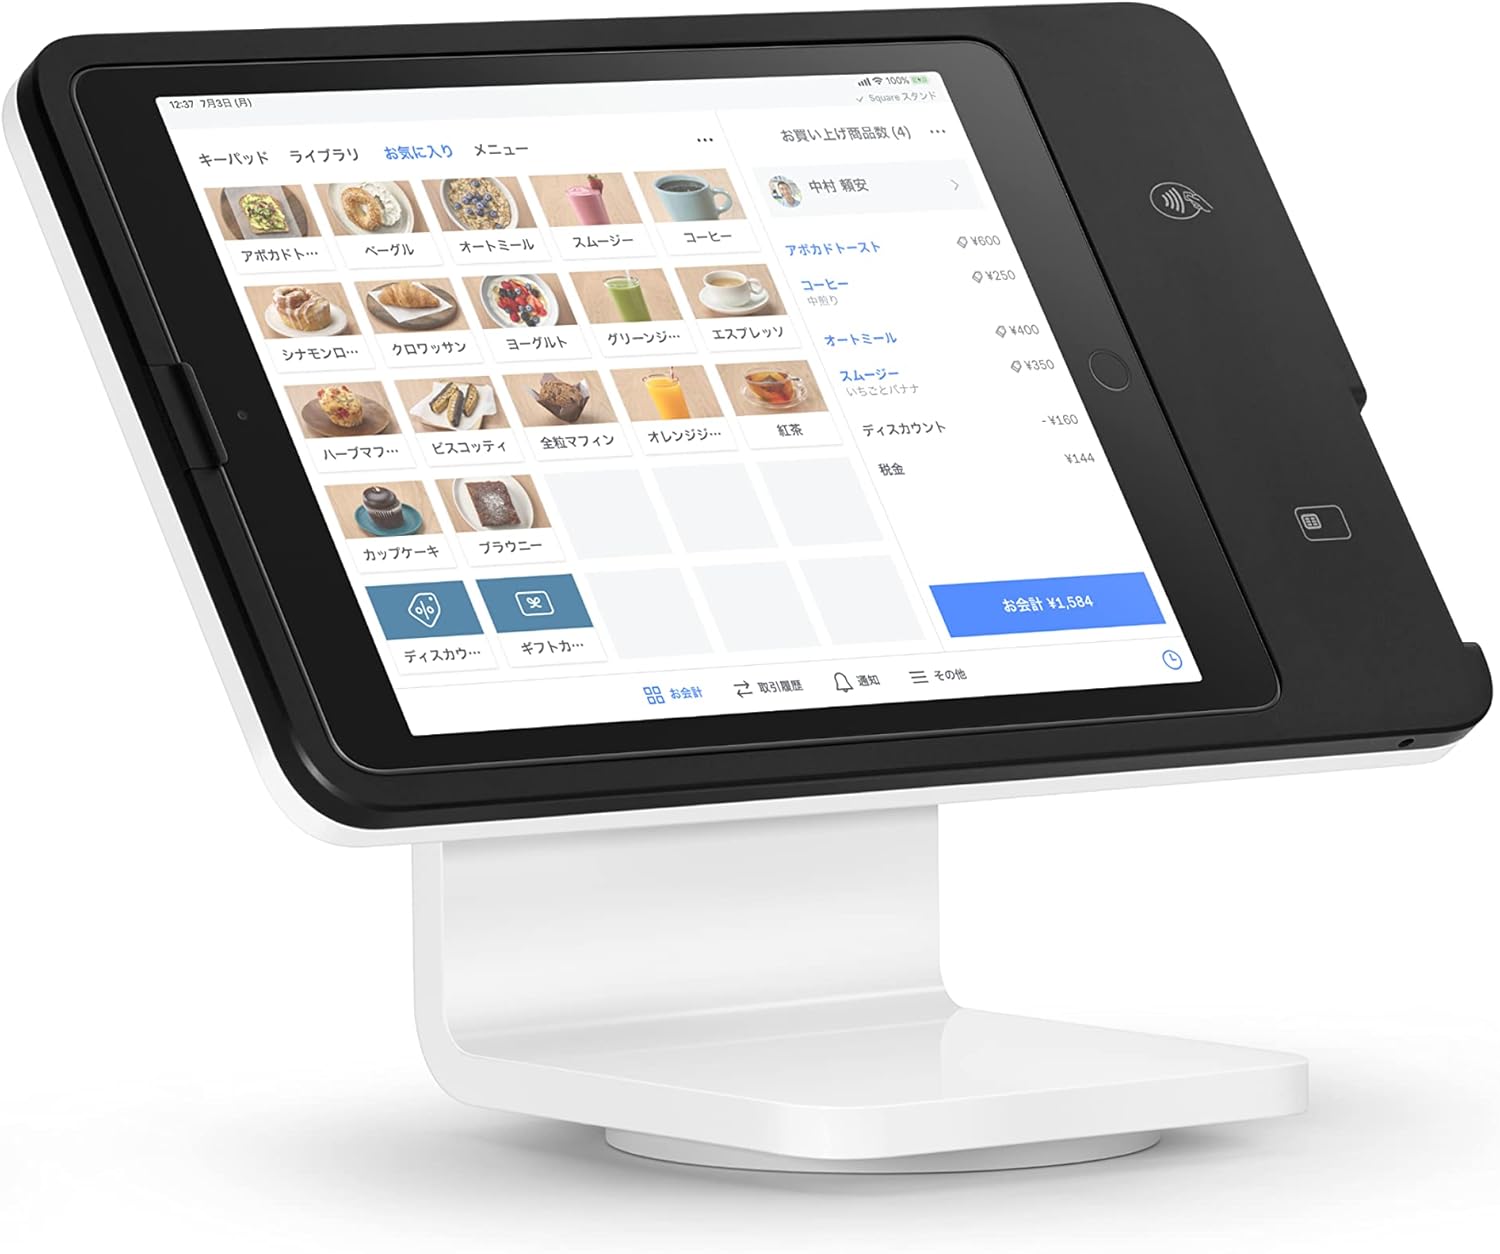 |
4.69 | ¥154,980 | ¥125,000 | ¥125,000 | ¥404,980 | ¥279,980 | ¥250,000 | ¥250,000 | ¥779,980 | ¥529,980 | ¥500,000 | ¥500,000 | ¥1,529,980 | ¥1,654,980 | ¥1,625,000 | ¥1,625,000 | ¥4,904,980 |
| Square ターミナル |
|
4.69 | ¥164,980 | ¥125,000 | ¥125,000 | ¥414,980 | ¥289,980 | ¥250,000 | ¥250,000 | ¥789,980 | ¥539,980 | ¥500,000 | ¥500,000 | ¥1,539,980 | ¥1,664,980 | ¥1,625,000 | ¥1,625,000 | ¥4,914,980 |
| Square レジスター |
 |
4.63 | ¥224,980 | ¥125,000 | ¥125,000 | ¥474,980 | ¥349,980 | ¥250,000 | ¥250,000 | ¥849,980 | ¥599,980 | ¥500,000 | ¥500,000 | ¥1,599,980 | ¥1,724,980 | ¥1,625,000 | ¥1,625,000 | ¥4,974,980 |
| 楽天ペイ スタンダード |
|
4.61 | ¥174,680 | ¥136,400 | ¥136,400 | ¥447,480 | ¥284,680 | ¥246,400 | ¥246,400 | ¥777,480 | ¥504,680 | ¥466,400 | ¥466,400 | ¥1,437,480 | 対象外 | 対象外 | 対象外 | 対象外 |
| 楽天ペイ ライトプラン |
|
4.61 | ¥162,280 | ¥124,000 | ¥124,000 | ¥410,280 | ¥286,280 | ¥248,000 | ¥248,000 | ¥782,280 | ¥534,280 | ¥496,000 | ¥496,000 | ¥1,526,280 | 対象外 | 対象外 | 対象外 | 対象外 |
| 楽天ペイ 標準プラン |
|
4.61 | ¥200,280 | ¥162,000 | ¥162,000 | ¥524,280 | ¥362,280 | ¥324,000 | ¥324,000 | ¥1,010,280 | ¥686,280 | ¥648,000 | ¥648,000 | ¥1,982,280 | ¥1,658,280 | ¥1,620,000 | ¥1,620,000 | ¥4,898,280 |
| Airペイ |
|
4.54 | ¥124,000 | ¥124,000 | ¥124,000 | ¥372,000 | ¥248,000 | ¥248,000 | ¥248,000 | ¥744,000 | ¥496,000 | ¥496,000 | ¥496,000 | ¥1,488,000 | ¥1,620,000 | ¥1,620,000 | ¥1,620,000 | ¥4,860,000 |
| PAYGATE 中小事業者 プラン |
|
4.47 | ¥138,600 | ¥138,600 | ¥138,600 | ¥415,800 | ¥237,600 | ¥237,600 | ¥237,600 | ¥712,800 | ¥435,600 | ¥435,600 | ¥435,600 | ¥1,306,800 | 対象外 | 対象外 | 対象外 | 対象外 |
| PAYGATE 基本プラン |
|
4.47 | 個別見積 | 個別見積 | 個別見積 | 個別見積 | 個別見積 | 個別見積 | 個別見積 | 個別見積 | 個別見積 | 個別見積 | 個別見積 | 個別見積 | 個別見積 | 個別見積 | 個別見積 | 個別見積 |
| stera tap | |
4.44 | ¥99,000 | ¥99,000 | ¥99,000 | ¥297,000 | ¥198,000 | ¥198,000 | ¥198,000 | ¥594,000 | ¥396,000 | ¥396,000 | ¥396,000 | ¥1,188,000 | ¥1,350,000 | ¥1,350,000 | ¥1,350,000 | ¥4,050,000 |
| STORES決済 フリー |
|
4.43 | ¥151,720 | ¥124,000 | ¥124,000 | ¥399,720 | ¥275,720 | ¥248,000 | ¥248,000 | ¥771,720 | ¥523,720 | ¥496,000 | ¥496,000 | ¥1,515,720 | 個別見積 | 個別見積 | 個別見積 | 個別見積 |
| STORES決済 スタンダード |
|
4.43 | ¥138,600 | ¥138,600 | ¥138,600 | ¥415,800 | ¥237,600 | ¥237,600 | ¥237,600 | ¥712,800 | ¥435,600 | ¥435,600 | ¥435,600 | ¥1,306,800 | 個別見積 | 個別見積 | 個別見積 | 個別見積 |
| STORES決済 旧通常プラン |
|
4.43 | 既存契約による | 既存契約による | 既存契約による | 既存契約による | 既存契約による | 既存契約による | 既存契約による | 既存契約による | 既存契約による | 既存契約による | 既存契約による | 既存契約による | 既存契約による | 既存契約による | 既存契約による | 既存契約による |
| JMS |
|
4.40 | ¥124,000 | ¥124,000 | ¥124,000 | ¥372,000 | ¥248,000 | ¥248,000 | ¥248,000 | ¥744,000 | ¥496,000 | ¥496,000 | ¥496,000 | ¥1,488,000 | 個別確認 | 個別確認 | 個別確認 | 個別確認 |
| PayCAS Mobile 通常プラン |
|
4.17 | ¥166,136 | ¥166,136 | ¥166,136 | ¥498,408 | ¥306,136 | ¥306,136 | ¥306,136 | ¥918,408 | ¥586,136 | ¥586,136 | ¥586,136 | ¥1,758,408 | ¥1,426,136 | ¥1,426,136 | ¥1,426,136 | ¥4,278,408 |
| PayCAS Mobile ライトプラン |
|
4.17 | ¥162,272 | ¥162,272 | ¥162,272 | ¥486,816 | ¥272,272 | ¥272,272 | ¥272,272 | ¥816,816 | ¥492,272 | ¥492,272 | ¥492,272 | ¥1,476,816 | 個別確認 | 個別確認 | 個別確認 | 個別確認 |
※手持ちのスマホ・iPad、店舗の通信回線、追加プリンター、振込手数料、有料ソフト、修理・途中解約費用は含めていません。これらが必要な場合は別途加算します。
※Squareの最初の行はスマホのタッチ決済です。レジスターは第2世代99,980円で計算。Airペイはカードリーダー無償貸与、stera packは初年度利用料0円、PAYGATEは端末0円キャンペーン適用、STORESスタンダードは年契約の端末貸与を前提としています。
※stera packスタンダードの年間5,000万円では継続年の月額無料条件も満たすと仮定しています。PAYGATEの中小事業者プランはVisa1.98%が適用された場合の例です。個別見積もりが必要な料金は推測で埋めていません。
※PayCAS Mobileの「通常プラン」は一般料率・追加サービスなし、「ライトプラン」は中小事業者応援プログラムとあんしんプラスを利用する例です。後者は基本料金とあんしんプラスの両方の月額を加算しています。
※各割引は業種、事業規模、新規契約、ブランド別の取扱高などの適用条件を満たす場合に限ります。契約後の料率判定時期によって費用は変わります。楽天ペイの過去の月額無料キャンペーンは加味していません。
※StoreProの調査データの利用者割合を、個々の店舗の決済金額構成と同一視していません。実際の売上構成で比較する場合は、下のシミュレーターを利用しましょう。
※比較表は総合評価順です。最上行の矢印で並べ替えられます。参考計算のため、契約時点の料金と異なる場合があります。
キャッシュレス決済サービス総費用シミュレーター
🏪 基本情報
💸 入金手数料
個人事業主がクレジットカード決済を選ぶ基準
では数ある決済代行サービスの中から、どのサービスを選ぶべきかを考えてみましょう。
個人事業主がクレジットカード決済サービスを選定する際には、以下のポイントを重視することをおすすめします。
- 初期費用・月額費用・手数料など導入コストが低いサービスを選ぶ
- 利用できるキャッシュレス決済の種類が豊富なサービスを選ぶ
- 売上入金サイクルが早く資金繰りに優しいサービスを選ぶ
- 契約期間・解約費用・サポートを確認する
それでは順番に解説していきます。
選び方1. 初期費用・月額費用・手数料など導入コストが低いサービスを選ぶ
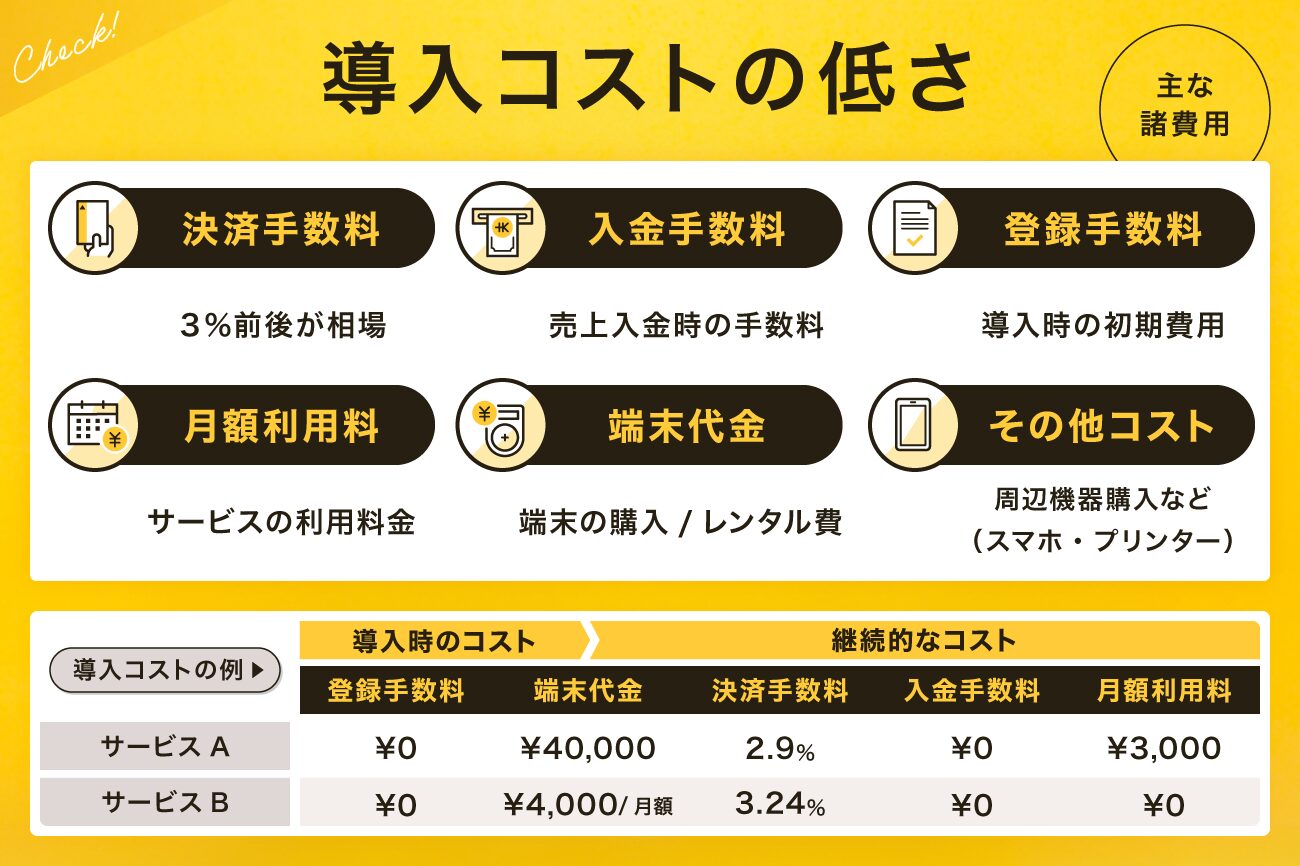
個人事業主などの小規模店舗にとって、できるだけコストをかけずに始められるサービスが魅力的です。具体的には、初期費用(端末代金や導入手数料)が無料で、なおかつ月額固定費も無料のサービスを選ぶと良いでしょう。
代表的な例としてSquare決済やAirペイなどには基本の月額料金がかからない方法があります。ただし、Squareの専用端末は購入費がかかり、Airペイは対応するiPhone・iPadが別途必要です。
また、決済手数料率の安さも重要です。手数料は各サービスで異なりますが、標準的には3%前後です。その中で小規模事業者向けに手数料を引き下げるプランを提供しているサービスは狙い目です。
例えばSquare決済は、年間キャッシュレス決済額3,000万円未満などの条件を満たす中小事業者について、対面の主要6ブランドを2.5%で提供しています。

画像引用元:Square
このように実質2%台後半~3%程度で利用できるとランニングコストを抑えられます。
もちろん、安さと機能のバランスも考慮が必要です。ただ単に安いだけでなく、サポート体制や使い勝手も含めて総合的に判断しましょう。
端末代や契約期間、解約時の返却条件も確かめてから、利用するサービスを選びましょう。
たとえば、月間のカード決済額が30万円で、全額に3.25%が適用される場合、決済手数料は9,750円です。現金売上を含む月商全体に料率を掛けるわけではありません。
手数料・固定費が安いおすすめの決済サービスまとめ【個人事業主向け】
| 決済端末名 | 端末画像 | 総合評価 | 決済手数料 | 月額固定費 | 端末費用 |
| Square |
|
4.86 | 対象事業者の対面主要6ブランド:2.50% 対象外:3.25% |
0円 | 対応スマホ:専用端末代0円 Squareターミナル:39,980円 |
| PAYGATE |
|
4.47 | 1.98%〜 ※事業規模・取扱高・新規導入等の条件あり |
標準プラン:3,300円 ※月額0円プランは通信・料率条件が異なる |
0円 |
| stera pack |
|
4.77 | スモールビジネス:Visa・Mastercard1.98%、JCBなど2.48% ※対象条件あり |
1年目:0円 2年目以降:3,300円 ※継続無料の売上条件あり |
0円 |
| 楽天ペイ ターミナル |
|
4.61 | 主要6ブランド:ライト2.48%、スタンダード2.20% 標準:3.24% |
ライト・標準:0円 スタンダード:2,200円 |
38,280円 |
選び方2. 利用できるキャッシュレス決済の種類が豊富なサービスを選ぶ

どのブランドのクレジットカード・決済に対応できるかも重要なポイントです。せっかく導入しても「○○カードは使えません」や「電子マネーは使えません」という状況では機会損失になりかねません。可能な限り対応決済手段の幅が広いマルチ決済サービスを選びましょう。
具体的には、最低でも主要国際カードブランド(Visa・Mastercard・JCB・American Express・Diners Club・Discover)に対応していること。そして電子マネー(交通系ICやiD、QUICPay等)やQRコード決済(PayPay、楽天ペイ、d払い、au PAYなど)にも対応しているサービスだと理想的です。
近年は1台で30種類以上のキャッシュレス決済が利用できる端末も登場しています。たとえばstera packやPAYGATEの端末は合計30種以上の決済に1台で対応可能です。
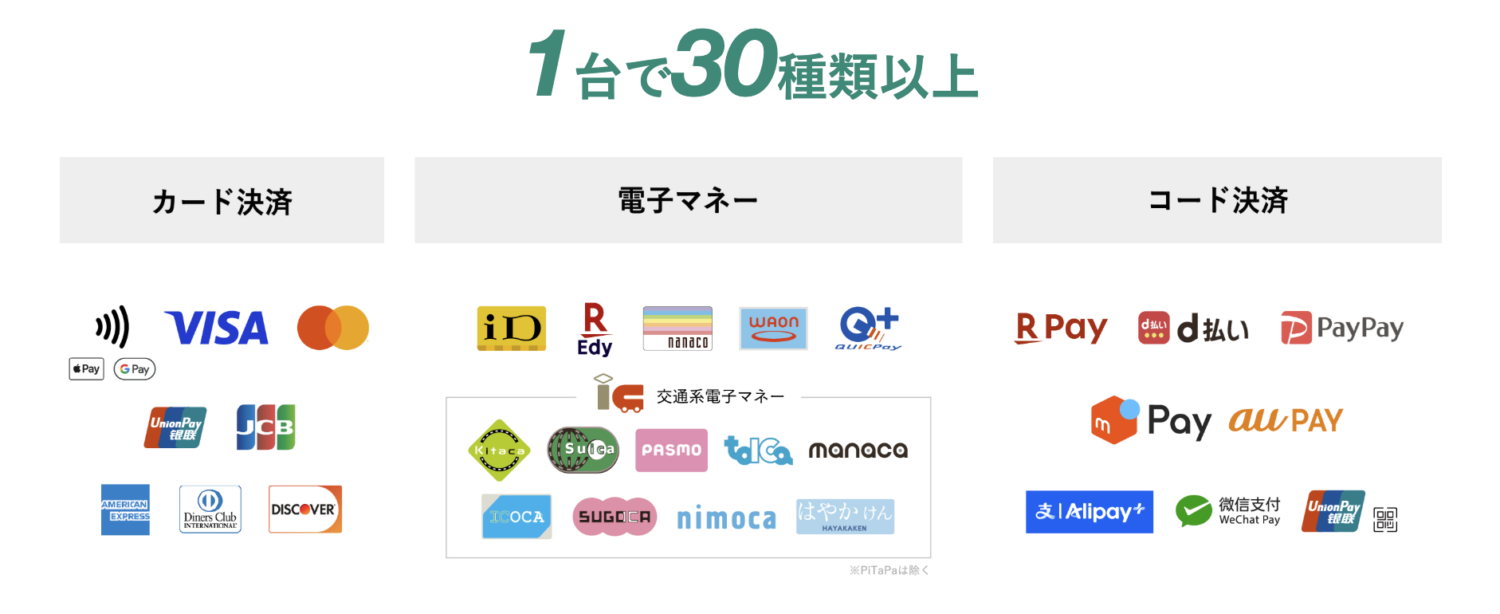
特に自店の顧客層がよく使う決済手段をカバーできるかはチェックしましょう。若年層が多ければPayPayなどスマホ決済対応が重要でしょうし、観光客相手なら銀聯カード(UnionPay)対応や多言語サポートも有利です。
対応ブランド一覧を比較し、「このサービスならうちのお客様の要望に一通り応えられそうだ」というものを選ぶと安心です。
決済ブランドの種類が豊富な決済サービスまとめ【個人事業主向け】
| 決済端末名 | 端末画像 | 総合評価 | クレジットカード決済 | 電子マネー決済 | QRコード決済 |
| Square |
|
4.86 | Visa・Mastercard・American Express・ Diners Club・JCB・銀聯・Discover |
iD・QUICPay・Suica・PASMO・Kitaca・ICOCA・manaca・ TOICA・SUGOCA・nimoca・はやかけん ※Apple Pay・Google Payは、登録されたカード・電子マネーの対応範囲で利用 |
PayPay・d払い・楽天ペイ・au PAY・ メルペイ・WeChat Pay・Alipay |
| stera pack |
|
4.77 | Visa・Mastercard・American Express・ Diners Club・JCB・銀聯・Discover |
iD・楽天Edy・nanaco・WAON・QUICPay・ Suica・PASMO・Kitaca・ICOCA・manaca・ TOICA・SUGOCA・nimoca・はやかけん |
PayPay・d払い・楽天ペイ・au PAY・ メルペイ・WeChat Pay・ Alipay・UnionPay |
| PAYGATE |
|
4.47 | Visa・Mastercard・American Express・ Diners Club・JCB・銀聯・Discover |
iD・楽天Edy・nanaco・WAON・QUICPay・ Suica・PASMO・Kitaca・ICOCA・manaca・ TOICA・SUGOCA・nimoca・はやかけん |
PayPay・d払い・楽天ペイ・au PAY・ メルペイ・WeChat Pay・ Alipay・UnionPay |
| Airペイ |
|
4.54 | Visa・Mastercard・American Express・ Diners Club・JCB・銀聯・Discover |
iD・QUICPay・楽天Edy・Suica・PASMO・Kitaca・ICOCA・ manaca・TOICA・SUGOCA・nimoca・はやかけん ※Apple Pay等は登録されたカード・電子マネーの対応範囲で利用 |
PayPay・d払い・楽天ペイ・au PAY・ Jcoin Pay・Smart Code・ WeChat Pay・Alipay |
上の表でサービスごとの対応ブランドを比較したら、実際に自店で受け付けたい決済方法に候補を絞ってみましょう。以下の決済ブランド検索ツールで必要なカード・電子マネー・QRコード決済を選び、その組み合わせに対応するサービスを確認してみてください。
選び方3. 売上入金サイクルが早く資金繰りに優しいサービスを選ぶ
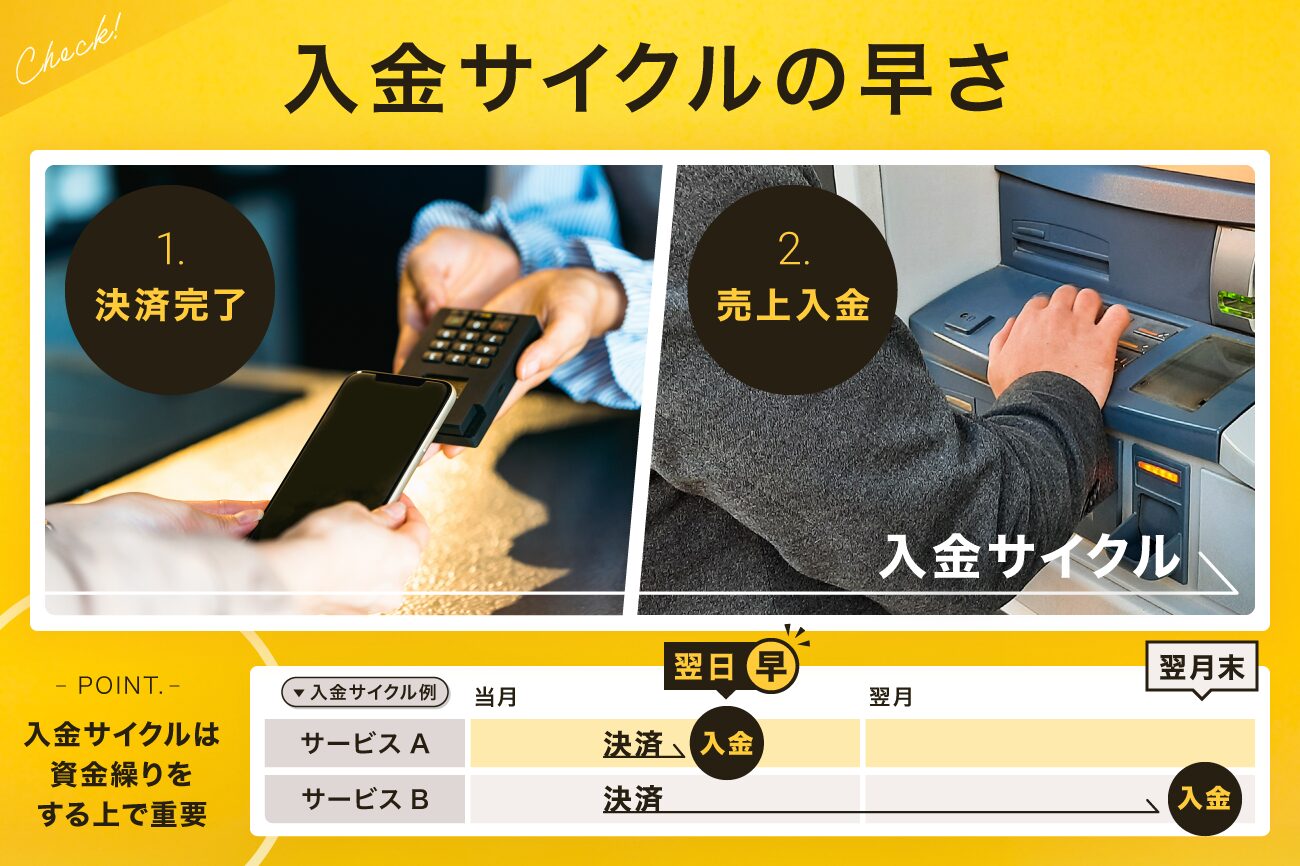
売上代金の入金タイミングは事業の資金繰りに大きく影響します。できるだけ入金サイクルの早いサービス、つまり売上締めから振込までの日数が短いサービスを選ぶことが望ましいです。
具体的には、「翌営業日入金」「週○回入金」などの頻度で振り込んでくれるサービスがおすすめです。例えばSquare決済は最短翌営業日に売上が登録口座に振り込まれ、振込手数料も無料です。楽天ペイ(実店舗決済)は、楽天銀行を指定して入金設定を変更すると最短翌日入金を利用できます。初期設定は月1回で、他行の入金日や手数料は異なります。一方、JMSおまかせサービスは通常月2回払いで、有料の月6回早期払いも選べます。カード会社と直接契約する場合も、契約先の入金日を確認しましょう。
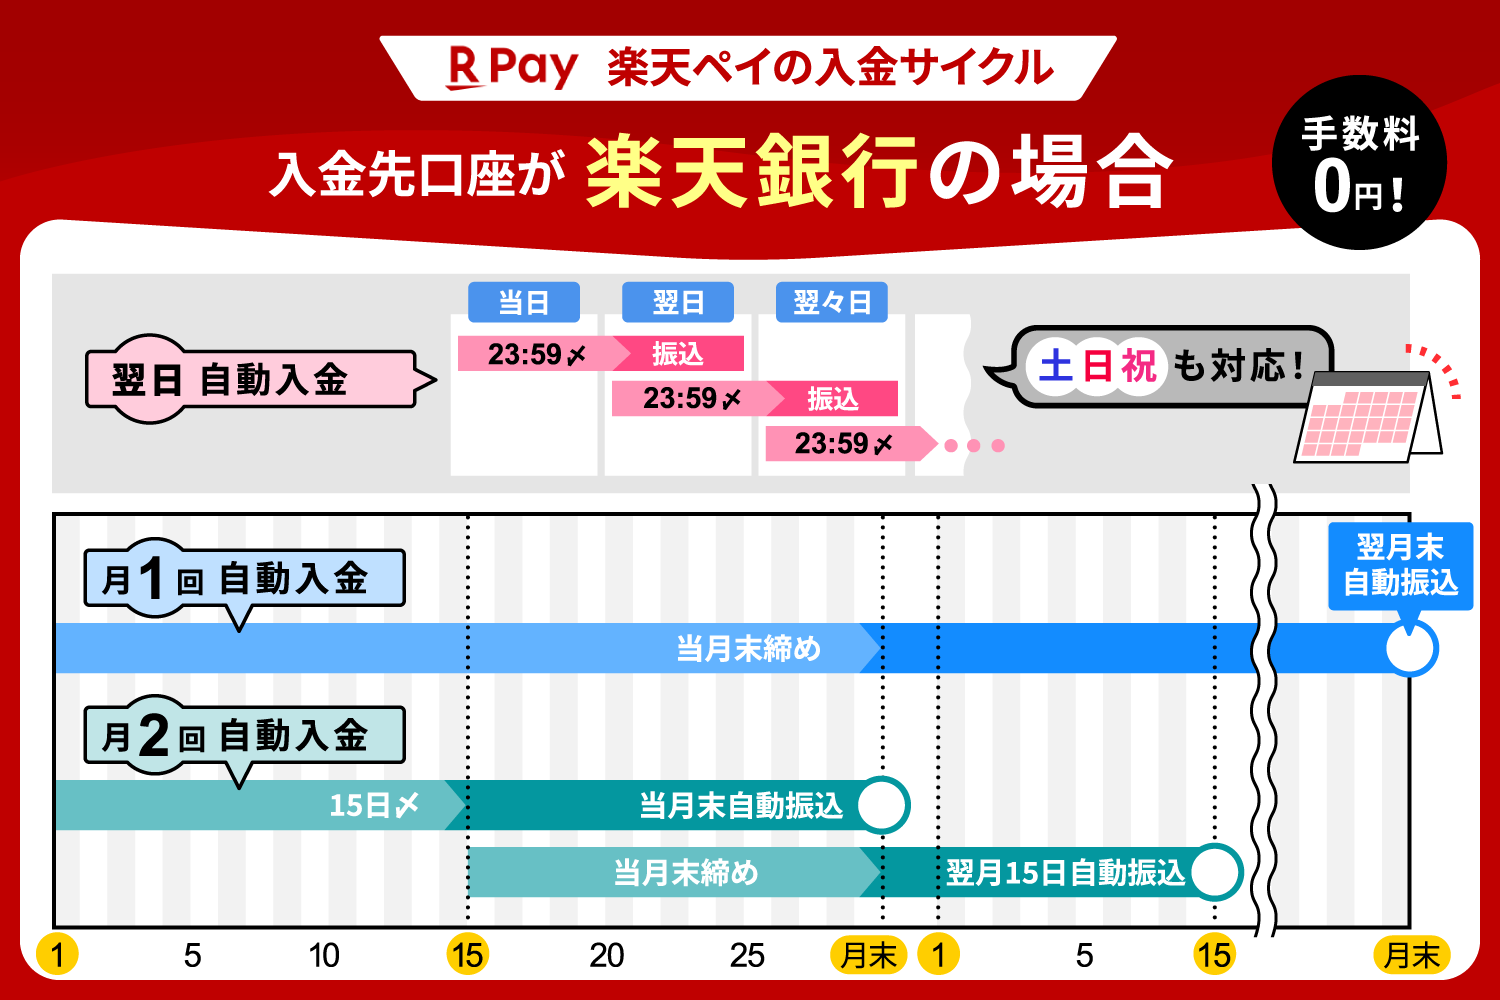

また振込手数料もチェックしましょう。サービスによっては振込の度に手数料がかかる場合があります。Square決済やPAYGATE、楽天ペイでも振込手数料が無料になる条件は異なります。STORES決済は、手動入金で10万円未満の場合に1回200円かかり、自動入金は金額にかかわらず無料です。入金頻度が高くても毎回手数料がかかると負担になるため、その点も含め総合的に有利な入金条件のサービスを選ぶとよいでしょう。
StorePro編集部が取材した「鉄板焼shizuku」のオーナーは、以前、本店で利用していた決済サービスが月1回入金だったため、売上があっても仕入れや支払いに回せるまで時間がかかったと回答しています。Square導入後は売上と支払いの時間差が縮まり、資金繰りの計画を立てやすくなったとのことです。
入金条件を比べる際は、自店の仕入れ代や家賃などの支払日までに、売上金を使えるかも確認しましょう。鉄板焼shizukuの導入事例は、その違いが経営にどう影響したかを知る参考になります。
自店のキャッシュフロー状況を踏まえて、「早さ優先」か「手数料優先」か判断すると良いでしょう。
入金サイクルが早い決済サービスまとめ【個人事業主向け】
| 決済端末名 | 端末画像 | 総合評価 | 入金サイクル | 入金手数料 |
| Square |
|
4.86 | 三井住友銀行・みずほ銀行:最短翌営業日 その他の銀行:毎週金曜日 |
通常振込:0円 即時入金:送金額の1.5% |
| PAYGATE |
|
4.47 | カード・電子マネー:月2回 QRコード:月1回 |
申込プランの契約条件で確認 |
| stera pack |
|
4.77 | 最短6営業日後 | 三井住友銀行:0円 その他の銀行:220円 |
| STORES決済 | |
4.43 | 手動入金:1〜2営業日 自動入金:翌月20日 |
手動入金:10万円以上0円、10万円未満200円 自動入金:金額にかかわらず0円 |
契約期間・解約費用・サポートを確認する
月額料金や端末代が無料でも、最低利用期間や端末返却などの条件が付く場合があります。無料期間終了後の月額料金、解約時の費用、貸与端末の返却条件を申し込み前に確認しましょう。
個人店では、営業中に決済が止まっても接客を続けながら対応することがあります。電話窓口の受付時間や問い合わせ方法、故障時の修理・交換の流れも、料金と合わせて比較しておくと安心です。
個人事業主でもクレジットカード決済を導入できる?
結論、個人事業主(フリーランス)でもクレジットカード決済の導入は可能です。法人だけでなく個人事業主向けに申し込みできる決済サービスが多数存在し、必要な審査を通過すれば利用を開始できます。
オンラインで申し込めるサービスでも、加盟店審査、必要に応じた追加資料の提出、端末の受け取りや設定があります。申込完了と決済の利用開始は別なので、開業日までの日程を確認しましょう。
個人事業主でも申し込めますが、事業の実態を確認できる資料を提出すれば、審査通過が保証されるわけではありません。決済サービス各社も小規模事業者の加盟を受け付けており、例えば、紹介したSquare決済やPAYGATE、Airペイなどは個人事業主の利用実績が豊富にあります。
まずは導入の第一歩として、必要書類の準備と申し込みフォームの入力を進めましょう。
クレジットカード決済の申し込み審査に必要な書類
個人事業主がクレジットカード決済サービスに申し込むときは、本人・事業・営業場所を確認する資料を用意します。必要書類は契約先と業種によって異なり、開業届だけでそろうわけではありません。
- 本人確認:契約先が指定する運転免許証などの本人確認書類
- 事業・店舗の確認:開業届、Webサイト、メニュー表、料金表、店舗写真など、契約先が指定する資料
- 許認可・入金口座:対象業種の許認可証と、申込者との関係を確認できる振込口座
開業届が手元にない場合も、メニュー表や請求書などの代替資料で申し込めるサービスがあります。開業前は、提供予定の商品・価格・営業場所を確認できる資料について、申込先へ相談しましょう。
決済サービスによっては、開業届の代わりに営業許可証やメニュー表、過去の請求書控えなどで事業実態を示すよう求められるケースもあります。スムーズに審査を進めるため、事前に必要書類を確認して漏れなく準備しておきましょう。
クレジットカード決済の申し込み審査で確認されるポイント
クレジットカード決済導入時の審査では、個人事業主として事業の実態があるかが重視されます。具体的には以下のポイントが確認されるでしょう。
クレジットカード決済の申し込み審査で確認されるポイント
| 観点 | 詳細 |
| 営業実態の有無 | 飲食店や小売店など実店舗の場合、店舗が実在し営業していることが求められます。 オンラインショップやサービス業の場合は、Webサイトに会社概要・特定商取引法の表記・プライバシーポリシー等が掲載されているか確認されます。 事業内容や取扱商品が違法・公序良俗に反しないかもチェック対象です。 |
| 申し込み内容の正確さ | 事業者情報や銀行口座情報など、申し込みフォームに記載した内容に不備や虚偽がないか確認されます。 特に銀行口座は売上入金先となるため、屋号付き口座を推奨するサービスもありますが、個人名義でも受付可能な場合がほとんどです。 |
| 信用状況 | 審査の基準や否決理由は、公開・案内されない場合があります。 借入れの審査と同じ基準とは限らず、銀行より審査が緩いとは判断できません。 |
申込内容と提出資料の表記をそろえ、取扱商品・価格・営業場所を確認できる状態にしておきましょう。審査結果はサービスやブランドごとに判断されます。
心配な場合は事前にサービス提供会社へ問い合わせ、必要な書類や要件を確認しておくと安心です。
個人事業主のクレジットカード決済の契約方法と導入手順
個人事業主がクレジットカード決済を導入する方法には、カード会社・加盟店契約会社との直接契約と、決済代行サービスの利用があります。契約窓口と受け付けたい決済方法を決めたうえで、申し込み・審査・端末設定を進めましょう。
クレジットカード会社と契約する
1つ目は、VisaやMastercardなどの決済を取り扱うカード会社・加盟店契約会社と契約する方法です。国際ブランドそのものと、店舗が契約する会社は区別しましょう。たとえば三菱UFJニコス(VISA/Mastercard)、JCB、アメリカンエキスプレス、ダイナースクラブ等の各社と個別に契約し、自店がそれらのカードブランドの加盟店となる形です。
個人事業主がクレジットカード会社と直契約するメリット
個人事業主がクレジットカード会社と直契約するメリットは、取扱高が大きい場合に手数料率の交渉余地があること、決済代行を挟まないため入金が直接カード会社から行われる安心感があること、などが挙げられます。
料率や入金条件は契約内容によって変わります。見積もりを取り、決済代行サービスと同じ売上額・ブランドで比較しましょう。
個人事業主がクレジットカード会社と直契約するデメリット
小規模店舗にとっては手続きの煩雑さとハードルの高さが、個人事業主がクレジットカード会社と直契約するデメリットです。
契約窓口によって、複数ブランドをまとめて扱える範囲が異なります。複数社と契約する場合は、申し込み、売上照合、入金日、問い合わせ先の管理が分かれる点に注意しましょう。
個人事業主が申し込めるか、取り扱う商品や営業場所が対象かは、契約窓口の条件を確認しましょう。
さらに、カード決済端末(据置型CAT端末など)の導入費用や通信費が発生するケースも多く、初期コスト・固定費の負担が大きくなりがちです。
個人店でも、契約条件が合う場合は直接契約を検討できます。複数ブランドの手続きや入金管理をまとめたい場合は、次の決済代行サービスも比較しましょう。
決済代行サービスを利用する【おすすめ】
個人事業主にとって現実的かつおすすめなのが、Square決済やAirペイ、PAYGATEなどの決済代行サービスを利用する方法です。
これらはカード会社との直接契約に代わり、一括して複数の決済ブランドを代理契約・提供してくれるサービスです。専用の端末機器やアプリを用いてクレジットカード決済を含むキャッシュレス決済を導入できます。
個人事業主が決済代行サービスを利用するメリット
手続きが簡単でスピーディー、初期費用や月額固定費が安い(無料のことも多い)というのが最大のメリットです。
個人事業主でもオンラインからまとめて申し込めば、Visa/Mastercardから電子マネー、QRコード決済まで30種類以上の決済手段に1契約で対応してもらえます。

申し込み窓口をまとめても、審査や利用開始日は決済ブランドごとに異なることがあります。Squareのタッチ決済など、審査状況によって最短当日から始められる方法もあります。
さらに端末代金無料レンタルやキャッシュバックキャンペーンなど、小規模店が始めやすい特典も豊富です。
ここまで紹介したサービスにも、基本の月額料金がかからないものがあります。ただし、専用端末の購入費や必要機器、通信費は別に確認しましょう。
個人事業主が決済代行サービスを利用するデメリット
公開されているプランで比較できる一方、決済額や業種に応じて個別見積もりを案内するサービスもあります。ただし最近は小規模事業者向けの手数料優遇プログラムが各社導入されており、実質的に直接契約と遜色ない低手数料で利用できるケースも増えています。
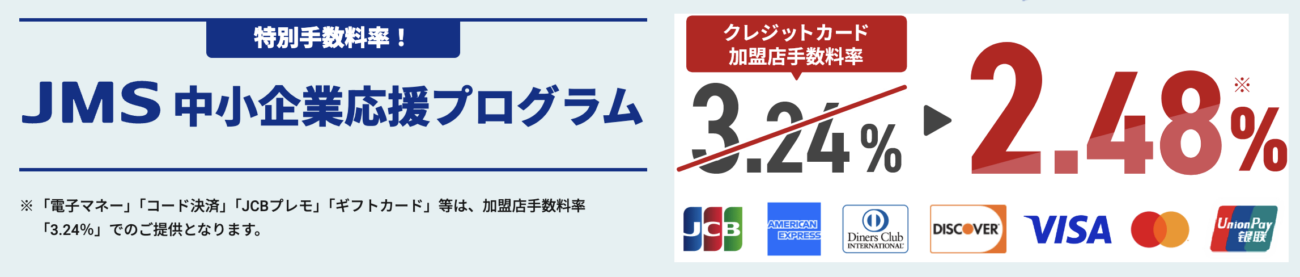
一方、契約主体が決済代行会社となるため、サービスが倒産した場合など極端なケースではリスクも考えられますが、主要な決済代行各社は銀行や大手企業のグループで信頼性も高いです。
総合的に見れば、小規模店舗にとって決済代行サービスの利用が最も効率的で現実的なカード決済導入手段と言えるでしょう。実際、多くの個人事業主がこの方法でクレジットカード決済を導入しています。
クレジットカード以外の電子マネーやQRコード決済も、一括導入サービスで申し込めます。PayPayなどのQRコード決済は、決済事業者へ個別に申し込む方法もあります。
例えば交通系電子マネーやPayPayなども個別に契約することは可能ですが、やはり一括導入できるサービス(例:Square決済やSTORES決済など)を使う方が簡単でおすすめです。
申し込みから端末設定までの4ステップ
必要書類と端末の準備を、次の順番で進めましょう。
- 初期費用・固定費・手数料・入金サイクルを比較し、最適な決済サービスを選定
- 必要書類を揃えて申し込み。審査書類には「本人確認書類」「開業届」などが含まれる
- 審査通過後に端末やアプリの初期設定を行い、通信や接続環境もチェック
- テスト決済で動作確認を行い、問題なければ本格運用を開始
サービスによってはオンライン完結型の申し込みに対応しており、最短で翌営業日に利用を開始できる場合もあります。
審査では業種や実績が重視されるため、新規開業の場合は「開業届の提出日」や「予定売上」などを正確に記載する必要があります。
特に屋外や移動販売を行う事業者は、PAYGATEなどのWi-Fiに依存しない「SIM内蔵型端末」の導入がスムーズな運用につながるでしょう。

業務形態や利用環境に適した準備が、初期のつまずきを防ぐ鍵となります。
個人事業主のクレジットカード決済導入のメリット・デメリット
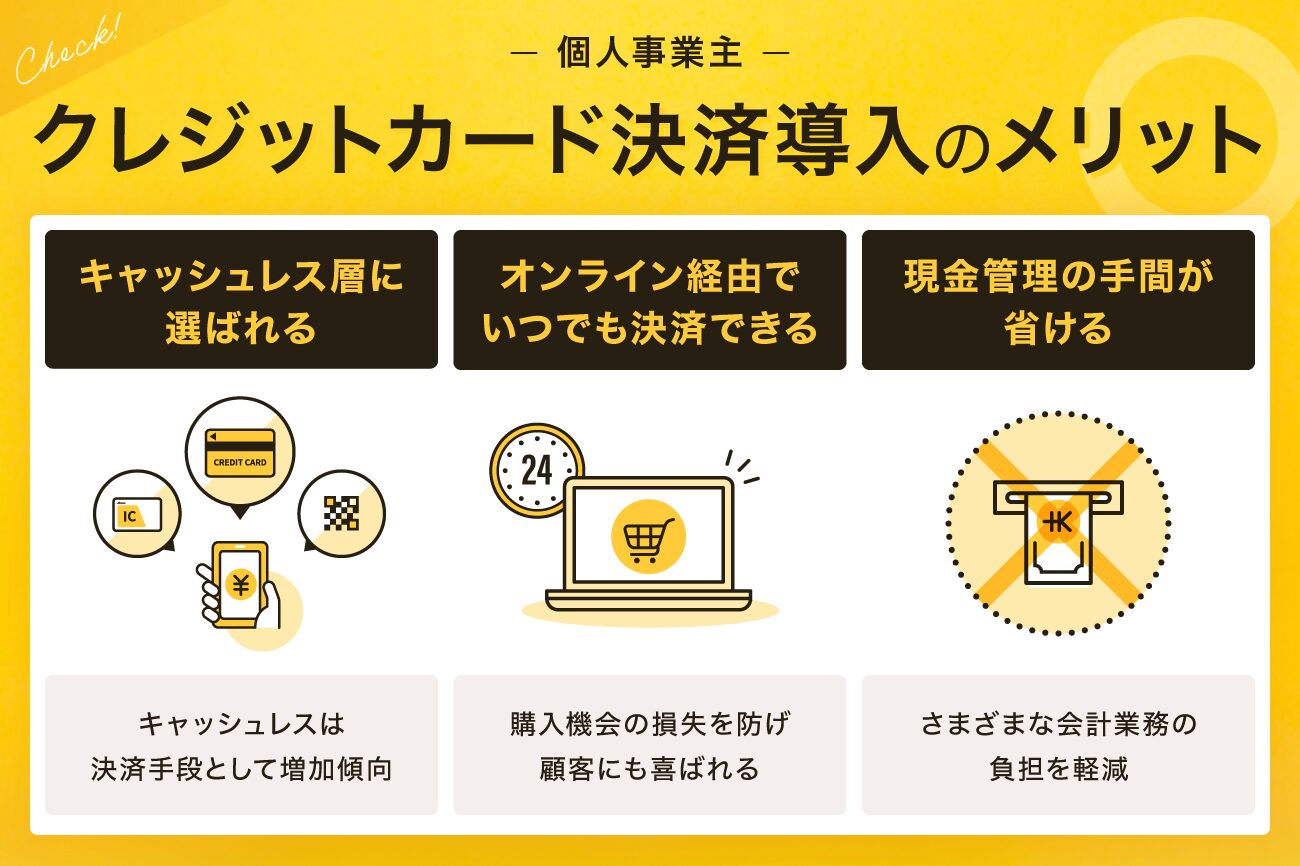
個人事業主のクレジットカード決済には、支払い方法の選択肢を増やせる利点がある一方、手数料や入金までの待ち時間もあります。メリットとデメリットを合わせて見ていきましょう。
- キャッシュレス派の顧客に選ばれるようになる
- 売上機会の損失を防ぎ、サービス提供の幅が広がる
- 現金管理の手間が省け、会計業務が効率化する
- 決済手数料の負担が発生する
- 売上入金までに時間がかかる場合がある
- 導入準備やシステム対応が必要
それぞれの利点と負担を順に確認しましょう。
メリット1. キャッシュレス派の顧客に選ばれるようになる
現代は「できればカードやスマホ決済を使いたい」というキャッシュレス志向のお客様が増えています。
経済産業省が公表した2025年の国内指標では、キャッシュレス決済比率は58.0%、決済額は162.7兆円でした。
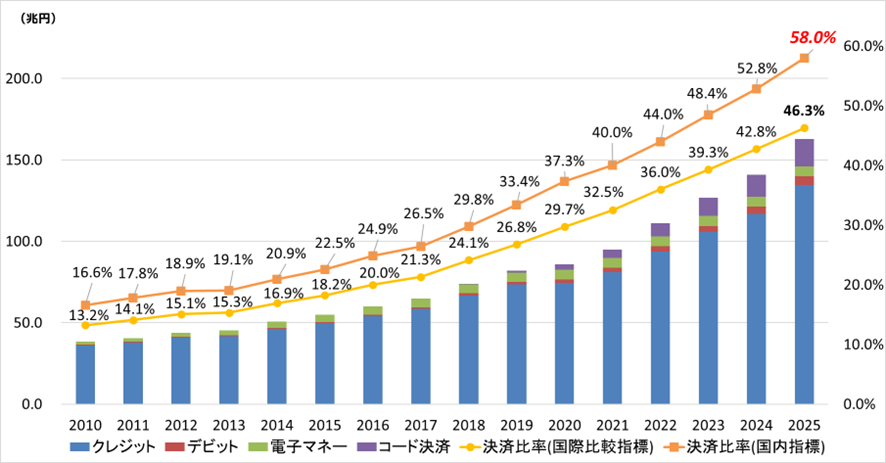
現金を持ち歩かない若年層や外国人観光客も増えており、カード決済に対応することでそうしたキャッシュレス派の顧客層を取り込めます。
当サイトがおこなった調査では、店舗側の82%が「キャッシュレス決済導入により顧客満足度が向上した」と回答しています。
支払い方法の選択肢を増やすことは顧客の利便性向上につながり、結果としてお店の選ばれやすさ(競争力)もアップするといえるでしょう。
メリット2. 売上機会の損失を防ぎ、サービス提供の幅が広がる
クレジットカード決済の導入によって「今までは現金が足りず買えなかった商品が買える」「高額メニューでもカード払いできるので利用してもらえる」といった形で売上機会の拡大が期待できます。
StoreProが2025年8月に、日常的にキャッシュレス決済を使う20〜60代1,000人へ行った調査では、45.9%がキャッシュレス非対応を理由に購入を諦めた経験がありました。その経験がある人の93.9%は、購入を諦めた店舗がキャッシュレス決済に対応したら再び利用したいと回答しています。

支払い方法が購入の妨げになっている店舗では、お客様が希望する決済を受け付けられるようにすることが、購入の見送りを減らすための検討材料になります。
また店舗によっては電話やメールでの注文にカード決済で対応したり、予約金・内金を事前にカード決済で受け付けたりと、オンライン経由でも売上を立てられるようになります。
営業時間外でも支払いリンクを送って決済してもらえるなど、ビジネスの機会損失を減らし顧客にも喜ばれるでしょう。
メリット3. 現金管理の手間が省け、会計業務が効率化する
カード決済を導入すると、日々の売上現金の管理負担が軽減されます。お釣りの準備やレジ締め作業、売上金の銀行入金など現金主義ならではの業務が減り、従業員の負担軽減につながります。
特に夜間営業の店舗では、売上現金を持ち帰る不安や防犯面のリスクも下がるでしょう。
また決済サービスが提供する売上管理ツールやPOSレジ連携により、取引履歴が自動でデータ化されます。帳簿付けや売上分析が簡単になり、確定申告など経理作業の効率も向上します。
現金決済中心では見落としていた細かな購買データも把握できるため、今後のマーケティングや仕入れ計画にも役立てることができます。
デメリット1. 決済手数料の負担が発生する
クレジットカード決済を利用された売上には、サービス提供会社への決済手数料(加盟店手数料)がかかります。
一般的な手数料率は売上の3%前後(例えばVisa/Mastercardで3.24%程度)に設定されており、この割合が収益から差し引かれる形になります。
利益率の低い商品を扱う場合、手数料分でほとんど利益がなくなってしまう可能性もあります。そのため価格設定や経費計算において手数料分を織り込んでおく必要があります。
なお、小規模事業者向けに手数料が約2.5%に割引されるプランも登場しています。
画像引用元:Square
売上規模や業種に応じて有利な手数料プランを選ぶことが大切です。
 クレジットカード決済の加盟店手数料を一覧で比較【店舗負担の相場・安いサービスも解説】続きを読む
デメリット2. 売上入金までに時間がかかる場合がある
現金売上であればその場で手元にお金が入りますが、カード決済の場合、売上金が実際に口座に振り込まれるまで一定のタイムラグがあります。
入金サイクル(締め日から振込までの日数)はサービスによって様々で、早いものでは最短翌営業日、遅いものでは月1回のところもあります。入金が遅いと売上金をすぐ仕入れ資金や支払いに回せず、資金繰りに影響することもあります。
入金サイクルを比較するときは、仕入れや家賃の支払日までに売上金を受け取れるか確認しましょう。例えば楽天ペイ(実店舗決済)なら楽天銀行口座への入金が翌日対応で振込手数料も無料になるなど、有利な条件があります。
個人事業主などの小規模事業者にとって、入金サイクルはキャッシュフローに直結するポイントなので見落とさないようにしましょう。
デメリット3. 導入準備やシステム対応が必要
個人事業主がクレジットカード決済を導入するには多少の準備と慣れも必要です。
例えば端末を設置する場合、通信環境(Wi-Fiや4G回線)の確保や、スマートフォンを使うタイプなら対応OSや機種の用意が必要です。
またスタッフへの周知・トレーニングも欠かせません。操作自体は難しくなくとも、最初はクレジットカードの扱いに戸惑う従業員もいるでしょう。
さらに、不正利用やチャージバック(利用者からの支払い取り消し)といったカード特有のリスク管理も頭に入れておく必要があります。返金や取消、不正利用が疑われる取引への対応は、利用するサービスの規約と案内に沿って確認しましょう。
現金払いを希望するお客様への対応や、通信障害時の代わりの支払い方法も決めておきましょう。キャッシュレス決済を追加することと、現金を受け付けなくすることは別の判断です。
個人事業主のクレジットカード決済導入に関するよくある質問
個人事業主によるクレジットカード決済の導入では、いくつか疑問となる点が考えられます。
ここでは、クレジットカード決済の導入でよくある質問に回答しましょう。
個人事業主がクレジットカード決済を導入する際の手数料はどれくらい?
個人事業主がクレジットカード決済を導入する際の手数料は、一般的には売上の約3%前後と考えましょう。具体的には導入する決済サービスによりますが、対象事業者向けの1%台後半〜2%台のプランと、通常の3%台のプランがあります。適用ブランド、月額料金、取扱高の条件をそろえて比べましょう。
近年は小規模事業者向けに2.5%前後に割引されるプランもあり、Square(スクエア)では主要カードが2.5%に設定されています。
画像引用元:Square
電子マネーやQRコード決済もほぼ3%前後です。なお、決済手数料とは別に振込手数料が発生するサービスもありますが、こちらは無料のところが多いです。
以上を踏まえると、100万円のクレジットカード売上に対し手数料約3万円がかかるイメージです。これを高いと見るか安いと見るかですが、現金管理の手間削減や集客効果を考えれば妥当な範囲でしょう。
自店でかかる費用を比べたい場合は、総費用の試算表とシミュレーターを参考にしてみましょう。
クレジットカード決済の加盟店手数料を一覧で比較【店舗負担の相場・安いサービスも解説】続きを読む
店舗を持たない個人事業主でもカード決済を導入できる?
訪問サービス、イベント、移動販売などに対応したサービスなら、常設店舗がなくても申し込めます。営業場所、販売方法、取扱商品が契約の対象かを確認し、Webサイトや料金表、出店資料など、求められる資料を用意しましょう。
対面で代金を受け取る場合は持ち運び型端末やスマホ決済、離れた場所にいるお客様への請求にはオンライン決済を選びます。持ち運べる端末でも、申込時に登録した場所以外で自由に使えるとは限りません。
スマホだけでカード決済を受け付けられる?
対応スマホのタッチ決済なら、専用のカードリーダーを購入せずに始められます。Squareやstera tapなどは、端末の配送を待たずに導入したい方にも向いています。
ただし、タッチ決済と、カードの差し込み・磁気読み取りは別の方法です。交通系ICや紙レシートへの対応もサービス・機器によって異なるため、対応するOS、必要な通信、受け付けたい支払い方法を確認しましょう。
個人事業主が無料でクレジットカード決済を導入する方法はある?
対応スマホを使う方法や、条件付きの端末無償貸与なら、専用端末の購入費を抑えて導入できます。決済手数料や通信費まで無料になるわけではありません。
Square決済、Airペイ、STORES決済など、多くのサービスで初期費用0円キャンペーンや月額料金無料を実現しています。
決済を受け付けると、契約した料率に応じた決済手数料がかかります。有料プランで決済手数料が下がっても、支払う費用そのものがゼロになるわけではありません。月額料金を含む総額で、無料プランとの差を比べましょう。
さらに、自治体のキャッシュレス導入補助金制度を活用すると端末費用を補助してくれる場合もあります。(参考:キャッシュレス決済導入時におすすめの補助金6選)
 無料のクレジットカード決済端末機おすすめ8選を比較【条件・月額費用・違約金】続きを読む
個人事業主がクレジットカード決済を導入するには審査が必要?審査なし?
個人事業主も法人も、クレジットカード決済を利用する場合は審査が必要です。クレジットカード決済は信用取引の一種なので、加盟店となる事業者の審査を省略することはありません。
加盟店審査では、事業内容、取扱商品、営業場所、許認可などが確認されます。金融機関の融資審査との難易度の比較や、資料をそろえれば通るという保証はできません。
Square決済は審査状況によって最短当日から利用できる方法もあります。ただし、審査結果や希望するブランドの利用開始日は個別に異なります。

Squareの審査申し込みの翌営業日に届いた審査通過メール【StorePro編集部撮影】
「審査なし」と案内されていても、登録後の確認やブランド別審査が省略されるとは限りません。提供会社、利用規約、加盟店審査の手続きを確認して申し込みましょう。
もし一社で否決されても、別のサービスに申し込めば通るケースもあります(各社基準が異なるため)。ちなみに、PAYGATEの中小事業者向け基本プランのように中小規模であることを条件に有利な料率を提供する制度もあります。その場合はむしろ個人事業主であることがメリットになることもあります。
 クレジットカード決済は審査なしで導入できる?【加盟店の審査落ちした人必見】続きを読む
クレジットカード決済端末をはじめとした決済端末の導入に関するお役立ち情報
続いては当サイトの独自調査を元に判明した、クレジットカード決済端末をはじめとした決済端末の導入に関する統計情報をご紹介します。
クレジットカード決済端末の導入に不安がある方は必見です。
クレジットカード決済端末の導入で得られた具体的な効果とは
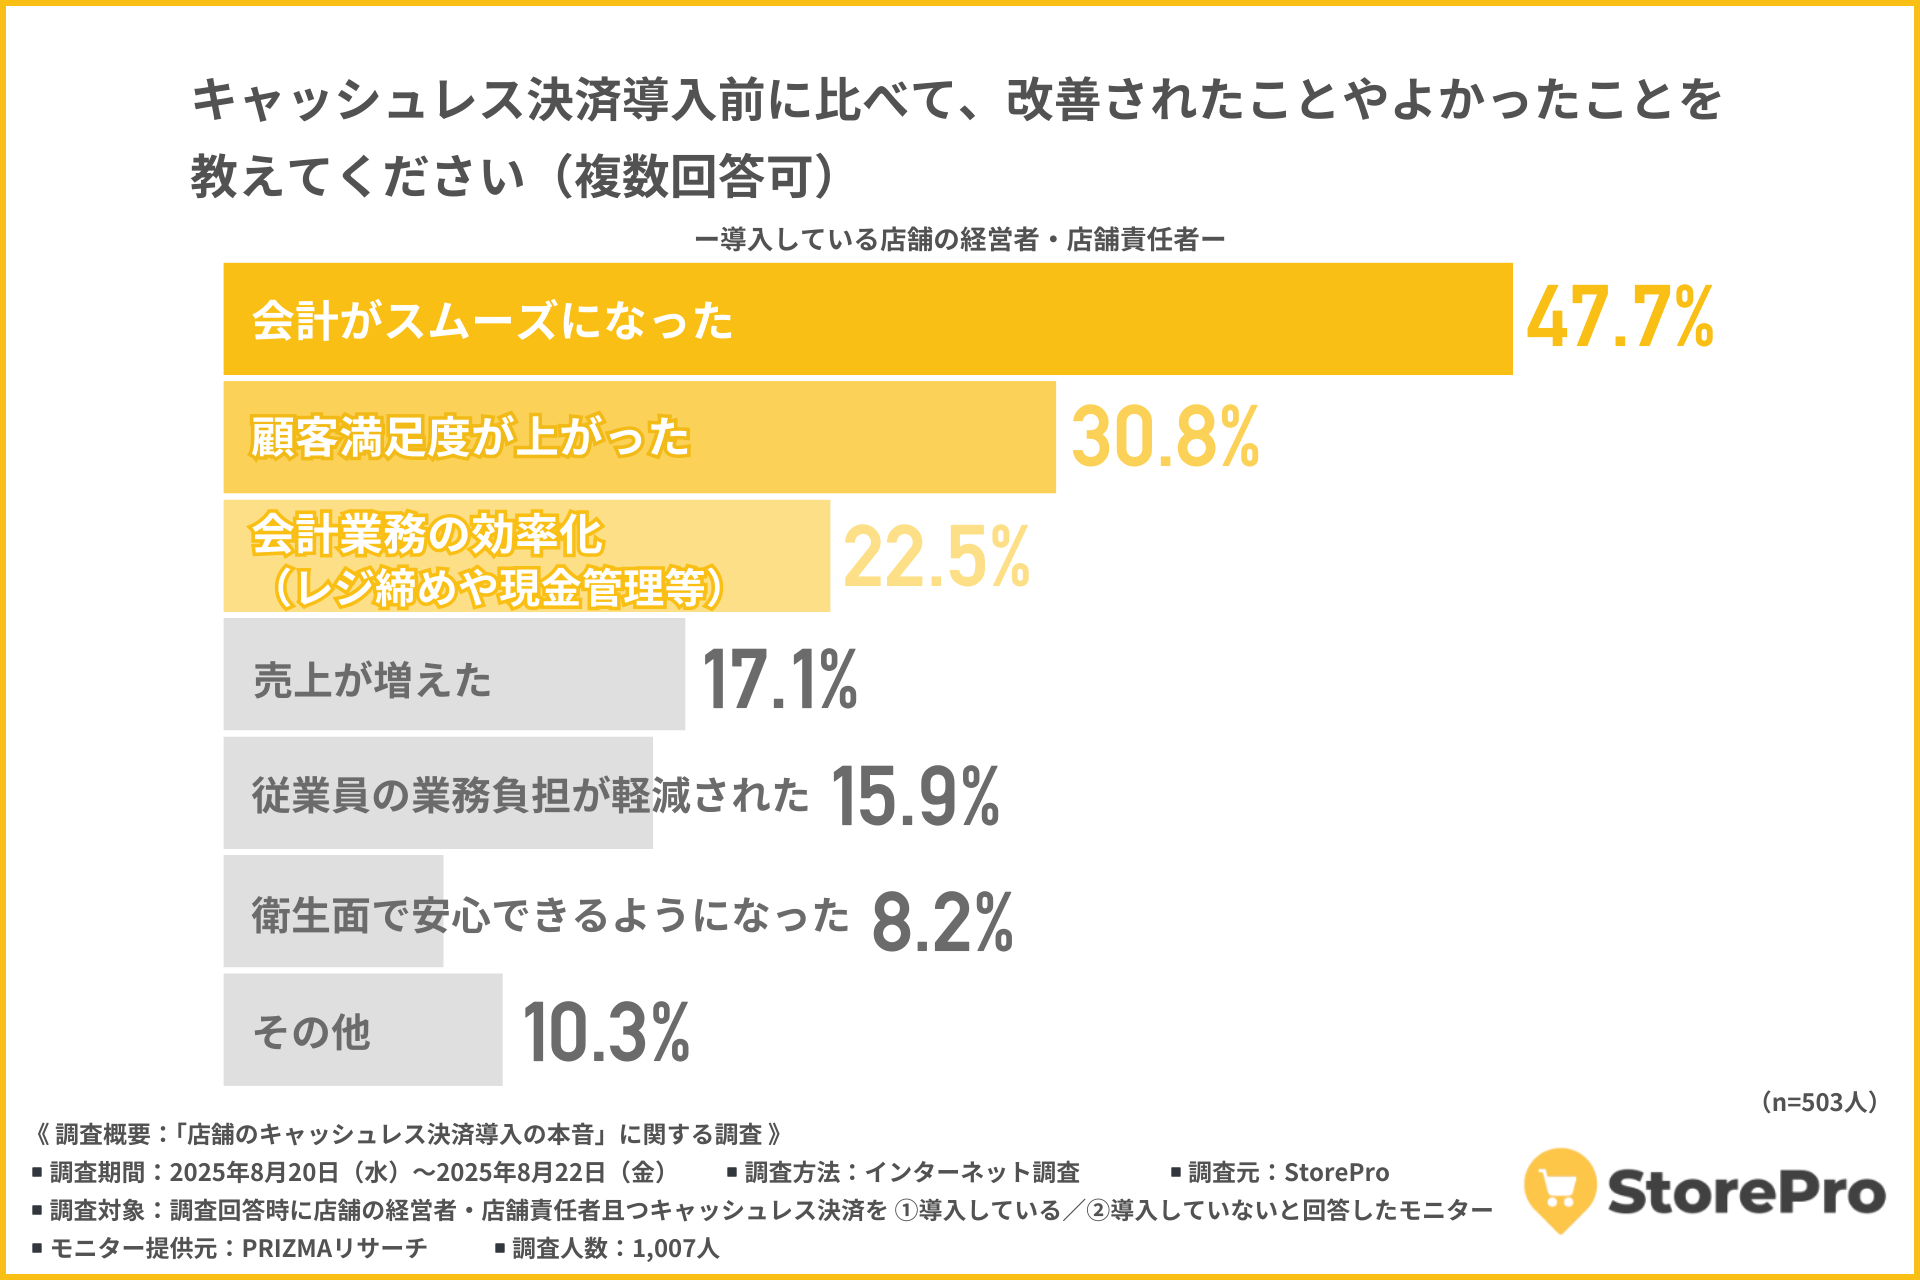
クレジットカード決済端末の専門情報メディア「StorePro」は、クレジットカード決済端末をはじめとした決済端末導入後の変化に関する調査を実施しました。
キャッシュレス決済を導入した503人のうち、「会計がスムーズになった」と回答した店舗は全体の47.7%にのぼりました。これは、店舗運営におけるレジ対応の時間短縮が、最も大きな改善点であることを示しています。客の滞在時間が短縮されることで、回転率の向上も期待できるでしょう。
次に多かったのは「顧客満足度が上がった」という声で、30.8%が選択しています。スピーディーな支払い体験や選択肢の多さが、購買体験の質を高めていると考えられます。さらに「会計業務の効率化」が22.5%と続き、レジ締めや現金管理の負担軽減が明確に表れています。
注目すべきは、「従業員の業務負担が軽減された」が15.9%、「衛生面で安心できるようになった」が8.2%と、従業員の働きやすさや店舗の清潔感にもプラスの影響を与えている点です。特に衛生面の改善は、感染症対策が重視される現代において無視できない要素でしょう。
全体を通じて、キャッシュレス決済は単なる会計手段の変化にとどまらず、業務効率や顧客満足、衛生面にまで波及効果をもたらしていることが浮き彫りになりました。今後は、売上アップにつなげるためのマーケティングや運用最適化が重要となるでしょう。
調査対象:クレジットカード決済端末をはじめとした決済端末の導入していると回答したモニター503人
調査期間:2025年8月20日(水)~2025年8月22日(金)
調査方法:PRIZMAによるインターネット調査
調査元:StorePro(https://store.cloudil.jp/)
モニター提供元:PRIZMAリサーチ
※当調査のデータを引用・転載する場合には、「出典:StorePro」の表記をお願いいたします。
クレジットカード決済端末導入の理由・導入時に大変だったことを解明
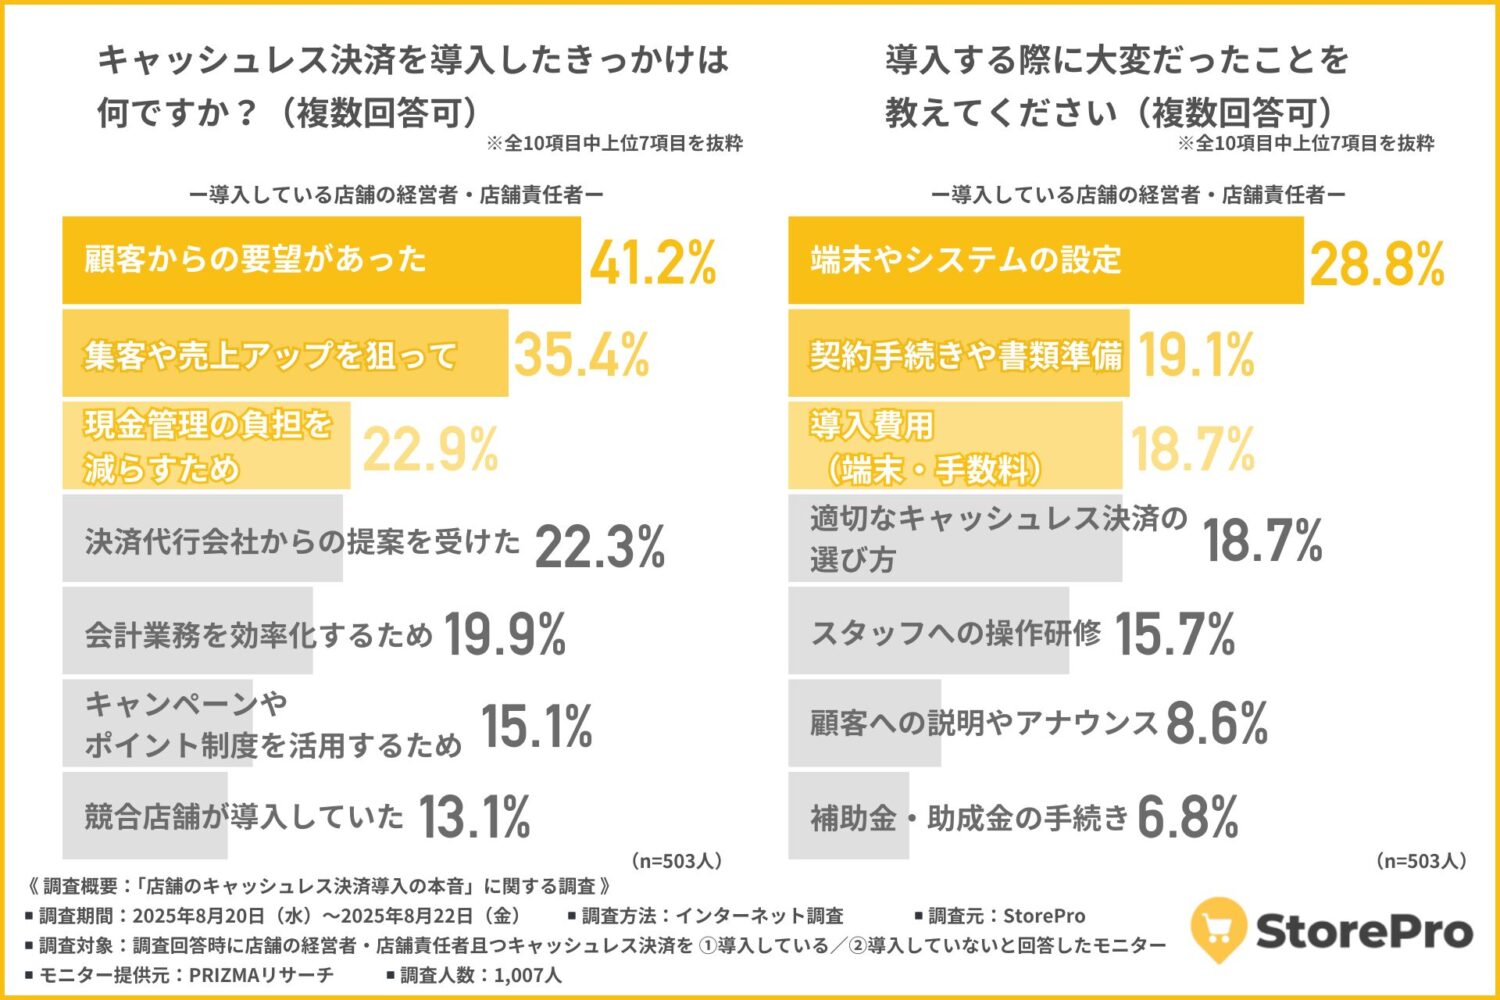
クレジットカード決済端末の専門情報メディア「StorePro」 は、クレジットカード決済端末をはじめとした決済端末の導入理由・導入時に大変だったことに関する調査を実施しました。
キャッシュレス決済を導入した主な理由として最も多かったのは「顧客からの要望があった」で、全体の41.2%を占めました。これは、店舗側の戦略よりも顧客ニーズが導入の引き金となっている現状を示しています。
「集客や売上アップを狙って」が35.4%と続き、導入にあたって経営戦略上の意図があったケースも少なくありませんでした。ただし、売上向上の期待と実際の成果とのギャップについては慎重な検証が必要でしょう。
「現金管理の負担を減らすため」が22.9%を占め、レジ締めや金銭トラブルのリスクを避けたい意図もうかがえます。決済代行会社からの提案を受けた割合も22.3%と高く、営業活動の影響力も見逃せません。
一方で、導入時に大変だったこととして最も多かったのは「端末やシステムの設定」で28.8%でした。「契約手続きや書類準備」「導入費用」もそれぞれ約19%となっており、初期対応の煩雑さが障壁となっています。
導入理由は顧客志向である一方、導入プロセスではシステムや費用面の障壁が顕在化しています。現場での手間と負担をどう最小化するかが、今後の普及のカギになるでしょう。
調査対象:クレジットカード決済端末をはじめとした決済端末の導入していると回答したモニター503人
調査期間:2025年8月20日(水)~2025年8月22日(金)
調査方法:PRIZMAによるインターネット調査
調査元:StorePro(https://store.cloudil.jp/)
モニター提供元:PRIZMAリサーチ
※当調査のデータを引用・転載する場合には、「出典:StorePro」の表記をお願いいたします。
クレジットカード決済端末の操作性に関する調査結果:7割以上が「使いやすい」と回答

クレジットカード決済端末をはじめとした決済端末の操作性に関する調査結果
クレジットカード決済端末の専門情報メディア「StorePro」 は、クレジットカード決済端末を始めとした決済端末の操作性に関する調査を実施しました。
クレジットカード決済端末の操作性に関する利用者アンケートでは、76.3%が「直感的で使いやすい」と評価しました。全体の傾向は以下の通りです。
- 直感的で使いやすい:76.3%
- 設置や初期設定がスムーズ:60.5%
- 耐久性に課題あり:26.3%
- 設置時に課題を感じた:18.4%
- 長期利用に適している:10.5%
7割以上のユーザーが操作性を高く評価しています。端末のUI(ユーザーインターフェース)が視覚的に分かりやすく、初めてのスタッフでも短時間で習得できる点が理由と考えられます。設置や初期設定も比較的簡単で、60%を超える回答者がスムーズに導入できたと述べています。
一方で、「耐久性」や「長期利用」に関しては低評価が目立ちます。特に耐久性に課題を感じた層が約4人に1人にのぼっており、長時間の使用や頻繁な操作が求められる業態では注意が必要です。
導入時には本体価格だけでなく、交換や修理を前提としたサポート体制の確認も欠かせません。
調査対象:クレジットカード決済端末をはじめとした決済端末の導入経験がある店舗運営経験者285人
調査期間:2024年10月28日~2024年12月31日
調査方法:インターネット調査
調査主体:StorePro
※当調査のデータを引用・転載する場合には、「出典:StorePro」の表記をお願いいたします。
クレジットカード決済端末の支出満足度は低め、特に決済手数料に課題感

クレジットカード決済端末をはじめとした決済端末の操作性に関する調査結果
クレジットカード決済端末の専門情報メディア「StorePro」 は、クレジットカード決済端末を始めとした決済端末の操作性に関する調査を実施しました。
クレジットカード決済端末にかかるコストに対して、ユーザーの満足度には明確なばらつきがあります。
- 決済手数料への満足比率:29%
- 決済手数料に「不満」:14.2%
- コストパフォーマンス全体への満足比率:44%
- コスパに「不満」:8.3%
決済手数料に関しては「満足」と答えたのは全体の約3割にとどまりました。約56.5%が「中立」と回答していることから、多くの事業者が納得しきれていない実情が見えてきます。特に、月商が小規模な店舗ほど、2〜3%とされる手数料率が収益に与える影響は大きくなりやすいでしょう。
一方、全体のコストパフォーマンスについては44%が満足と回答しています。これは導入後の利便性やレジ業務の簡略化などが支出に見合う価値と判断されている可能性を示しています。
導入コストだけでなく、業務効率化や客単価向上への影響を総合的に評価する姿勢が重要です。手数料に着目しすぎると、長期的な収益機会を見誤るおそれもあるので注意しましょう。
調査対象:クレジットカード決済端末をはじめとした決済端末の導入経験がある店舗運営経験者310人
調査期間:2024年10月28日~2025年04月14日
調査方法:インターネット調査
調査主体:StorePro
※当調査のデータを引用・転載する場合には、「出典:StorePro」の表記をお願いいたします。
まとめ:個人事業主のカード決済は必要機器と適用条件で選ぶ
個人事業主でも、加盟店審査に通過すればクレジットカード決済を導入できます。サービスを選ぶ際は、決済手数料だけでなく、端末代、月額費用、入金サイクル、対応する決済方法を比較することが重要です。
実店舗で利用する場合は、Square、Airペイ、PAYGATEなどを含む10サービスから、店舗の規模や必要な決済方法に合うものを選びましょう。オンライン販売や継続課金を行う場合は、実店舗向け端末とは分けてUnivaPayを検討してください。
初期費用や月額費用が安くても、売上規模によっては決済手数料の差が総費用に大きく影響します。まずは比較表と総費用シミュレーションで候補を絞り、申し込み前に公式サイトで最新の料金、キャンペーン、契約期間を確認しましょう。
 個人事業主におすすめのキャッシュレス決済8選【導入費用・手数料】続きを読む
クレジットカード決済の加盟店手数料を一覧で比較【店舗負担の相場・安いサービスも解説】続きを読む
無料のクレジットカード決済端末機おすすめ8選を比較【条件・月額費用・違約金】続きを読む
 個人事業主におすすめのクレジットカードリーダー9選【無料導入あり】続きを読む
 ポータブル型のクレジットカード決済端末おすすめ10選を比較【持ち運び可能・無料あり】続きを読む
クレジットカード決済は審査なしで導入できる?【加盟店の審査落ちした人必見】続きを読む
 クレジットカードの決済手数料の最安値は?【決済手数料が安いサービスも解説】続きを読む
 クレジットカード決済を導入したい飲食店におすすめサービス9選を比較【店側のデメリットは?】続きを読む
 クレジットカード決済端末機の種類まとめ【使い方や価格・手数料を比較】続きを読む